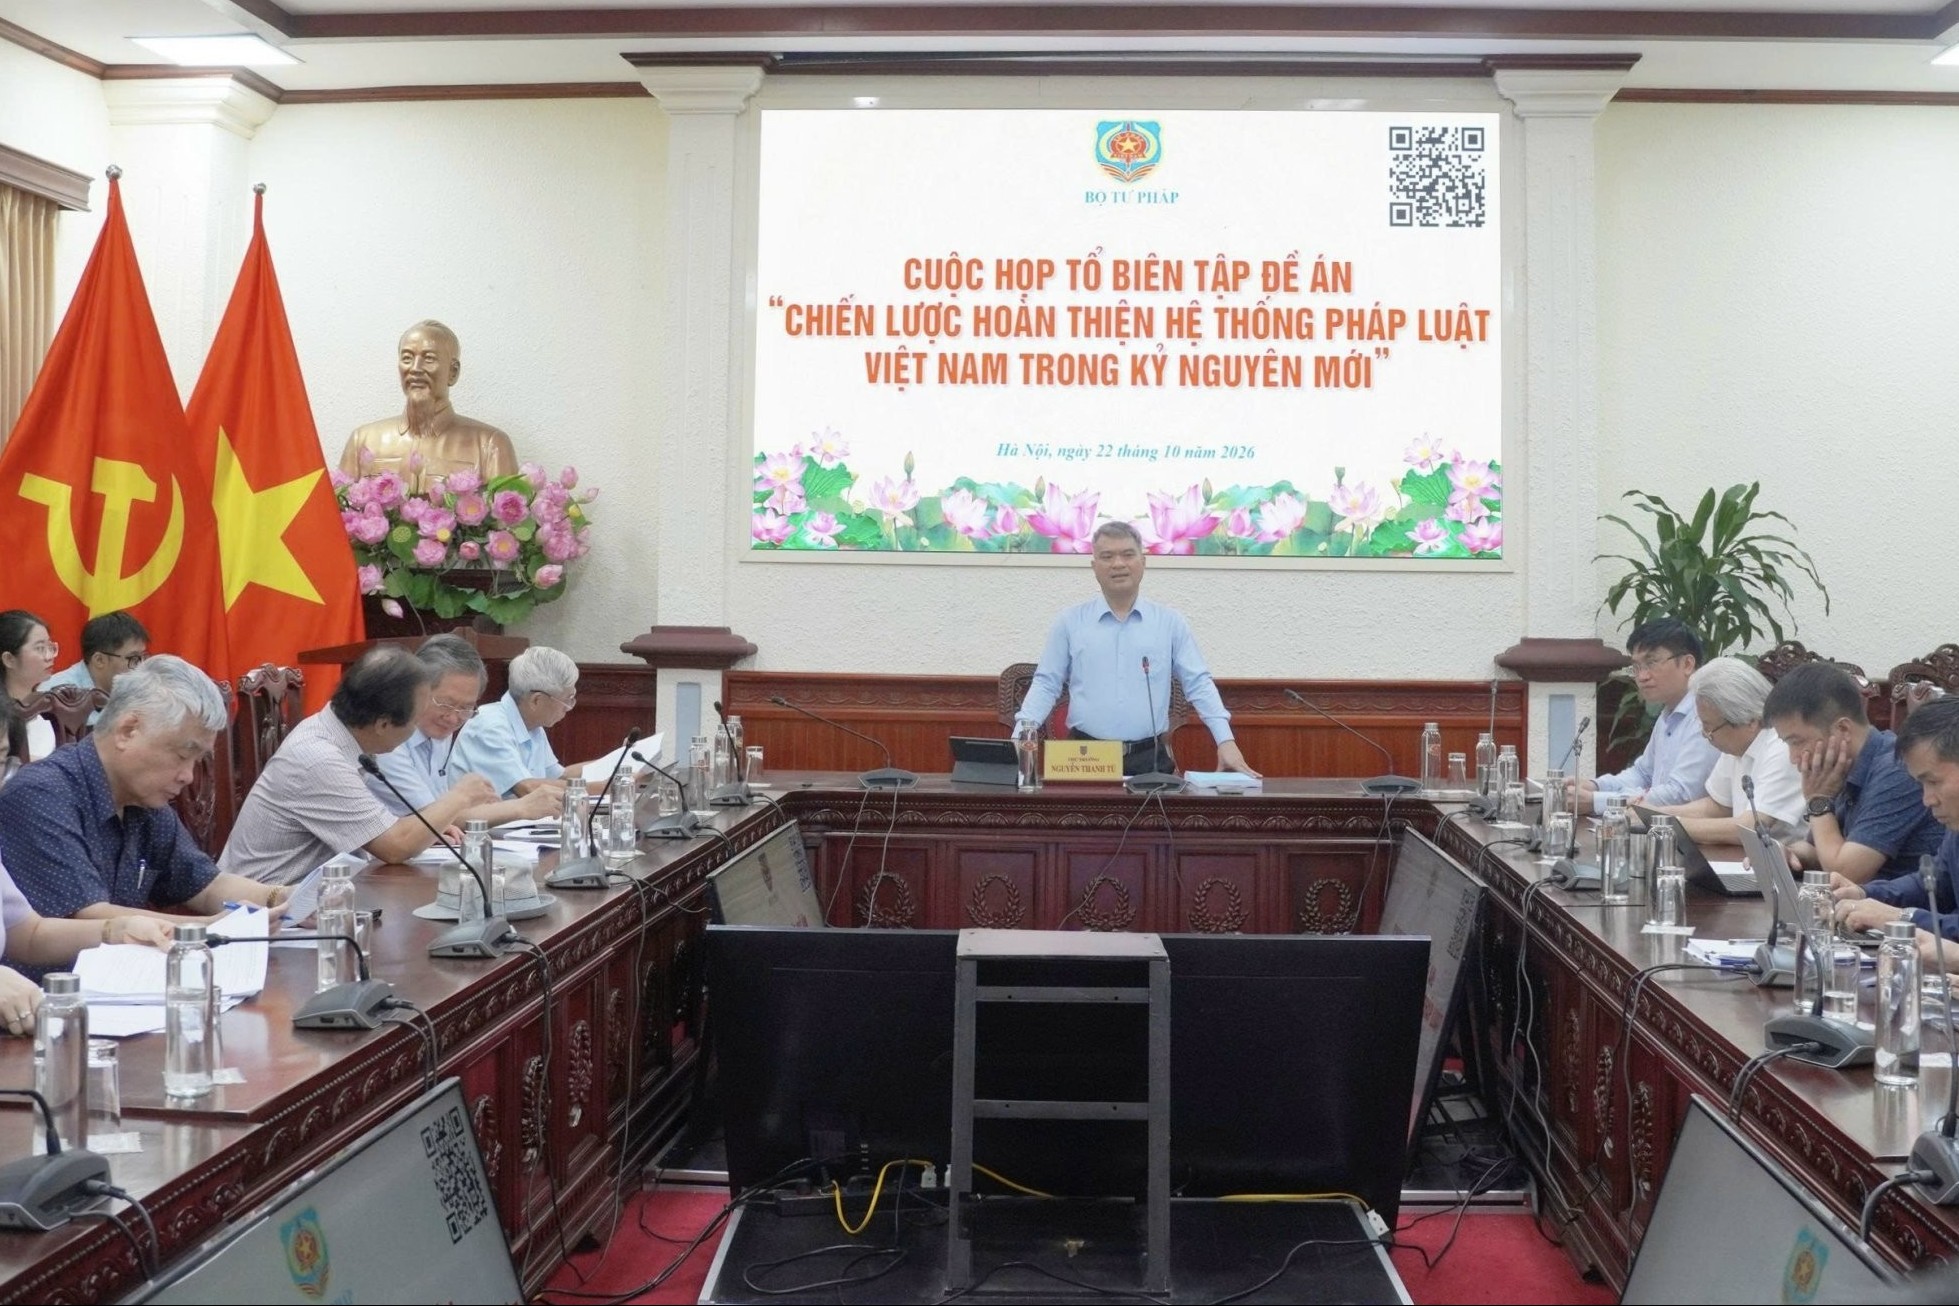
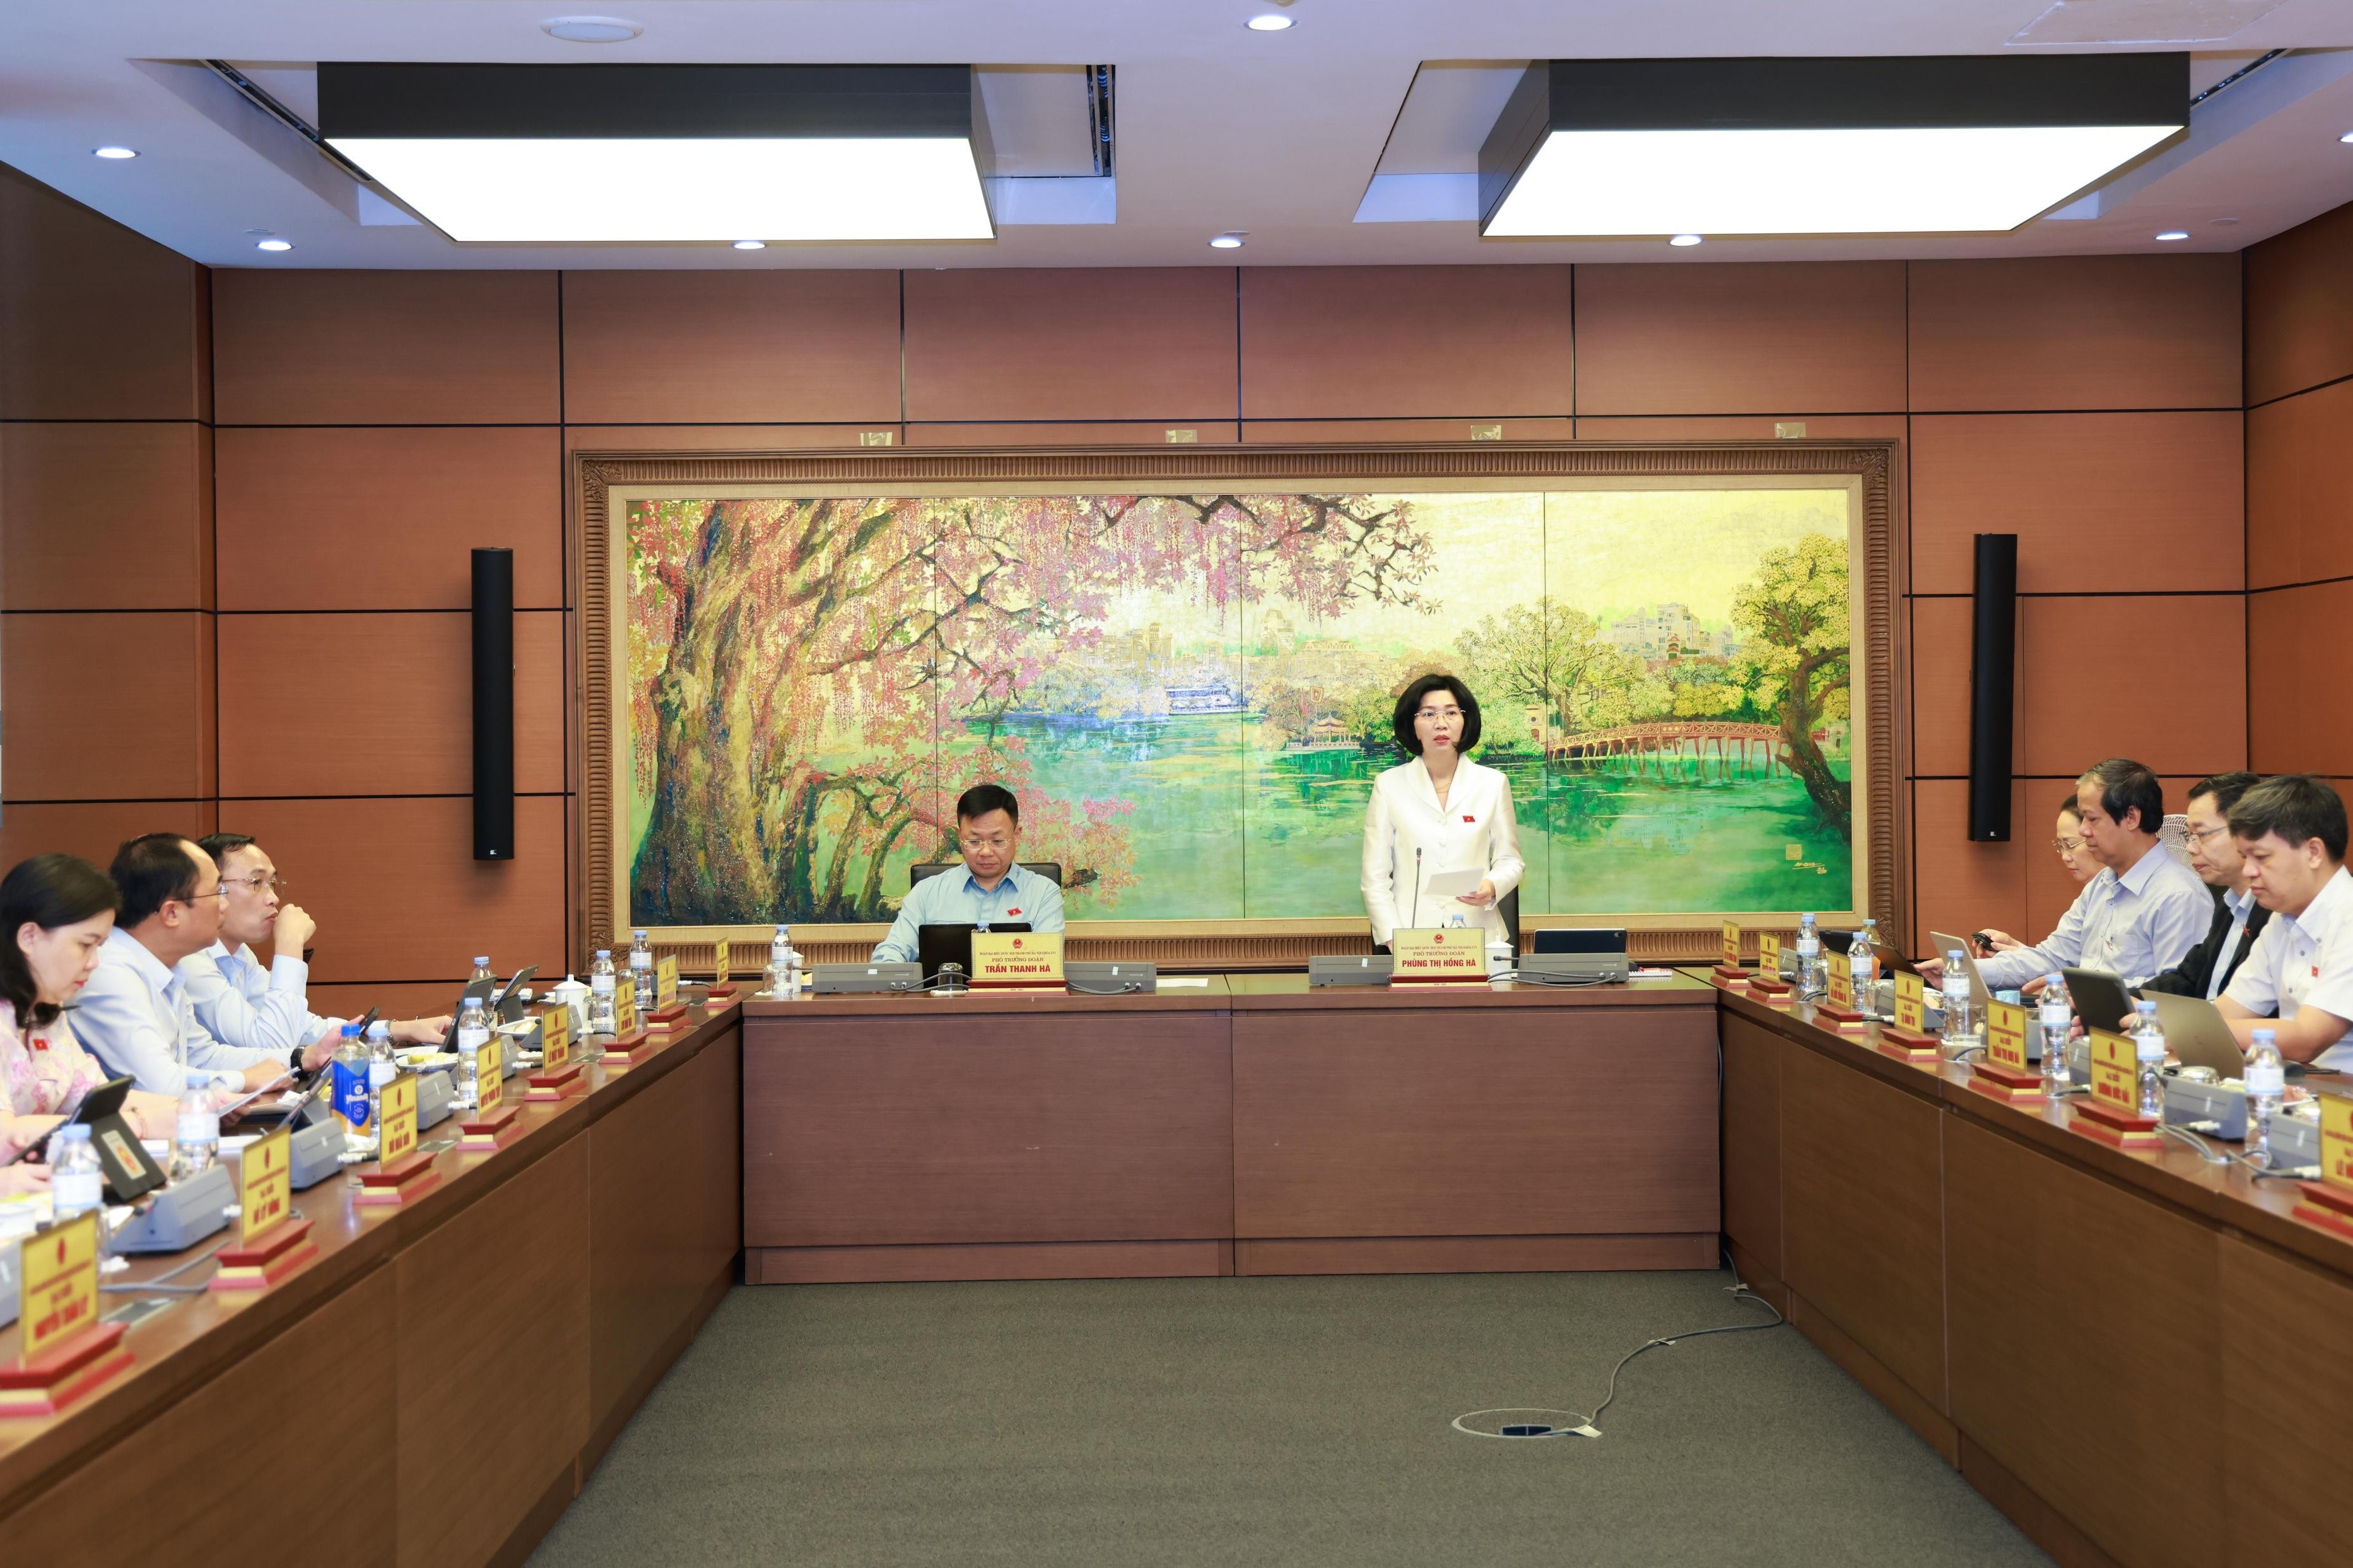
Đây là ý kiến của Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú tại phiên họp ngày 24/7/2025 của Hội đồng thẩm định chính sách dự án Luật Quản lý thuế
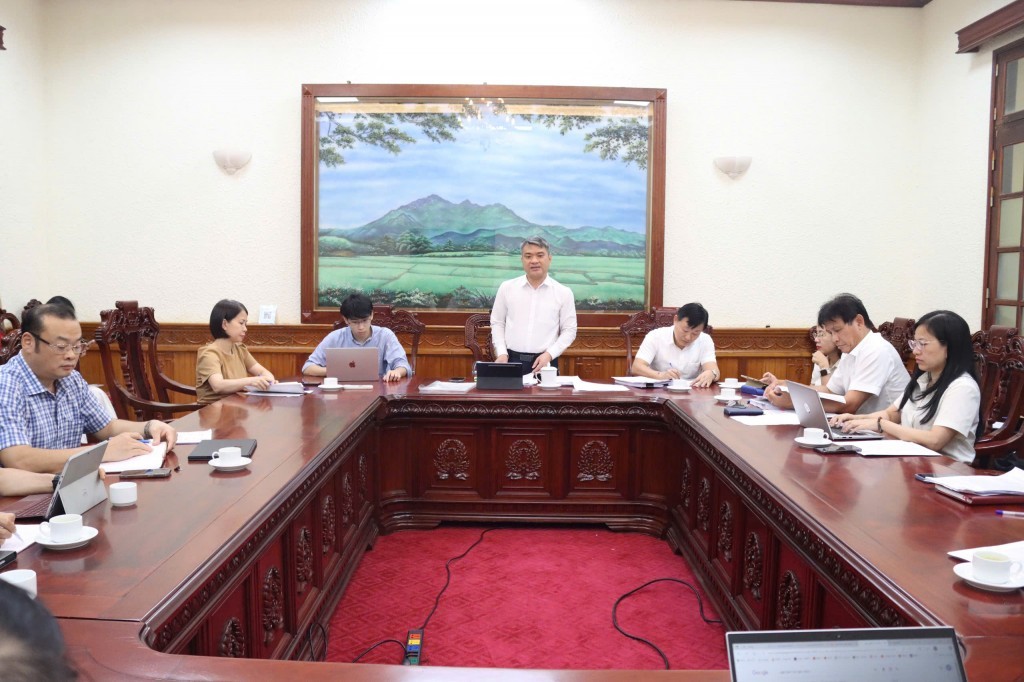 |
| Toàn cảnh phiên họp. |
Báo cáo tại phiên họp, đồng chí Nguyễn Thị Thanh Hằng, Trưởng ban Chính sách Thuế, Cục Thuế, Bộ Tài chính cho biết, Luật Quản lý thuế số 38/2019/QH14 được Quốc hội khóa XIV thông qua ngày 13/6/2019 (thay thế cho Luật năm 2006 và các Luật sửa đổi, bổ sung) với hiệu lực thi hành từ ngày 01/7/2020. Sau hơn 05 năm thực hiện, Luật Quản lý thuế hiện hành đã bộc lộ một số bất cập do chưa đáp ứng yêu cầu thực tiễn phát triển kinh tế - xã hội trong tình hình mới; nhiều pháp luật chuyên ngành có liên quan đã được sửa đổi, bổ sung dẫn đến tình trạng thiếu đồng bộ trong hệ thống pháp luật; xu hướng cải cách thuế của các nước tập trung vào việc hiện đại hóa toàn diện hệ thống quản lý thuế thông qua chuyển đổi số và ứng dụng công nghệ tiên tiến. Vì vậy, việc thực hiện quy trình xây dựng chính sách của dự án Luật Quản lý Thuế trước khi soạn thảo Luật là rất cần thiết.
 |
| Đồng chí Nguyễn Thị Thanh Hằng, Trưởng ban Chính sách Thuế, Cục Thuế, Bộ Tài chính báo cáo tại phiên họp. |
06 Nhóm chính sách được đề xuất tại dự án Luật Quản lý thuế
Chính sách 1: Đơn giản thủ tục hành chính trong quản lý thuế.
Chính sách 1 có những nội dung cơ bản như: (i) Cắt giảm, đơn giản hóa thủ tục hành chính về thành phần hồ sơ, quy trình xử lý, thời gian giải quyết, hỗ trợ người nộp thuế trong công tác đăng ký, kê khai, quyết toán, hoàn thuế nhằm giảm chi phí tuân thủ cho người dân và doanh nghiệp; (ii) Mở rộng ứng dụng công nghệ thông tin, điện tử hóa và tự động hóa quy trình giải quyết thủ tục hành chính, nâng cao tỷ lệ cung cấp dịch vụ công trực tuyến toàn trình; (iii) Tăng cường liên thông, chia sẻ dữ liệu giữa các hệ thống thông tin trong và ngoài ngành; (iv) Nâng cao công tác phối hợp giữa cơ quan thuế và các cơ quan liên quan, nhất là trong các thủ tục liên thông, thủ tục cần xác minh, xác nhận thông tin ... để rút ngắn thời gian xử lý hồ sơ.
Chính sách 2: Phân cấp, phân quyền trong công tác quản lý thuế.
Nội dung của chính sách: (i) Phân cấp cho Chính phủ trong việc quy định các biện pháp tổ chức thực hiện, hướng dẫn Luật; (ii) Phân cấp, phân quyền quyết định về quản lý thuế cho Bộ Tài chính: Quy định rõ ràng và mở rộng thẩm quyền giải quyết thủ tục hành chính; (iii) Phân cấp trong tổ chức thực hiện nhiệm vụ: Chia trách nhiệm, quyền hạn giữa các cấp quản lý thuế để tăng cường hiệu quả công tác, giảm tải cho các cơ quan quản lý trung ương và tạo điều kiện thuận lợi cho người nộp thuế; (iv) Phân định rõ trách nhiệm của các cơ quan nhà nước có liên quan trong công tác quản lý thuế.
Chính sách 3: Tự động hóa và chuyển đổi số trong quản lý thuế.
Nội dung của chính sách: (i) Thiết lập hệ thống quản lý thuế số toàn diện, tập trung, thông minh; (ii) Xây dựng hệ thống quản lý thuế tích hợp, tập trung, đa dịch vụ, liên thông giữa các quy trình nghiệp vụ (đăng ký thuế - khai thuế - nộp thuế - kế toán thuế - hoàn thuế - miễn giảm - quản lý nợ và cưỡng chế nợ thuế, kiểm tra thuế, tuyên truyền và hỗ trợ người nộp thuế,...) nhằm giảm thiểu sự tác động, xử lý thủ công của con người trong các bước quy trình nghiệp vụ, giúp giảm thời gian xử lý thủ tục hành chính cho người nộp thuế, tăng hiệu suất, hiệu quả của cơ quan thuế và minh bạch công tác quản lý thuế; (iii) Đồng bộ hệ thống cơ sở dữ liệu về thuế, hóa đơn điện tử, chứng từ điện tử và kết quả xử lý thủ tục hành chính trên một nền tảng duy nhất (Cổng dịch vụ công quốc gia); (iv) Ứng dụng các công nghệ mới để tự động hóa các quy trình nghiệp vụ, xử lý hồ sơ, cảnh báo rủi ro và phát hiện gian lận.
Chính sách 4: Quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Chính sách 4 có những nội dung chính như sau:
Phân loại đối tượng hộ kinh doanh, cá nhân kinh doanh để quản lý theo quy mô doanh thu; xác định phương pháp tính thuế đồng bộ với luật thuế giá trị gia tăng, thu nhập cá nhân.
Áp dụng phương pháp quản lý thuế linh hoạt và theo rủi ro: (i) Đối với cá nhân kinh doanh (hộ kinh doanh) thì áp dụng phương thức quản lý thuế theo kê khai của người nộp thuế kết hợp dữ liệu từ hóa đơn điện tử, từ các tài khoản thanh toán qua ngân hàng, từ các nền tảng số, sàn thương mại điện tử; (ii) Đối với cá nhân kinh doanh (hộ kinh doanh) nhỏ lẻ, lưu động, rủi ro thấp: Bổ sung quy định cơ quan thuế hỗ trợ tạo lập tờ khai gợi ý từ ứng dụng hệ thống của cơ quan thuế cho người nộp thuế để kiểm tra xác nhận nghĩa vụ thuế phải nộp; (iii) Xây dựng cơ chế quản lý theo rủi ro thay vì quản lý đồng loạt: Hồ sơ minh bạch, nộp thuế đơn giản, kiểm tra ngẫu nhiên; (iv) Bổ sung quy định nghĩa vụ thuế đơn giản riêng cho cá nhân kinh doanh nhỏ lẻ.
Thúc đẩy sử dụng công nghệ trong khai, nộp thuế: Bổ sung quy định tại Luật về việc bắt buộc hoặc khuyến khích sử dụng hóa đơn điện tử có mã của cơ quan thuế (bao gồm hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế). Triển khai ứng dụng di động đơn giản hóa khai thuế, nộp thuế, tra cứu nghĩa vụ thuế của cá nhân kinh doanh (hộ kinh doanh).
Đơn giản thủ tục hành chính thuế, chế độ kế toán: Giảm tần suất kê khai, nộp thuế đối với cá nhân kinh doanh có doanh thu thấp; quy định cho cá nhân kinh doanh nhỏ lẻ không có kế toán nhưng sử dụng sổ sách để ghi chép doanh thu thực tế.
Bổ sung quy định để khuyến khích cá nhân kinh doanh (hộ kinh doanh) chuyển đổi hình thức kinh doanh sang doanh nghiệp siêu nhỏ, vừa và nhỏ: Quy định tỷ lệ phần trăm trên doanh thu đảm bảo công bằng giữa cá nhân kinh doanh (hộ kinh doanh) có doanh thu tương đương doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và vừa.
Chính sách 5: Kiểm tra thuế, kiểm tra giá giao dịch liên kết.
Nội dung của chính sách: (i) Rà soát, sửa đổi Luật đối với nội dung cơ quan thuế thực hiện kiểm tra thuế tại trụ sở người nộp thuế, tại cơ quan thuế bao gồm kiểm tra định kỳ, kiểm tra đột xuất, kiểm tra theo chuyên đề, kiểm tra theo phân tích rủi ro; (ii) Bổ sung tăng cường hiệu lực công tác kiểm tra thuế, bổ sung quy định kiểm tra lại trong hoạt động kiểm tra thuế, bổ sung quy định về kiểm tra giá chuyển nhượng để bảo đảm cơ sở pháp lý để thực hiện và tăng cường kỷ luật trong công tác quản lý thuế; bổ sung quy định về kiểm tra, giám sát việc thực hiện chính sách, văn bản quy phạm pháp luật về chính sách thuế, phí, lệ phí của cơ quan nhà nước có thẩm quyền.
Chính sách 6: Hoàn thiện quy định về tổ chức quản lý thuế.
Nội dung của chính sách: Sửa đổi, bổ sung quy định để xử lý toàn diện các bất cập, vướng mắc từ thực tiễn như: Sửa đổi tên gọi của cơ quan quản lý thuế và các cơ quan khác; sửa đổi quy định về chức năng, nhiệm vụ của cơ quan quản lý thuế và các cơ quan khác; sửa đổi quy định để đồng bộ với pháp luật liên quan; sửa đổi quy định để nâng cao hiệu lực, hiệu quả quản lý thuế; sửa đổi quy định nhằm đảm bảo tính công bằng, minh bạch và đảm bảo quyền lợi người nộp thuế.
Cân nhắc, nghiên cứu, bổ sung các cơ chế quản lý, giám sát và kiểm tra hoạt động kê khai, nộp thuế của các tổ chức, cá nhân có phát sinh các hoạt động kinh doanh trên nền tảng thương mại điện tử hoặc mạng xã hội
 |
| Các đại biểu tham dự phát biểu ý kiến tại phiên họp. |
Trao đổi tại phiên họp thẩm định, các đại biểu tham dự đánh giá cao, cơ bản nhất trí với 06 chính sách, tuy nhiên, các đại biểu cũng đưa ra một số góp ý như: (i) Đề nghị cơ quan chủ trì soạn thảo cân nhắc chính sách 3, do đây chỉ là giải pháp thay đổi cách thức thực hiện thủ tục hành chính, không phải là nhóm chính sách, nên cân nhắc lồng ghép vào nhóm cắt giảm, đơn giản thủ tục hành chính; (ii) Nội dung về kê khai, nộp thuế đối với doanh nghiệp siêu nhỏ bao gồm cả hộ kinh doanh, cá nhân kinh doanh trong Luật nên quy định chung về quy tắc, phần hướng dẫn chi tiết đề nghị quy định chi tiết tại nghị định và hướng dẫn cụ thể ở cấp thông tư để bảo đảm dễ dàng cho hộ kinh doanh khi kê khai; (iii) Dự án Luật có phạm vi, đối tượng lớn, có tác động, ảnh hưởng sâu rộng trong xã hội. Vì vậy, đề nghị cơ quan chủ trì soạn thảo cần có phương án triển khai cụ thể và các phương án dự phòng (nếu có), giải pháp hỗ trợ, hướng dẫn kỹ thuật đối với một số nội dung như: Phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền; phương án đối với hộ cá nhân kinh doanh thuộc diện phải triển khai nộp thuế tính theo doanh thu của máy tính tiền nhưng chưa có điều kiện chuyển đổi vì những lý do khách quan khác nhau hay phương án khi bắt đầu triển khai sẽ có nhiều hộ kinh doanh cùng thực hiện sẽ gây nghẽn, ách tắc cục bộ; (iv) Hiện nay, nhiều cá nhân, tổ chức kinh doanh trên các nền tảng thương mại điện tử, mạng xã hội không đăng ký mã số thuế (của các nhà cung cấp dịch vụ như Google, Facebook, Youtube, Zalo...) trong khi chưa có quy định để kiểm soát việc thanh toán dẫn đến tình trạng thất thu thuế đối với các loại hình kinh doanh nêu trên. Đề khắc phục tình trạng này, đề nghị cơ quan chủ trì soạn thảo cân nhắc, nghiên cứu, bổ sung các cơ chế quản lý, giám sát và kiểm tra hoạt động kê khai, nộp thuế của các tổ chức, cá nhân có phát sinh các hoạt động kinh doanh trên nền tảng thương mại điện tử hoặc mạng xã hội…
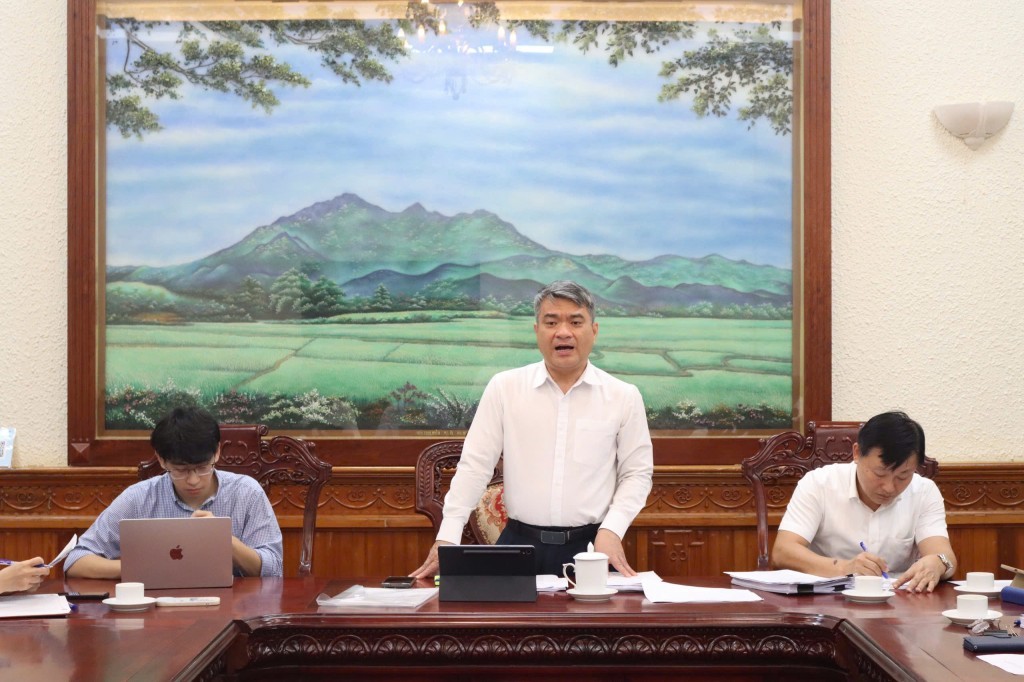 |
| Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú phát biểu kết luận phiên họp. |
Phát biểu kết luận phiên họp thẩm định, Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú đánh giá cao trách nhiệm của cơ quan chủ trì soạn thảo đối với chính sách dự án Luật Quản lý thuế. Bên cạnh đó, Thứ trưởng nhấn mạnh một số nội dung cần tiếp tục hoàn thiện, làm rõ như:
Thứ nhất, hồ sơ chính sách dự án Luật cần được hoàn thiện đầy đủ theo đúng quy định, đặc biệt là phần thuyết minh chính sách. Việc xác định dự kiến nội dung quy định trong Luật và đánh giá cụ thể hiệu quả, tác động của từng chính sách là rất cần thiết. Đây không chỉ là yêu cầu về hình thức mà còn là cơ sở để bảo đảm tính minh bạch, khả thi trong xây dựng Luật.
Thứ hai, tránh tình trạng quy định không rõ ràng, dễ dẫn đến việc ủy quyền quá mức cho Chính phủ. Trong bối cảnh tư duy làm luật đang chuyển sang hướng luật khung, luật ống, việc xác định rõ ràng đâu là nội dung thuộc thẩm quyền của Quốc hội, đâu là phần giao Chính phủ quy định chi tiết là điều đặc biệt quan trọng.
Thứ ba, cần bảo đảm tính thống nhất trong nội dung các chính sách và giữa dự án Luật này với hệ thống pháp luật hiện hành. Một số chính sách còn có dấu hiệu trùng lặp hoặc chưa được rà soát kỹ với các quy định hiện hành.
Thứ tư, chính sách đưa ra phải xuất phát từ yêu cầu thực tiễn, giải quyết được các vướng mắc hiện nay trong công tác quản lý thuế. Đặc biệt là các vấn đề liên quan đến thẩm quyền của cơ quan thuế, mối quan hệ giữa người nộp thuế và cơ quan quản lý thuế./.