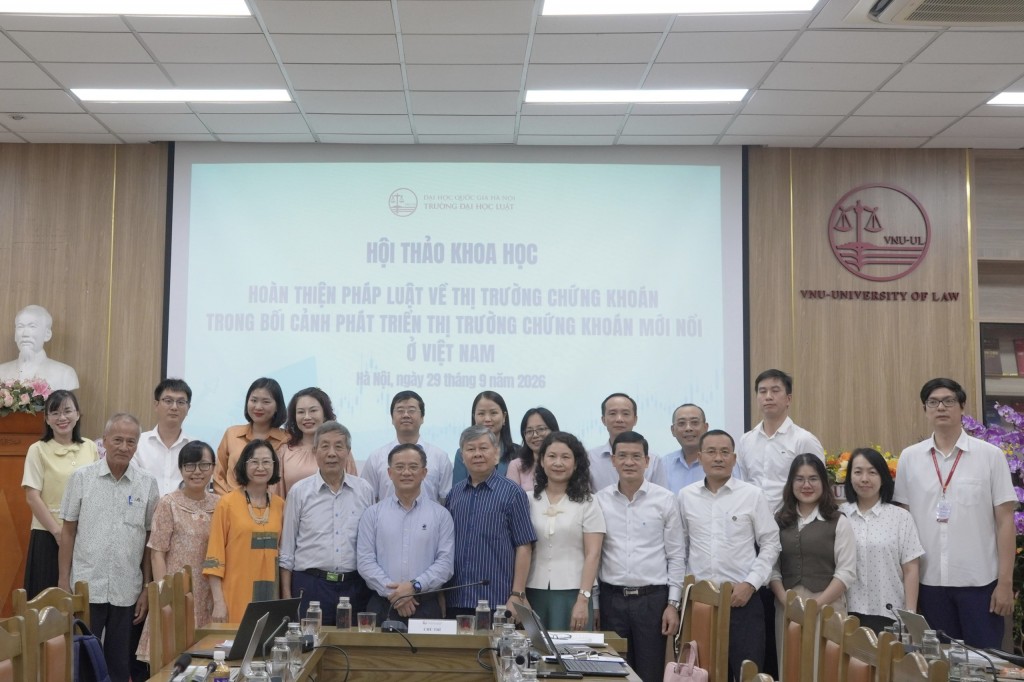
Hội thảo "Hoàn thiện pháp luật về thị trường chứng khoán trong bối cảnh phát triển thị trường chứng khoán mới nổi ở Việt Nam" do Trường Đại học Luật, Đại học Quốc gia Hà Nội tổ chức ngày 29/9/2026 có sự tham dự của PGS.TS. Nguyễn Tiến Vinh, Hiệu trưởng Trường; PGS.TS. Đinh Dũng Sỹ, nguyên Vụ trưởng Vụ Pháp luật, Văn phòng Chính phủ; PGS.TS. Lê Thị Thu Thủy, Phụ trách Bộ môn Luật Tài chính - Ngân hàng, Khoa Luật tư, Trường Đại học Luật, Đại học Quốc gia Hà Nội, cùng các chuyên gia, nhà khoa học, học giả, sinh viên, học viên cao học và nghiên cứu sinh.
Đây là chủ đề của Hội thảo do Trường Đại học Luật, Đại học Quốc gia Hà Nội tổ chức ngày 29/9/2026. Tham dự Hội thảo có PGS.TS. Nguyễn Tiến Vinh, Hiệu trưởng Trường; PGS.TS. Đinh Dũng Sỹ, nguyên Vụ trưởng Vụ Pháp luật, Văn phòng Chính phủ; PGS.TS. Lê Thị Thu Thủy, Phụ trách Bộ môn Luật Tài chính - Ngân hàng, Khoa Luật tư, Trường Đại học Luật, Đại học Quốc gia Hà Nội, các chuyên gia, nhà khoa học, học giả cùng các sinh viên, học viên cao học, nghiên cứu sinh.
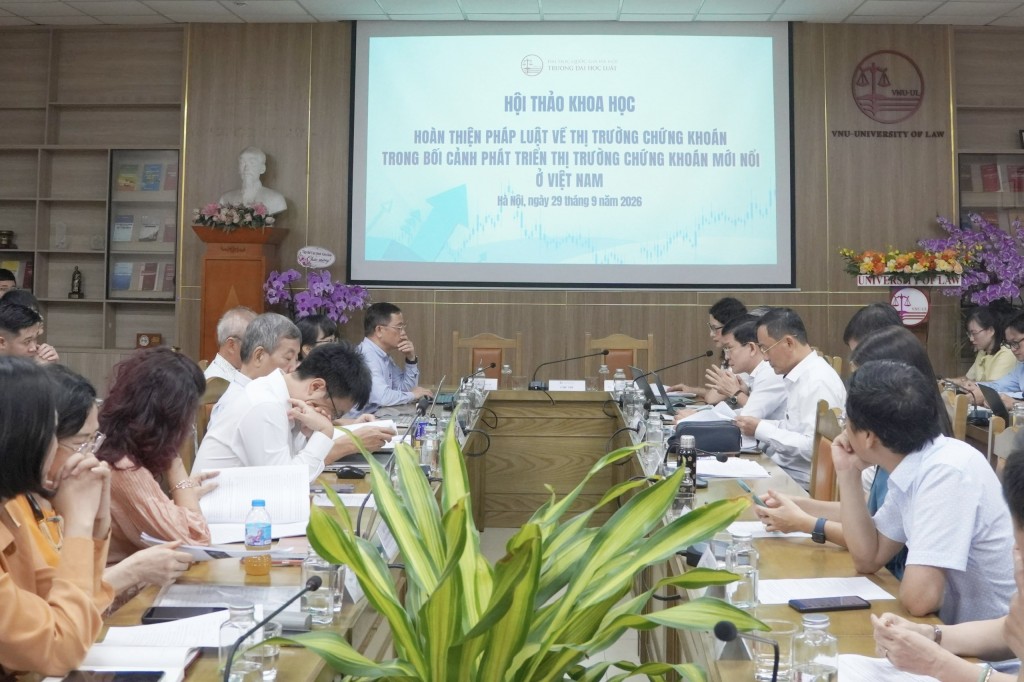 |
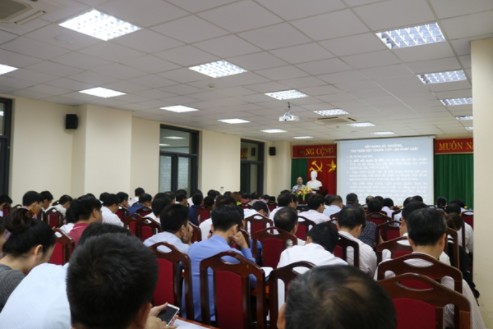
| Toàn cảnh Hội thảo |
Phát biểu khai mạc Hội thảo, PGS.TS. Nguyễn Tiến Vinh, Hiệu trưởng Trường Đại học Luật, Đại học Quốc gia Hà Nội cho biết, trải qua gần 30 năm hình thành và phát triển, thị trường chứng khoán Việt Nam đã trở thành một kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế. Quy mô vốn hóa ngày càng mở rộng, cấu trúc sản phẩm đa dạng hơn và số lượng nhà đầu tư tham gia ngày càng gia tăng. Đặc biệt, từ ngày 21/9/2026, thị trường chứng khoán Việt Nam chính thức được nâng hạng từ nhóm thị trường cận biên lên nhóm mới nổi thứ cấp theo tiêu chuẩn của FTSE Russell, đánh dấu bước chuyển quan trọng trong quá trình hội nhập sâu hơn với dòng vốn quốc tế.
Sự kiện này đã mở ra nhiều cơ hội, tạo xung lực mạnh mẽ để đưa đất nước vững bước vào kỷ nguyên mới; song cũng đặt ra những yêu cầu cấp thiết trong việc hoàn thiện pháp luật, cải cách văn bản thể chế, chuẩn mực, tính minh bạch, cơ chế bảo vệ nhà đầu tư, thu hút đầu tư nước ngoài và nâng cao năng lực giám sát của cơ quan quản lý nhà nước.
Mặc dù Luật Chứng khoán năm 2019 và các văn bản hướng dẫn thi hành đang từng bước tiếp cận với thông lệ quốc tế, thúc đẩy thị trường chứng khoán tăng trưởng, song vẫn chưa hoàn toàn đồng bộ, chưa hoàn toàn tương thích với chuẩn mực của thị trường mới nổi. Thực tiễn áp dụng đã dần bộc lộ những khoảng trống, điểm nghẽn cần tháo gỡ.
Trên cơ sở đó, PGS.TS. Nguyễn Tiến Vinh đề nghị các đại biểu, nhà khoa học tập trung trao đổi, chia sẻ về đặc thù của thị trường chứng khoán mới nổi; đánh giá thực trạng pháp luật về thị trường chứng khoán hiện hành; phân tích những vấn đề pháp lý mới đặt ra trong quá trình phát triển thị trường chứng khoán mới nổi tại Việt Nam; đồng thời nghiên cứu cơ chế, chế tài xử lý các hành vi vi phạm, như thao túng thị trường, giao dịch nội gián và công bố thông tin sai lệch…
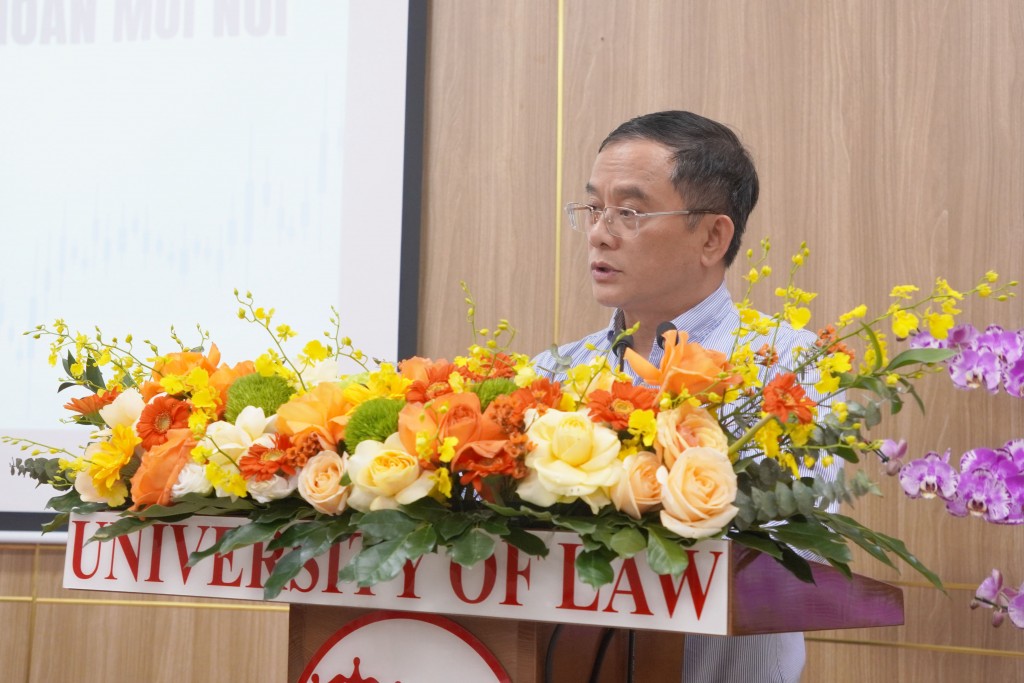 |
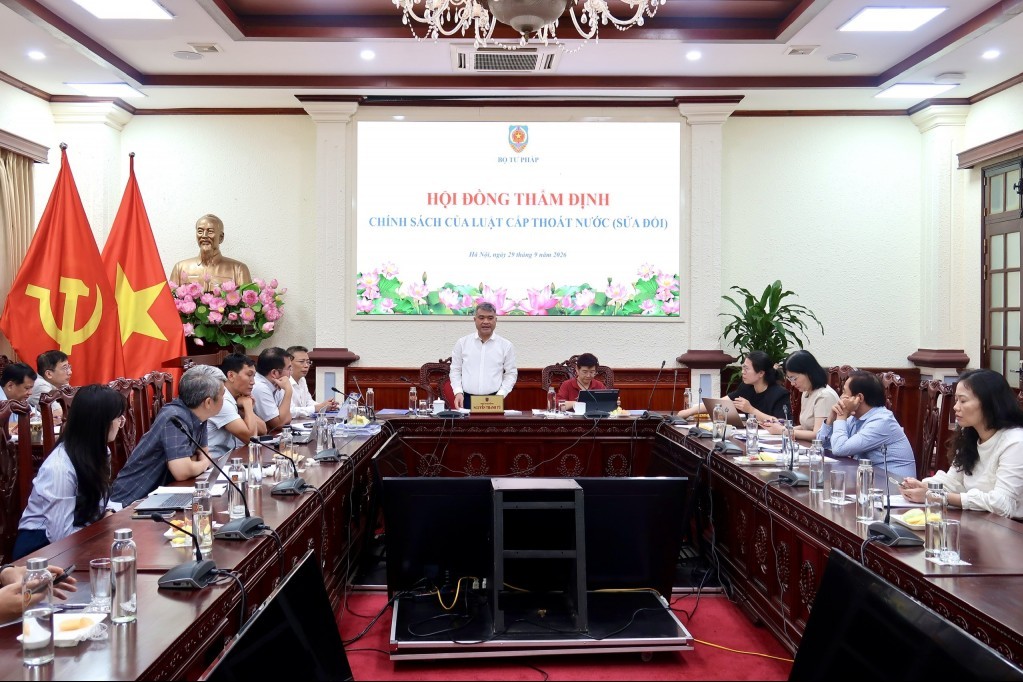
| PGS.TS. Nguyễn Tiến Vinh, Hiệu trưởng Trường Đại học Luật, Đại học Quốc gia Hà Nội cho biết, trải qua gần 30 năm hình thành và phát triển, thị trường chứng khoán Việt Nam đã trở thành một kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế |
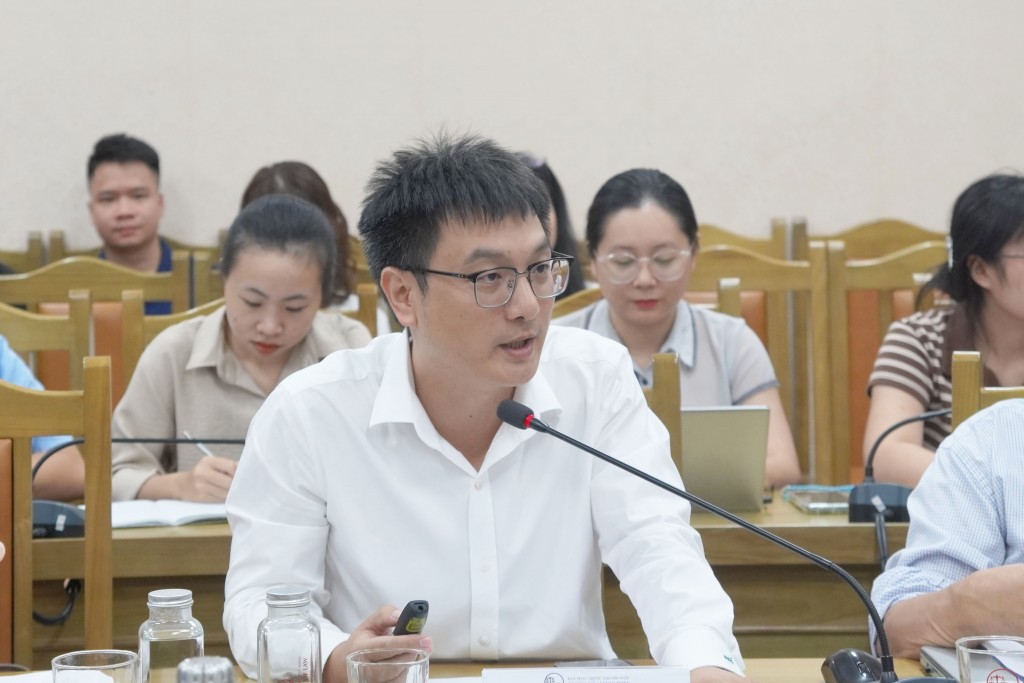
Trao đổi tại Hội thảo, một số đại biểu cho biết, hiện nay có ba tổ chức quốc tế chủ yếu thực hiện phân loại, xếp hạng thị trường chứng khoán trên thế giới, gồm MSCI, FTSE Russell và S&P Dow Jones Indices. Các tổ chức này xây dựng hệ thống tiêu chí riêng để đánh giá mức độ phát triển của thị trường chứng khoán tại các quốc gia.
Theo đại biểu, MSCI và FTSE Russell là hai tổ chức có vai trò lớn trong phân loại thị trường chứng khoán quốc tế, song tiêu chí đánh giá của mỗi tổ chức có sự khác biệt. Trong đó, các tiêu chí của MSCI được đánh giá ở mức cao hơn so với FTSE Russell. Việc Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp cho thấy thị trường đã đáp ứng một số tiêu chí theo hệ thống đánh giá của tổ chức này. Tuy nhiên, Việt Nam vẫn chưa đáp ứng đầy đủ các tiêu chí để được MSCI nâng hạng, do đó, còn những yêu cầu cần tiếp tục hoàn thiện trong quá trình phát triển thị trường chứng khoán.
Đáng chú ý, có đại biểu nhận định, thị trường chứng khoán được phân loại thành nhiều nhóm, trong đó, thị trường phát triển là cấp độ phát triển cao, tiêu biểu như thị trường chứng khoán Hoa Kỳ. Theo đại biểu, nhóm thị trường này có mức độ tiếp cận của nhà đầu tư nước ngoài lớn, quy mô vốn lớn và tính thanh khoản cao; đồng thời, khung pháp lý và các quy định điều chỉnh thị trường tương đối hoàn thiện, hướng đến bảo vệ quyền lợi nhà đầu tư và bảo đảm tính minh bạch của thị trường.
Đại biểu cũng nhấn mạnh, tại các thị trường phát triển, hoạt động giám sát được thực hiện thông qua nhiều chủ thể như: cơ quan quản lý nhà nước, các tổ chức tự quản, các định chế tài chính và chính các nhà đầu tư trên thị trường. Cơ chế giám sát đa chiều này góp phần nâng cao hiệu quả quản lý, giám sát và vận hành thị trường chứng khoán.
 |
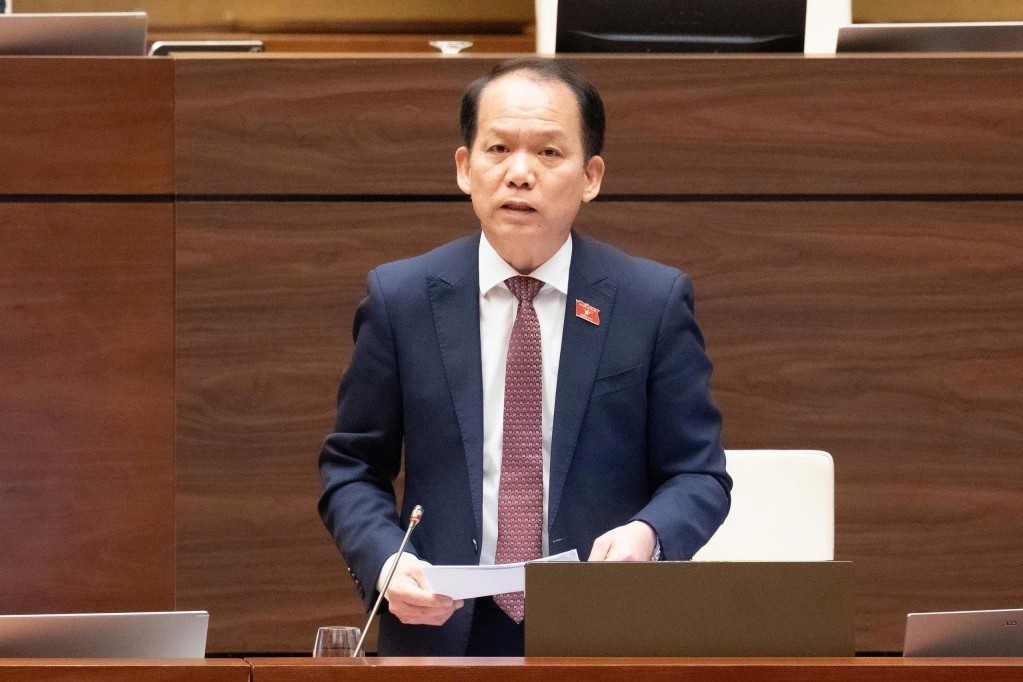
| Đại biểu trao đổi tại Hội thảo |
Ngoài ra, một số đại biểu cho biết, hai tổ chức FTSE Russell và MSCI đều xây dựng hệ thống tiêu chí riêng để đánh giá, phân loại các thị trường chứng khoán theo những cấp độ khác nhau. Dựa trên phân loại của FTSE Russell, Việt Nam hiện thuộc nhóm thị trường mới nổi thứ cấp, chưa phải nhóm thị trường mới nổi tiên tiến. Trong khi đó, theo hệ thống phân loại của MSCI, thị trường chứng khoán Việt Nam chưa được xếp vào nhóm thị trường mới nổi.
Nhấn mạnh yêu cầu kiểm soát rủi ro trong quá trình phát triển thị trường chứng khoán mới nổi, có đại biểu cho rằng, rủi ro luôn tiềm ẩn do chứng khoán là thị trường dựa nhiều vào thông tin và được xem như một chỉ báo phản ánh tình hình của nền kinh tế. Đặc thù giao dịch là các tài sản vô hình, khó xác định giá trị bằng phương thức trực quan cũng như làm gia tăng những rủi ro trên thị trường. Qua đó, đại biểu đặt vấn đề về kiểm soát rủi ro trong toàn bộ quá trình hoạt động của thị trường, từ chào bán, phát hành, giao dịch chứng khoán của nhà đầu tư đến hoạt động kinh doanh chứng khoán; đồng thời, yêu cầu này cũng đặt ra đối với hoạt động quản lý, giám sát của các tổ chức tự quản như Sở Giao dịch Chứng khoán, Tổng Công ty Lưu ký và Bù trừ chứng khoán Việt Nam và cơ quan quản lý nhà nước là Ủy ban Chứng khoán Nhà nước.
 |
| Các đại biểu tham dự Hội thảo |
Trong khuôn khổ Hội thảo, các chuyên gia, nhà khoa học cũng tập trung phân tích, trao đổi về nhiều vấn đề pháp lý đặt ra trong quá trình phát triển thị trường chứng khoán mới nổi tại Việt Nam, như: địa vị pháp lý của Ủy ban Chứng khoán Nhà nước; hoạt động của quỹ đầu tư chứng khoán; cơ chế bảo vệ nhà đầu tư; đa dạng hóa các loại chứng khoán trên thị trường…