Thứ năm 15/10/2026 21:46
Email: danchuphapluat@moj.gov.vn
Hotline: 024.627.397.37 - 024.62.739.735

Giải trừ trách nhiệm của công chức thuế, tạo thuận lợi giải quyết hoàn thuế cho doanh nghiệp

Luật số 56/2024/QH15 bổ sung quy định về trách nhiệm của công chức thuế theo hướng giải trừ trách nhiệm cho công chức thuế khi có gian lận trong kê khai, cung cấp thông tin tạo thuận lợi giải quyết hoàn thuế cho doanh nghiệp chân chính.

Khoản 2 Điều 5 Luật Quản lý thuế năm 2019 về nguyên tắc quản lý thuế quy định: “2. Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế”. Với quy định này có thể thấy, pháp luật thuế chưa quy định rõ trách nhiệm của công chức trong quản lý thuế, đặc biệt trong lĩnh vực hoàn thuế. Điều này dẫn đến những bất cập trong thực tiễn thi hành.

Theo quy định của Luật Quản lý thuế năm 2019, người nộp thuế phải có trách nhiệm tự tính, tự kê khai, tự nộp thuế và chịu trách nhiệm về việc kê khai, nộp thuế của mình theo quy định của pháp luật. Cơ quan thuế sẽ thực hiện hậu kiểm theo nguyên tắc quản lý rủi ro. Mặc dù hiện nay đã áp dụng hóa đơn điện tử trên toàn quốc tạo thuận lợi cho doanh nghiệp trong hoạt động sản xuất, kinh doanh nhưng nhiều vụ việc mua bán hóa đơn với số tiền thuế lớn vẫn bị cơ quan công an phát hiện trong thời gian qua, do đó, việc triển khai hóa đơn điện tử không thể ngăn chặn được việc gian lận, mua bán hóa đơn của doanh nghiệp. Bởi lẽ, hoạt động mua bán, xuất nhập khẩu có thật hay không có thật, cơ quan thuế không thể xác định được nếu chưa kiểm tra, xác minh mặc dù doanh nghiệp đã gửi hóa đơn điện tử cho cơ quan thuế. Cán bộ thuế không thể kiểm soát hết được dữ liệu; hệ thống tự động không thể kiểm soát được hết bản chất giao dịch thực tế, gian lận về thuế. Cơ quan thuế chưa có chức năng điều tra nên việc xác minh về hoạt động mua bán của người nộp thuế mất rất nhiều thời gian và cần sự phối hợp của nhiều cơ quan, đơn vị như ngân hàng thương mại, đơn vị vận chuyển và các cơ quan quản lý nhà nước như công an, hải quan... Do đó, việc giải quyết hồ sơ hoàn thuế trước, kiểm tra sau cần phải có quy định cụ thể trách nhiệm của cơ quan thuế, cán bộ thuế chỉ chịu trách nhiệm theo các thông tin trên hồ sơ doanh nghiệp và cơ quan nhà nước có thẩm quyền cung cấp liên quan đến giải quyết hồ sơ hoàn thuế, không phải chịu trách nhiệm khi doanh nghiệp gian lận trong việc kê khai và cung cấp thông tin không trung thực, không chính xác dẫn đến giải quyết hoàn thuế cho doanh nghiệp không đúng quy định.

Điển hình cho bất cập trên là thực tế đã xảy ra tại Cục Thuế Thành phố Hồ Chí Minh liên quan đến vụ án Thủ Đức House (Công ty cổ phần Phát triển nhà Thủ Đức), một số công chức đã bị Tòa án kết tội và phải thực hiện án phạt tù. Vụ án này gây tâm lý hoang mang, thận trọng trong việc giải quyết hồ sơ hoàn thuế của các công chức thuế trên toàn quốc, làm ảnh hưởng đến thời gian giải quyết hồ sơ cho người nộp thuế.

Chính vì vậy, để bao quát các trường hợp cơ quan thuế phải giải quyết cho người nộp thuế và đồng bộ với Luật Thuế giá trị gia tăng năm 2024, nhằm thúc đẩy tăng trưởng, kiềm chế lạm phát, ổn định kinh tế vĩ mô, Luật số 56/2024/QH15[1] đã bổ sung vào khoản 2 Điều 5 Luật Quản lý thuế năm 2019, quy định trách nhiệm của công chức thuế trong việc giải quyết hồ sơ hoàn thuế nói riêng và giải quyết thủ tục hành chính cho người nộp thuế nói chung. Theo đó, khoản 2 Điều 5 nêu trên được sửa đổi, bổ sung như sau:

“2. Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.

Công chức quản lý thuế chịu trách nhiệm giải quyết hồ sơ thuế trong phạm vi hồ sơ, tài liệu, thông tin của người nộp thuế cung cấp, cơ sở dữ liệu của cơ quan quản lý thuế, thông tin của cơ quan nhà nước có thẩm quyền cung cấp có liên quan đến người nộp thuế, kết quả áp dụng quản lý rủi ro trong quản lý thuế, bảo đảm theo đúng chức trách, nhiệm vụ, tuân thủ quy định của pháp luật về quản lý thuế và quy định pháp luật khác về thuế có liên quan”.

Bổ sung quy định này sẽ tạo thuận lợi cho người nộp thuế trong việc giải quyết thủ tục hành chính, công chức quản lý thuế thực hiện đầy đủ chức trách, nhiệm vụ được giao theo quy định của pháp luật nhằm phục vụ tốt nhất cho việc thực hiện nghĩa vụ thuế của người nộp thuế.

Bên cạnh đó, khoản 2 Điều 17 Luật Quản lý thuế năm 2019 quy định về trách nhiệm của người nộp thuế phải: “2. Khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế”. Nhằm nâng cao trách nhiệm của người nộp thuế, giải trừ trách nhiệm của công chức thuế trong trường hợp người nộp thuế cố tình thực hiện gian lận, điều khoản trên đã bổ sung trách nhiệm của người nộp thuế là phải chịu trách nhiệm về tính chính xác, trung thực, đầy đủ cả “các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế”. Theo đó, khoản 2 Điều 17 Luật Quản lý thuế đã được sửa đổi có nội dung như sau: “2. Khai chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế và các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế”.

Luật số 56/2024/QH15 có hiệu lực thi hành từ ngày 01/01/2025 trừ một số trường hợp có hiệu lực riêng.

Uyên Nhi


[1] Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính số 56/2024/QH15 được Quốc hội khóa XV thông qua ngày 29/11/2024.


Bài liên quan

Tin bài có thể bạn quan tâm

Kết quả tích cực trong triển khai Chương trình lập pháp

Kết quả tích cực trong triển khai Chương trình lập pháp

Báo cáo số 794/BC-BTP ngày 29/9/2026 của Bộ Tư pháp thể hiện rõ, trong Quý III/2026, Chương trình lập pháp năm 2026 cơ bản được triển khai đúng tiến độ, công tác xây dựng, ban hành văn bản quy định chi tiết đạt nhiều kết quả nổi bật, việc triển khai rà soát, cập nhật danh mục, xác định phương án và tổ chức xử lý các văn bản quy phạm pháp luật sẽ hết hiệu lực trước ngày 01/3/2027 cũng có sự chuyển biến tích cực.
Ứng dụng trí tuệ nhân tạo và dữ liệu số: “Đòn bẩy" bứt phá trong công tác xây dựng, kiểm tra, rà soát và tổ chức thi hành pháp luật

Ứng dụng trí tuệ nhân tạo và dữ liệu số: “Đòn bẩy" bứt phá trong công tác xây dựng, kiểm tra, rà soát và tổ chức thi hành pháp luật

Nhân Ngày Chuyển đổi số Quốc gia (10/10), Tạp chí Dân chủ và Pháp luật có cuộc trao đổi với Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tịnh - Phó Trưởng ban thường trực Ban Chỉ đạo của Bộ Tư pháp về phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và Đề án 06 về yêu cầu đổi mới công tác xây dựng, kiểm tra, rà soát và tổ chức thi hành pháp luật trong bối cảnh chuyển đổi số, phát triển dữ liệu lớn và ứng dụng trí tuệ nhân tạo (AI). Thứ trưởng chia sẻ về những nhiệm vụ Bộ Tư pháp đang triển khai nhằm nâng cao chất lượng xây dựng, kiểm tra, rà soát và tổ chức thi hành pháp luật; đồng thời làm rõ vai trò của dữ liệu và AI trong đổi mới phương thức hoạt động của Ngành Tư pháp.
Thúc đẩy cải cách thủ tục hành chính đồng bộ, thực chất, hiệu quả

Thúc đẩy cải cách thủ tục hành chính đồng bộ, thực chất, hiệu quả

Báo cáo số 796/BC-BTP ngày 30/9/2026 của Bộ Tư pháp về tình hình, kết quả cải cách thủ tục hành chính (TTHC) tháng 9 và quý III năm 2026; nhiệm vụ trọng tâm quý IV năm 2026 cho thấy, thời gian qua, các nhiệm vụ cải cách TTHC thường xuyên, dài hạn tiếp tục được thực hiện đồng bộ, bài bản. Tuy nhiên, công tác này còn tồn tại những hạn chế nhất định, yêu cầu các bộ, ngành, địa phương cần tập trung triển khai các nhiệm vụ trọng tâm, thúc đẩy công tác cải cách TTHC đồng bộ, thực chất, hiệu quả.
Nâng cao hiệu quả quản lý nhà nước đối với các lĩnh vực thuộc phạm vi quản lý của Bộ Tư pháp về phòng, chống rửa tiền

Nâng cao hiệu quả quản lý nhà nước đối với các lĩnh vực thuộc phạm vi quản lý của Bộ Tư pháp về phòng, chống rửa tiền

Ngày 28/9/2026, Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tịnh ký Quyết định số 2146/QĐ-BTP ban hành Kế hoạch hành động của Bộ Tư pháp thực hiện các Kế hoạch hành động quốc gia về phòng, chống rửa tiền, tài trợ khủng bố và tài trợ phổ biến vũ khí hủy diệt hàng loạt giai đoạn 2026 - 2030 và thực hiện cam kết của Chính phủ Việt Nam (Kế hoạch).
Những điểm mới quan trọng của Luật Trợ giúp pháp lý, đáp ứng yêu cầu thực tiễn

Những điểm mới quan trọng của Luật Trợ giúp pháp lý, đáp ứng yêu cầu thực tiễn

Luật số 05/2026/QH16 sửa đổi, bổ sung một số điều của Luật Trợ giúp pháp lý số 11/2017/QH14, tập trung mở rộng diện người được trợ giúp pháp lý, hoàn thiện tổ chức và đội ngũ thực hiện trợ giúp pháp lý, đơn giản hóa cơ chế thụ lý vụ việc, tăng cường phối hợp trong hoạt động tố tụng và đẩy mạnh chuyển đổi số.
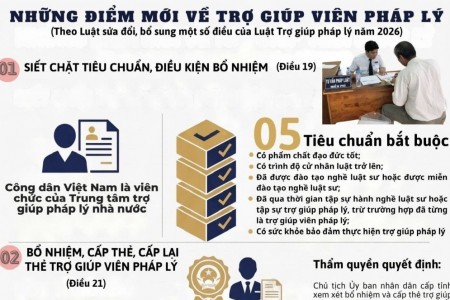
03 điểm mới về trợ giúp viên pháp lý

03 điểm mới về trợ giúp viên pháp lý

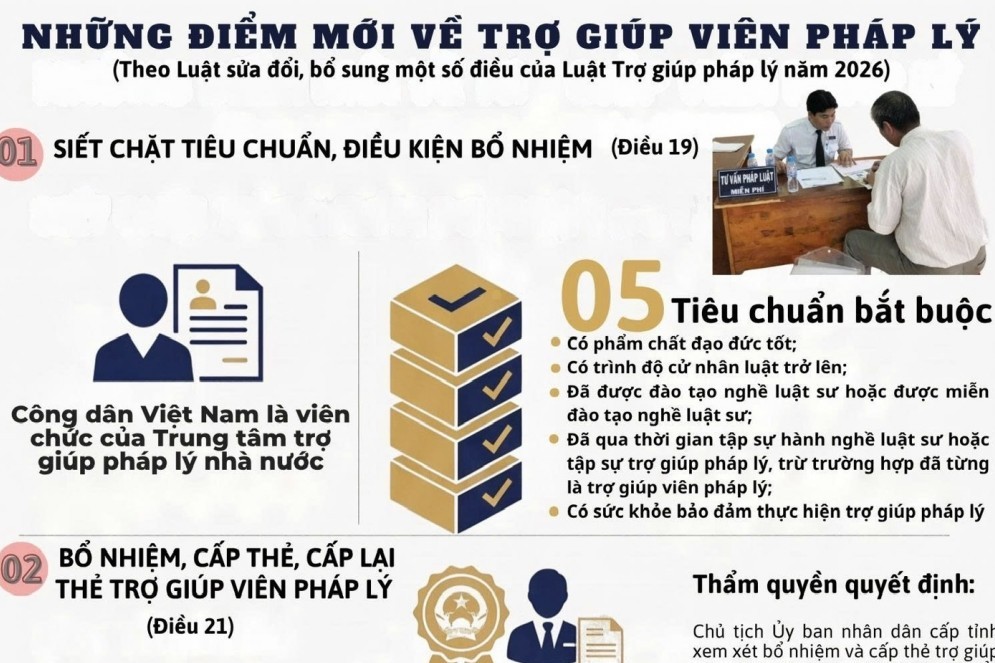
Nhằm nâng cao chất lượng đội ngũ trợ giúp viên pháp lý và hiệu quả cung cấp dịch vụ trợ giúp pháp lý, Luật sửa đổi, bổ sung một số điều của Luật Trợ giúp pháp lý năm 2026 đã hoàn thiện một số quy định về tiêu chuẩn, điều kiện bổ nhiệm trợ giúp pháp lý, cấp thẻ, cấp lại, miễn nhiệm và thu hồi thẻ trợ giúp viên pháp lý. Cụ thể:
Hoàn thiện hành lang pháp lý đồng bộ, thống nhất trong việc triển khai thí điểm chế định luật sư công

Hoàn thiện hành lang pháp lý đồng bộ, thống nhất trong việc triển khai thí điểm chế định luật sư công

Ngày 21/9/2026, Chính phủ ban hành Nghị định số 364/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Nghị quyết số 24/2026/QH16 ngày 24/4/2026 của Quốc hội về việc thí điểm thực hiện chế định luật sư công; trong đó quy định cụ thể các nội dung liên quan đến đào tạo nghề luật sư, gia nhập Đoàn Luật sư, cấp Thẻ cho luật sư công, lập danh sách luật sư công, bồi dưỡng, quản lý, xử lý vi phạm và giải quyết tố cáo đối với luật sư công.
Bộ Tư pháp đẩy mạnh cải cách hành chính, tạo chuyển biến từ thể chế đến tổ chức bộ máy

Bộ Tư pháp đẩy mạnh cải cách hành chính, tạo chuyển biến từ thể chế đến tổ chức bộ máy

Trong quý III năm 2026, Bộ Tư pháp tiếp tục triển khai đồng bộ các nhiệm vụ cải cách hành chính, tập trung vào hoàn thiện thể chế, cải cách thủ tục hành chính và sắp xếp, kiện toàn tổ chức bộ máy. Nhiều nhiệm vụ được triển khai gắn với yêu cầu nâng cao chất lượng xây dựng pháp luật, đơn giản hóa thủ tục, đẩy mạnh ứng dụng công nghệ thông tin và bố trí, sử dụng nguồn nhân lực phù hợp với yêu cầu nhiệm vụ.
Mô hình Viện kiểm sát nhân dân ba cấp từ thực tiễn tỉnh Cà Mau - Những vấn đề đặt ra và giải pháp hoàn thiện

Mô hình Viện kiểm sát nhân dân ba cấp từ thực tiễn tỉnh Cà Mau - Những vấn đề đặt ra và giải pháp hoàn thiện

Tóm tắt: Thực hiện chủ trương của Đảng về sắp xếp, tinh, gọn tổ chức bộ máy của hệ thống chính trị, ngành Kiểm sát nhân dân đã triển khai mô hình Viện kiểm sát nhân dân (VKSND) ba cấp theo hướng giảm tầng nấc trung gian, tăng cường phân cấp, phân quyền và nâng cao hiệu quả hoạt động. Trên cơ sở nghiên cứu phân tích những kết quả đạt được trong tổ chức bộ máy, quản trị, điều hành, chuyển đổi số và thực hiện chức năng thực hành quyền công tố, kiểm sát hoạt động tư pháp, nhất là thực tiễn tại tỉnh Cà Mau sau hơn 01 năm triển khai; đồng thời, nhận diện một số vướng mắc về thể chế, nguồn nhân lực, cơ sở vật chất và hạ tầng công nghệ thông tin. Từ đó, nghiên cứu đề xuất các giải pháp hoàn thiện thể chế và nâng cao hiệu quả vận hành mô hình VKSND.
Bộ Tư pháp triển khai quyết liệt, đồng bộ công tác cải cách hành chính, kiểm soát thủ tục hành chính

Bộ Tư pháp triển khai quyết liệt, đồng bộ công tác cải cách hành chính, kiểm soát thủ tục hành chính

Công tác cải cách hành chính, kiểm soát thủ tục hành chính (TTHC) tại Bộ Tư pháp thời gian qua được triển khai quyết liệt, đồng bộ, bám sát các chương trình, kế hoạch, chỉ đạo của Chính phủ, Thủ tướng Chính phủ. Bộ Tư pháp tiếp tục bám sát các cơ quan có thẩm quyền để hoàn thiện dự thảo Kết luận của Bộ Chính trị về nâng cao hiệu quả công tác cải cách TTHC nhằm tiếp tục đẩy mạnh cải cách theo hướng thực chất, hiệu quả.
Tích cực hoàn thiện thể chế trong lĩnh vực bổ trợ tư pháp

Tích cực hoàn thiện thể chế trong lĩnh vực bổ trợ tư pháp

Công tác quản lý nhà nước trong các lĩnh vực bổ trợ tư pháp thời gian qua tiếp tục được quan tâm, tập trung hoàn thiện về mặt thể chế, đẩy mạnh cải cách TTHC và chuyển đổi số, đạt được những kết quả tích cực.
Yêu cầu đồng bộ dữ liệu trong cải cách thủ tục hành chính

Yêu cầu đồng bộ dữ liệu trong cải cách thủ tục hành chính

Theo Báo cáo số 732/BC-BTP ngày 28/8/2026 của Bộ Tư pháp, cải cách thủ tục hành chính tiếp tục được đẩy mạnh gắn với chuyển đổi số, phân cấp, phân quyền và nâng cao chất lượng phục vụ người dân, doanh nghiệp. Kết quả thực hiện trong tháng 8/2026 cho thấy nhiều chuyển biến tích cực, đồng thời đặt ra yêu cầu tiếp tục đồng bộ dữ liệu, hoàn thiện quy trình và nâng cao hiệu quả phối hợp trong cải cách thủ tục hành chính.
Hoàn thiện thể chế đánh giá tác động thủ tục hành chính từ khâu xây dựng pháp luật

Hoàn thiện thể chế đánh giá tác động thủ tục hành chính từ khâu xây dựng pháp luật

Ngày 26/8/2026, Bộ Tư pháp ban hành Quyết định số 1968/QĐ-BT kèm theo Kế hoạch xây dựng dự thảo Thông tư hướng dẫn đánh giá tác động của thủ tục hành chính tại dự thảo văn bản quy phạm pháp luật. Đây là bước đi cụ thể nhằm triển khai các quy định của Luật Ban hành văn bản quy phạm pháp luật năm 2025.
Rà soát, xử lý văn bản bảo đảm phù hợp, thống nhất với Luật Tiếp cận thông tin năm 2026

Rà soát, xử lý văn bản bảo đảm phù hợp, thống nhất với Luật Tiếp cận thông tin năm 2026

Thực hiện nhiệm vụ được giao tại Kế hoạch triển khai thi hành Luật Tiếp cận thông tin của Thủ tướng Chính phủ, Bộ Tư pháp đã chủ trì, phối hợp với các Bộ, cơ quan ngang Bộ và Ủy ban nhân dân các tỉnh, thành phố tổ chức rà soát các văn bản quy phạm pháp luật có liên quan đến Luật Tiếp cận thông tin nhằm bảo đảm tính thống nhất trong áp dụng pháp luật về cung cấp, công khai thông tin của cơ quan, đơn vị; kịp thời phát hiện các quy định không còn phù hợp, chồng chéo, mâu thuẫn, trùng lặp hoặc không đáp ứng yêu cầu thực tiễn quản lý nhà nước; trên cơ sở đó đề xuất phương án xử lý cụ thể đối với từng văn bản hoặc quy định (thay thế, sửa đổi, bổ sung).
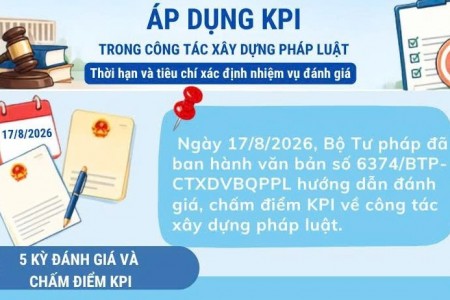
Áp dụng KPI trong công tác xây dựng pháp luật: Thời hạn và tiêu chí xác định nhiệm vụ đánh giá

Áp dụng KPI trong công tác xây dựng pháp luật: Thời hạn và tiêu chí xác định nhiệm vụ đánh giá

Ngày 06/7/2026, Thủ tướng Chính phủ đã ban hành Quyết định số 1205/QĐ-TTg phê duyệt Đề án thí điểm thực hiện việc đánh giá, chấm điểm về công tác xây dựng pháp luật. Để triển khai thực hiện thống nhất Đề án thí điểm nêu trên, Bộ Tư pháp đã chủ trì, phối hợp với các bộ, cơ quan ngang bộ nghiên cứu, xây dựng nội dung tài liệu hướng dẫn triển khai thực hiện Đề án.

Theo dõi chúng tôi trên: