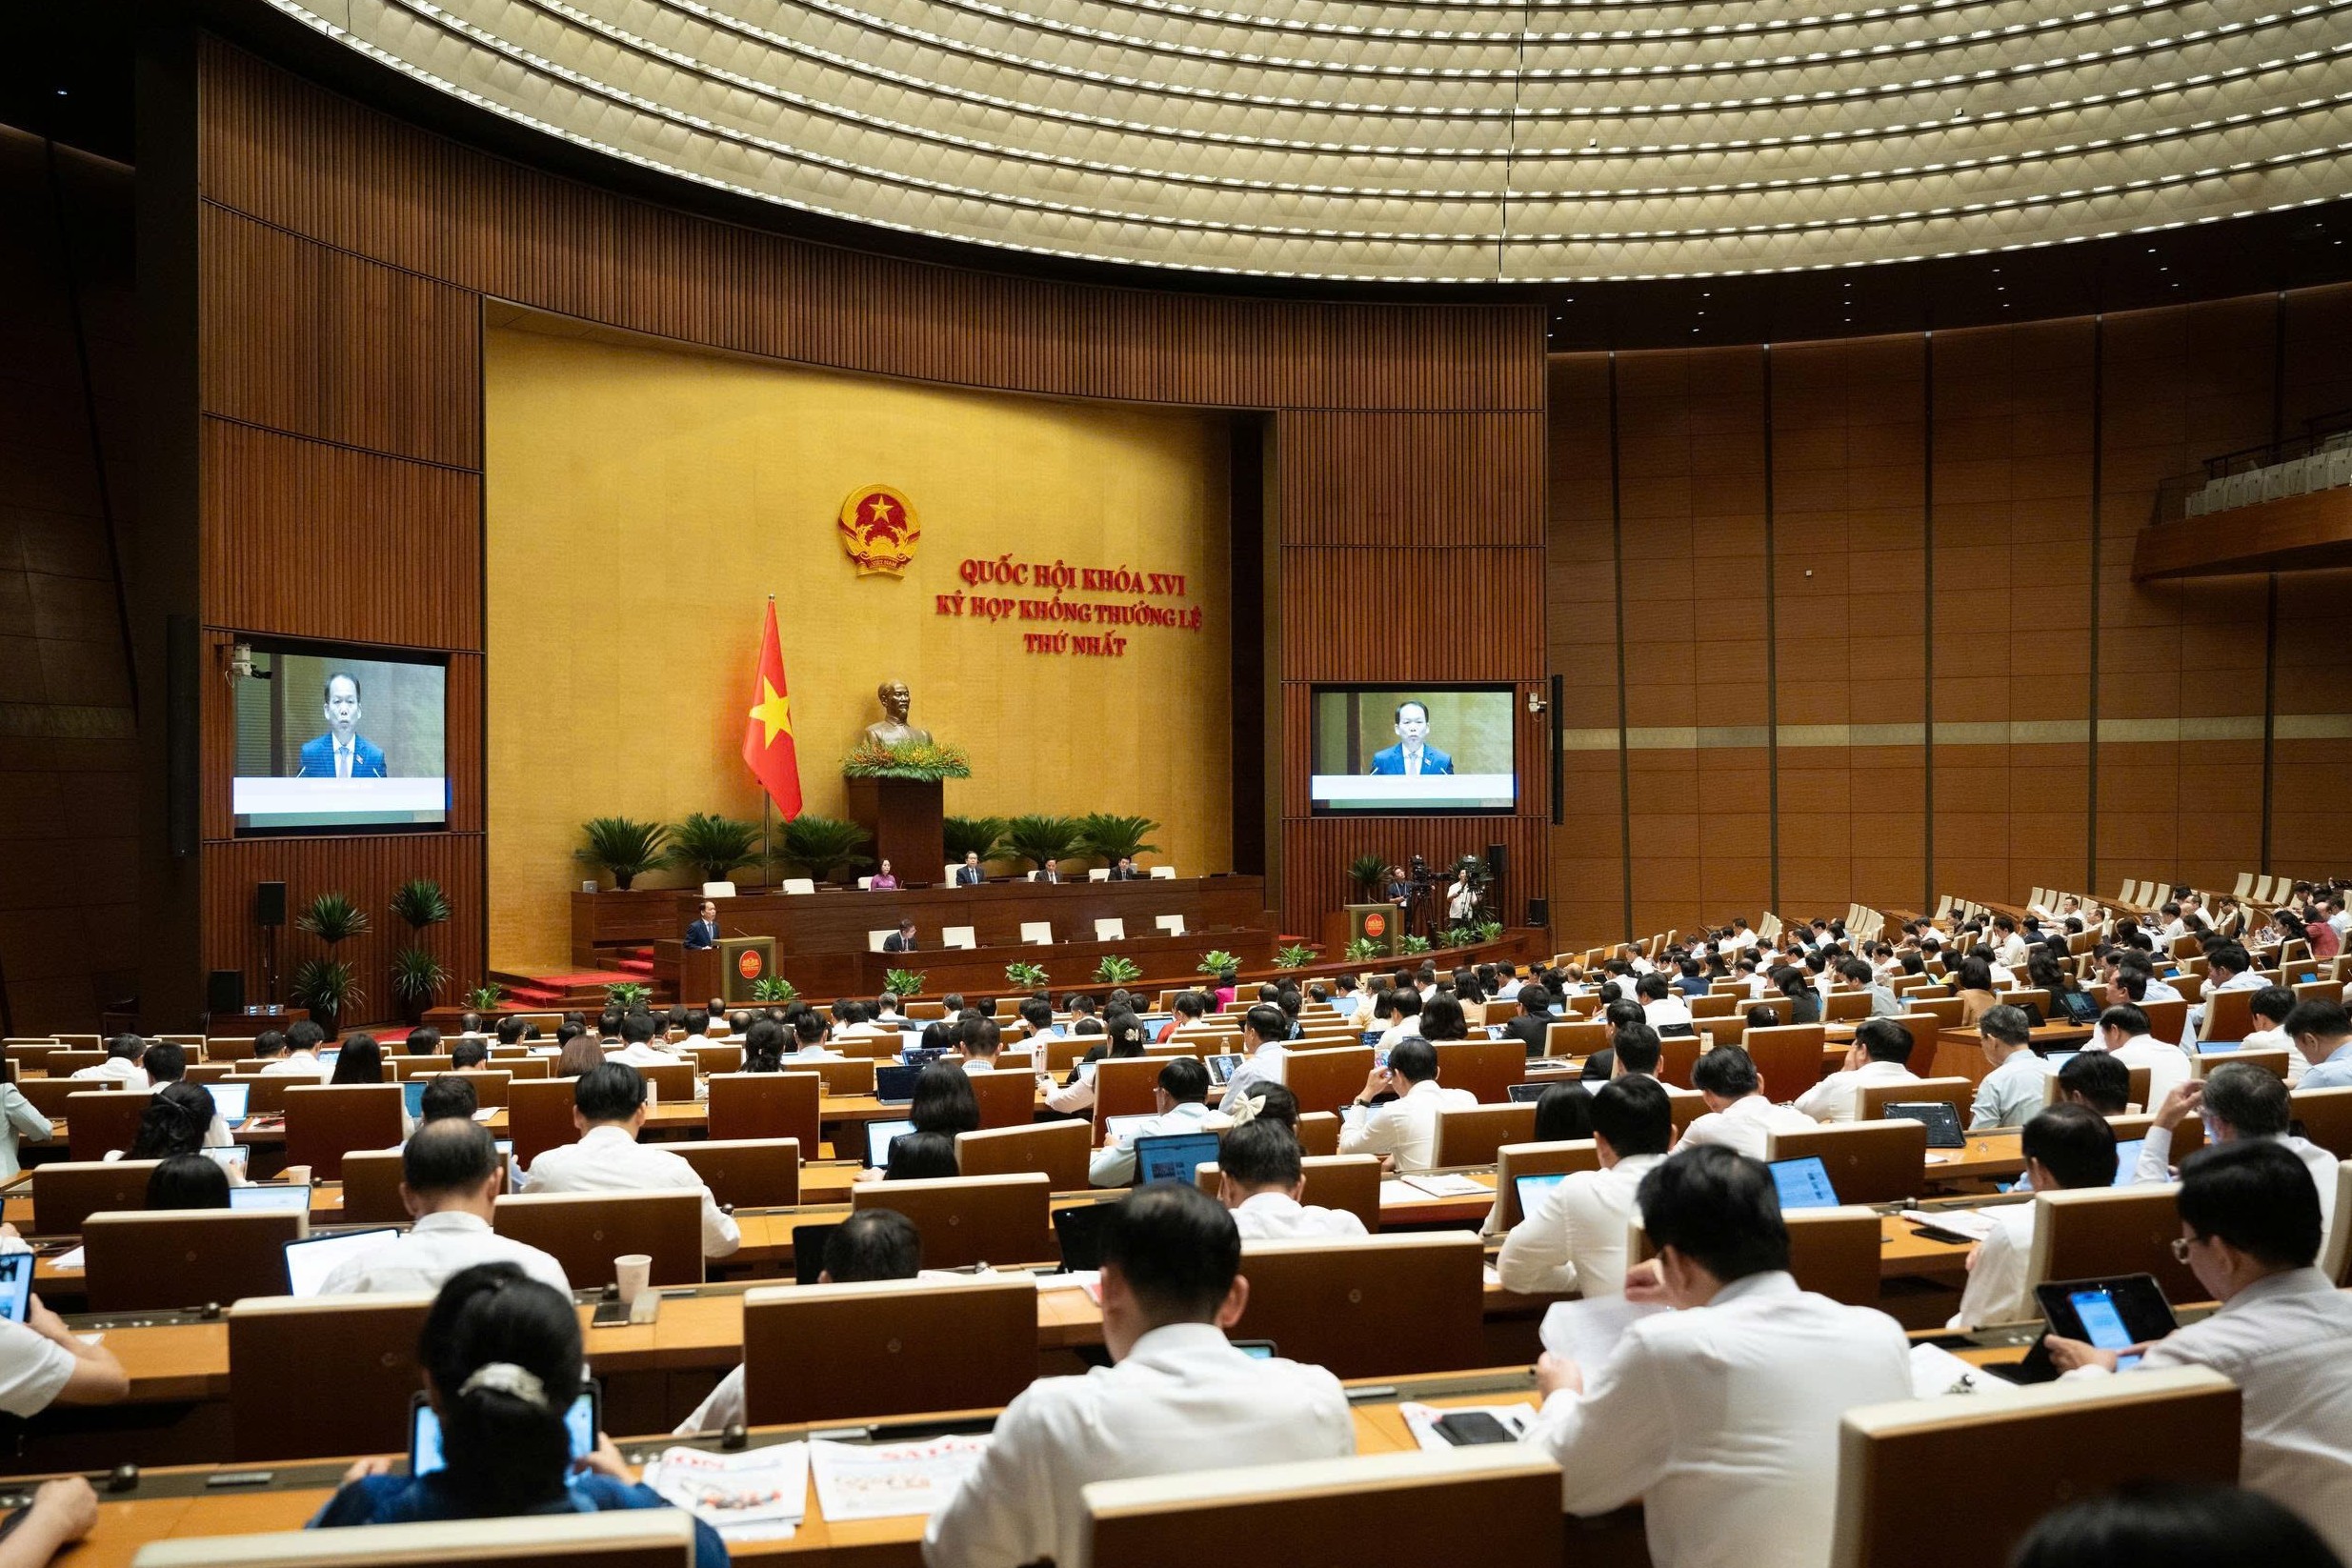
Tiếp tục Kỳ họp thứ 7, chiều 17/6, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Khắc Định, Quốc hội nghe Chính phủ và cơ quan thẩm tra báo cáo về dự án Luật Thuế giá trị gia tăng (sửa đổi). Theo đó, các cơ quan cho rằng, cần thiết sửa đổi Luật này để giải quyết các bất cập trong thực tiễn...
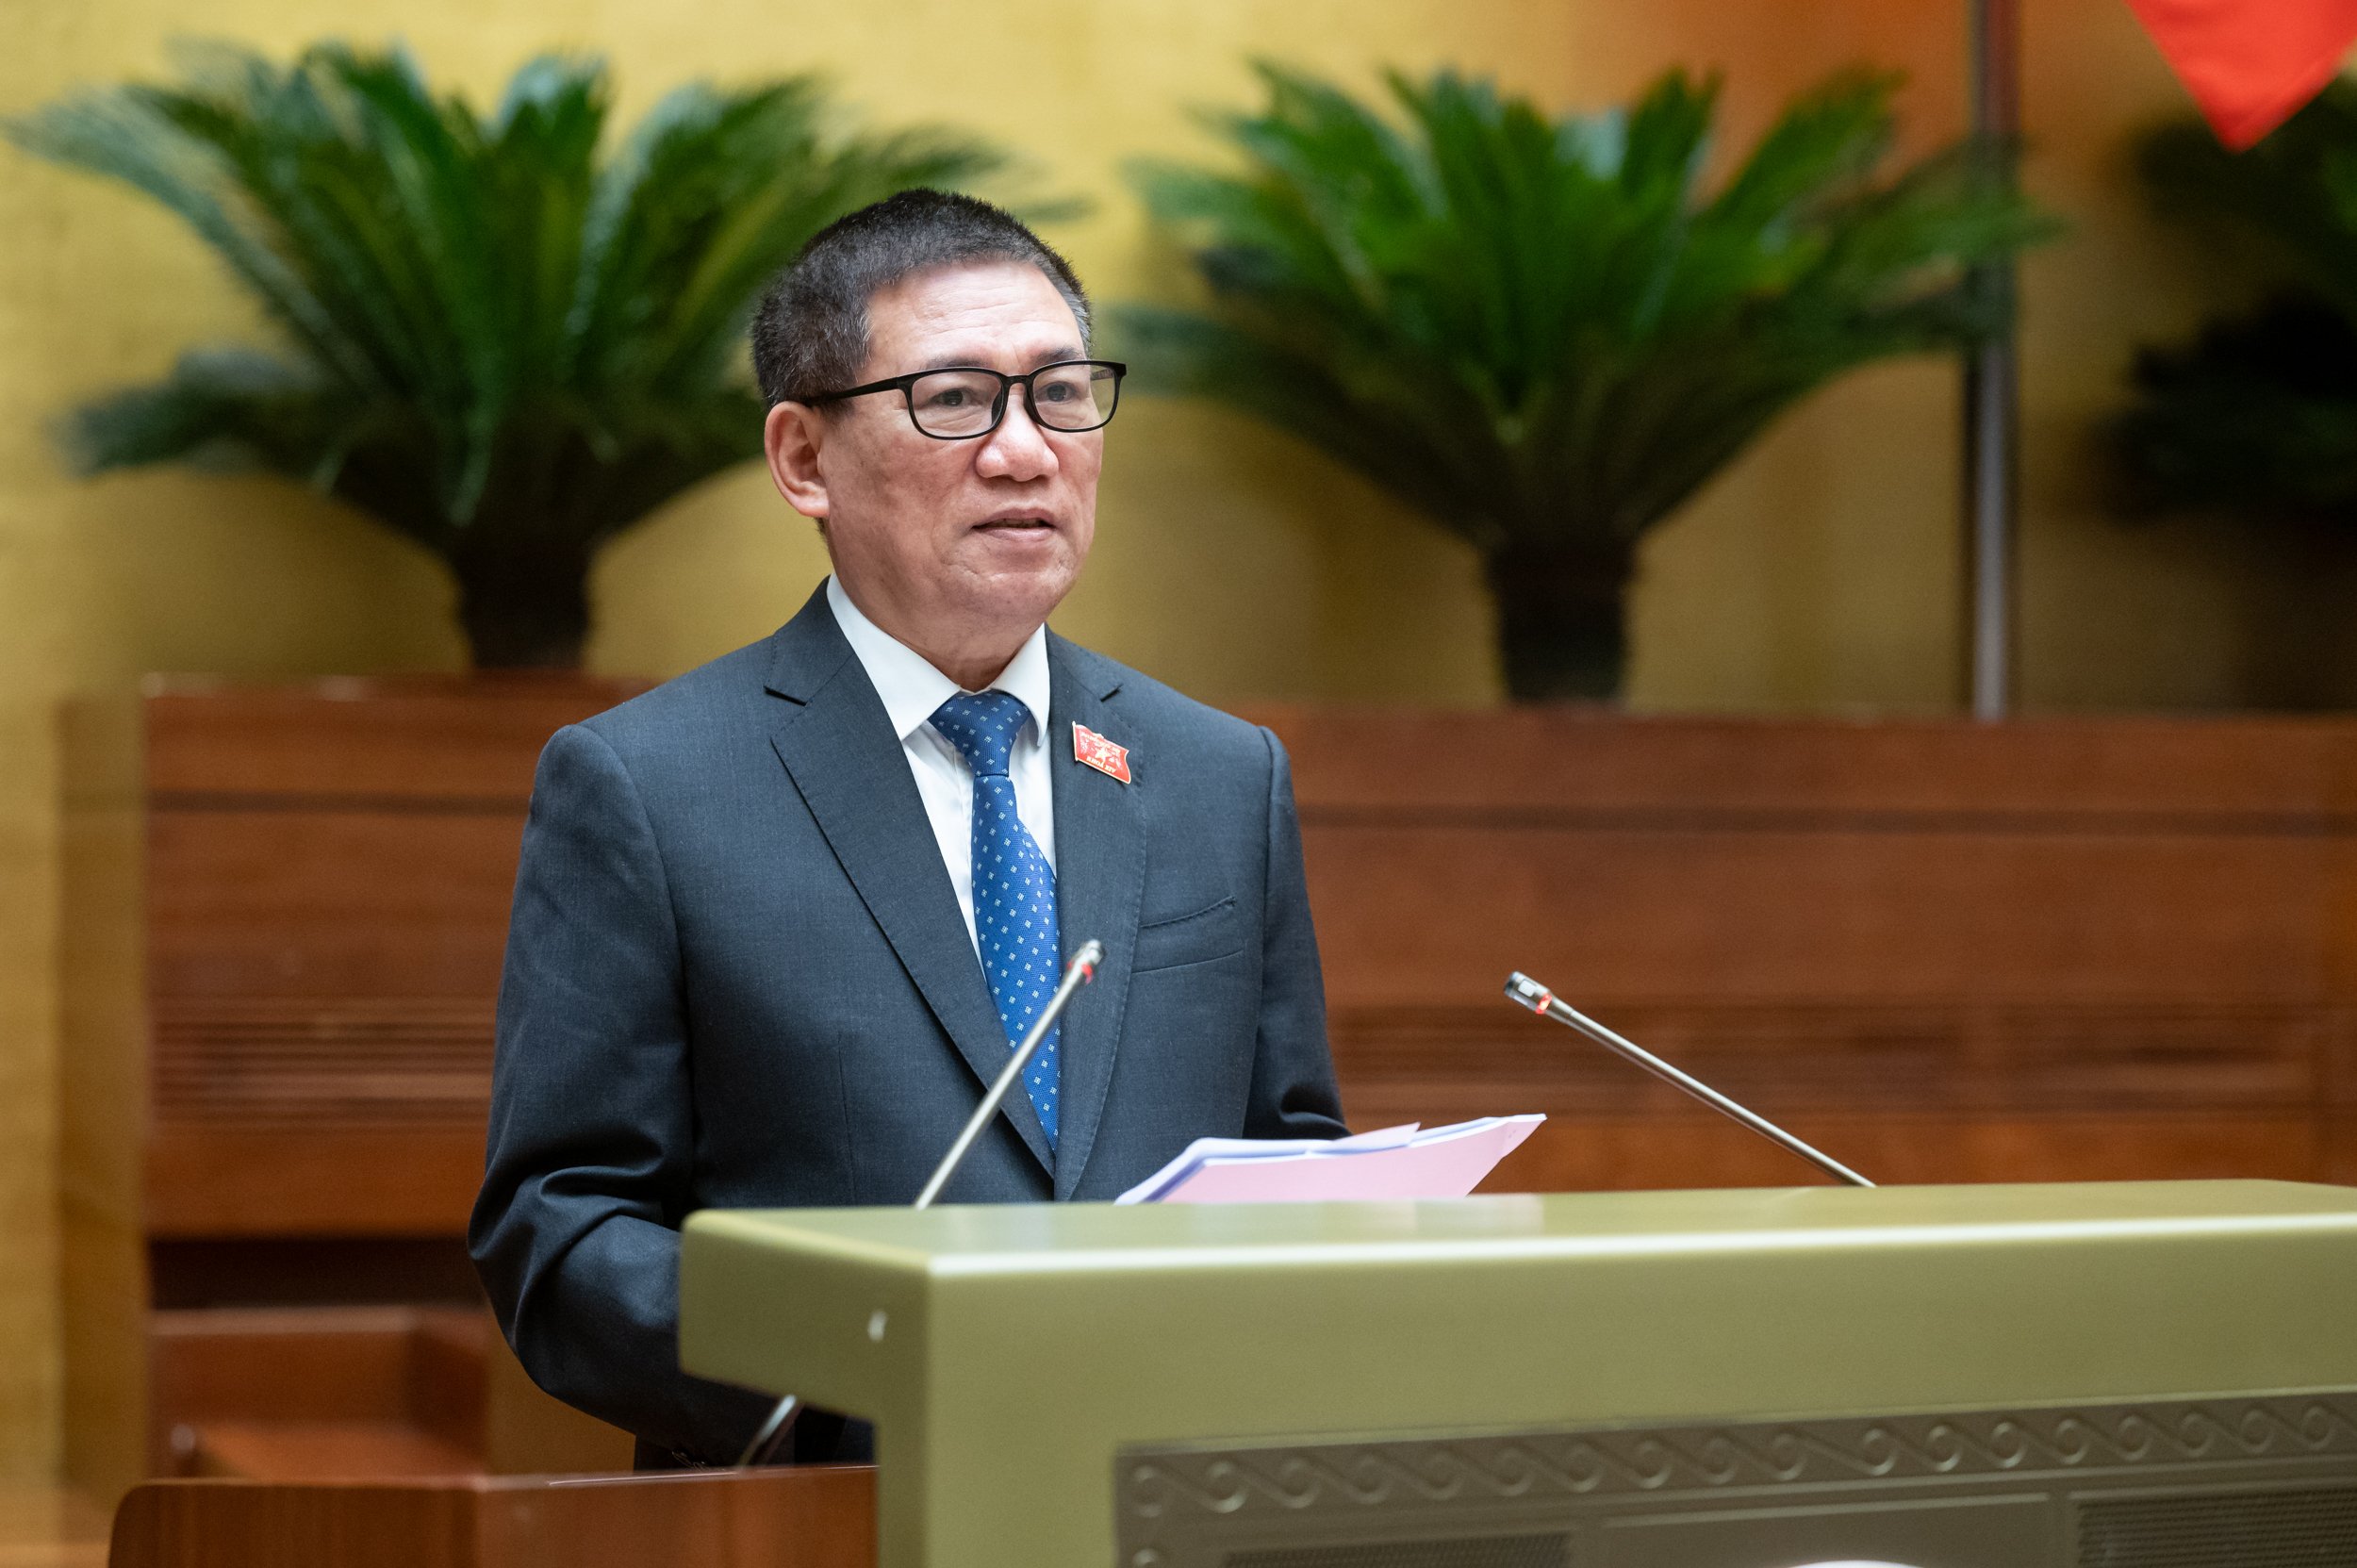
Quốc hội nghe Chính phủ và cơ quan thẩm tra báo cáo về dự án Luật Thuế giá trị gia tăng (sửa đổi)
Trước Quốc hội, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Hồ Đức Phớc trình bày Tờ trình về dự án Luật Thuế giá trị gia tăng (GTGT) (sửa đổi).
Theo đó, dự thảo Luật thuế GTGT (sửa đổi) gồm 04 Chương, 18 Điều. Dự án Luật được xây dựng với mục đích hoàn thiện quy định về chính sách thuế GTGT để bao quát toàn bộ các nguồn thu, mở rộng cơ sở thu; bảo đảm tính minh bạch, dễ hiểu, dễ thực hiện Luật để góp phần nâng cao năng lực và hiệu quả của hoạt động quản lý thuế trong phòng, chống trốn thuế, thất thu và nợ thuế; đảm bảo thu đúng thu đủ vào NSNN, đảm bảo ổn định nguồn thu NSNN. Đổi mới các nội dung và các điều luật theo hướng gia tăng các quy định, luật hóa các quy định đã thực hiện ổn định tại văn bản dưới luật (Nghị định, Thông tư) nhằm cải cách thủ tục hành chính; cải cách thủ tục quản lý thuế theo hướng đơn giản, rõ ràng, thống nhất, ổn định chính sách, thực hiện quản lý thuế điện tử, bảo vệ quyền lợi người nộp thuế, tạo môi trường thuận lợi cho người nộp thuế tuân thủ pháp luật về thuế, tự giác nộp đúng, đủ, kịp thời tiền thuế vào NSNN.
Khắc phục các vướng mắc phát sinh trong quá trình thực hiện Luật thuế GTGT thời gian qua; tháo gỡ bất cập, chồng chéo trong hệ thống pháp luật thuế GTGT và bảo đảm tính thống nhất, đồng bộ với các pháp luật liên quan; bảo đảm tính khả thi, minh bạch và thuận lợi cho tổ chức thực hiện, khơi thông, phát huy nguồn lực cho phát triển kinh tế - xã hội. Sửa đổi, bổ sung những quy định nhằm phù hợp với xu hướng cải cách thuế của quốc tế.
Dự thảo Luật về cơ bản vẫn được kế thừa từ Luật hiện hành nhưng có chỉnh lý, bổ sung cho phù hợp với nội dung chính sách. Theo đó, dự thảo Luật: Giữ nguyên nội dung quy định tại 05 Điều của Luật thuế GTGT hiện hành gồm: phạm vi điều chỉnh (Điều 1); thuế GTGT (Điều 2); đối tượng chịu thuế (Điều 3); căn cứ tính thuế (Điều 6); phương pháp tính thuế (Điều 9). Sửa đổi, bổ sung các nội dung quy định tại 11 Điều của Luật thuế GTGT hiện hành gồm: người nộp thuế (Điều 4); đối tượng không chịu thuế (Điều 5); giá tính thuế (Điều 7); thuế suất (Điều 8); phương pháp khấu trừ thuế (Điều 10); phương pháp tính trực tiếp trên GTGT (Điều 11); khấu trừ thuế GTGT đầu vào (Điều 12); các trường hợp hoàn thuế (Điều 13); hóa đơn, chứng từ (Điều 14); hiệu lực thi hành (Điều 15); tổ chức thực hiện (Điều 16). Bổ sung 01 Điều quy định về thời điểm xác định thuế GTGT và 01 Điều quy định về các hành vi bị nghiêm cấm.
Bộ trưởng Bộ Tài chính Hồ Đức Phớc
Theo Bộ trưởng Bộ Tài chính Hồ Đức Phớc, đối với những nội dung sửa đổi, bổ sung, dự thảo Luật đã bám sát theo 05 nhóm chính sách tại hồ sơ lập đề nghị xây dựng dự án Luật thuế GTGT (sửa đổi) đã được UBTVQH đồng ý gồm: (1) Hoàn thiện các quy định về đối tượng không chịu thuế GTGT; (2) Hoàn thiện các quy định về giá tính thuế GTGT; (3) Hoàn thiện các quy định về thuế suất thuế GTGT; (4) Hoàn thiện các quy định về khấu trừ thuế GTGT đầu vào; (5) Hoàn thiện các quy định về hoàn thuế GTGT. Đồng thời, thực hiện ý kiến của Chủ tịch Quốc hội tại phiên họp thứ 28 của UBTVQH (ngày 18/12/2023): “Quy định về thuế GTGT nằm ở nhiều nghị định khác nhau, nên cần rà soát luật hóa tối đa, tránh tình trạng luật khung, luật ống nhất là đối với luật về thuế”, dự thảo Luật đã luật hóa một số nội dung đang thực hiện ổn định tại các văn bản dưới Luật đối với 04 nhóm chính sách là: người nộp thuế, thời điểm xác định thuế GTGT, phương pháp khấu trừ thuế và phương pháp tính trực tiếp.
Hoàn thiện chính sách thu, phù hợp với mục tiêu đề ra trong Chiến lược cải cách hệ thống thuế đến năm 2030
Thay mặt cơ quan thẩm tra dự án Luật Thuế giá trị gia tăng (sửa đổi), Chủ nhiệm Ủy ban Tài chính, Ngân sách (TCNS) Lê Quang Mạnh khẳng định: Ủy ban nhất trí về sự cần thiết sửa đổi Luật để giải quyết các bất cập trong thực tiễn cũng như hoàn thiện chính sách thu, phù hợp với mục tiêu đề ra trong Chiến lược cải cách hệ thống thuế đến năm 2030 và Kế hoạch số 81/KH-UBTVQH15 của Ủy ban Thường vụ Quốc hội.
Về các trường hợp không phải nộp thuế GTGT đầu ra nhưng được khấu trừ thuế GTGT đầu vào: Dự thảo Luật quy định cho phép không tính thuế đầu ra nhưng được khấu trừ thuế đầu vào đối với nông lâm thuỷ sản chưa chế biến. Hiện nay việc chuyển nhượng dự án đầu tư và một số trường hợp khác cũng đang được áp dụng cơ chế tương tự. Ủy ban TCNS đề nghị Cơ quan soạn thảo giải trình làm rõ luận cứ và cơ sở pháp lý của các quy định này.
Về mức doanh thu bán hàng hóa, dịch vụ không chịu thuế GTGT: Dự thảo Luật sửa đổi quy định mức doanh thu hàng năm từ 100 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT (theo quy định của Luật hiện hành) thành “dưới mức do Chính phủ quy định”. Ủy ban TCNS cho rằng, việc sửa đổi, điều chỉnh quy định về ngưỡng doanh thu hàng năm thuộc diện không chịu thuế GTGT là cần thiết để phù hợp với thực tế phát triển kinh tế - xã hội hiện nay và cần được quy định cụ thể trong Luật để xác lập căn cứ pháp lý rõ ràng.
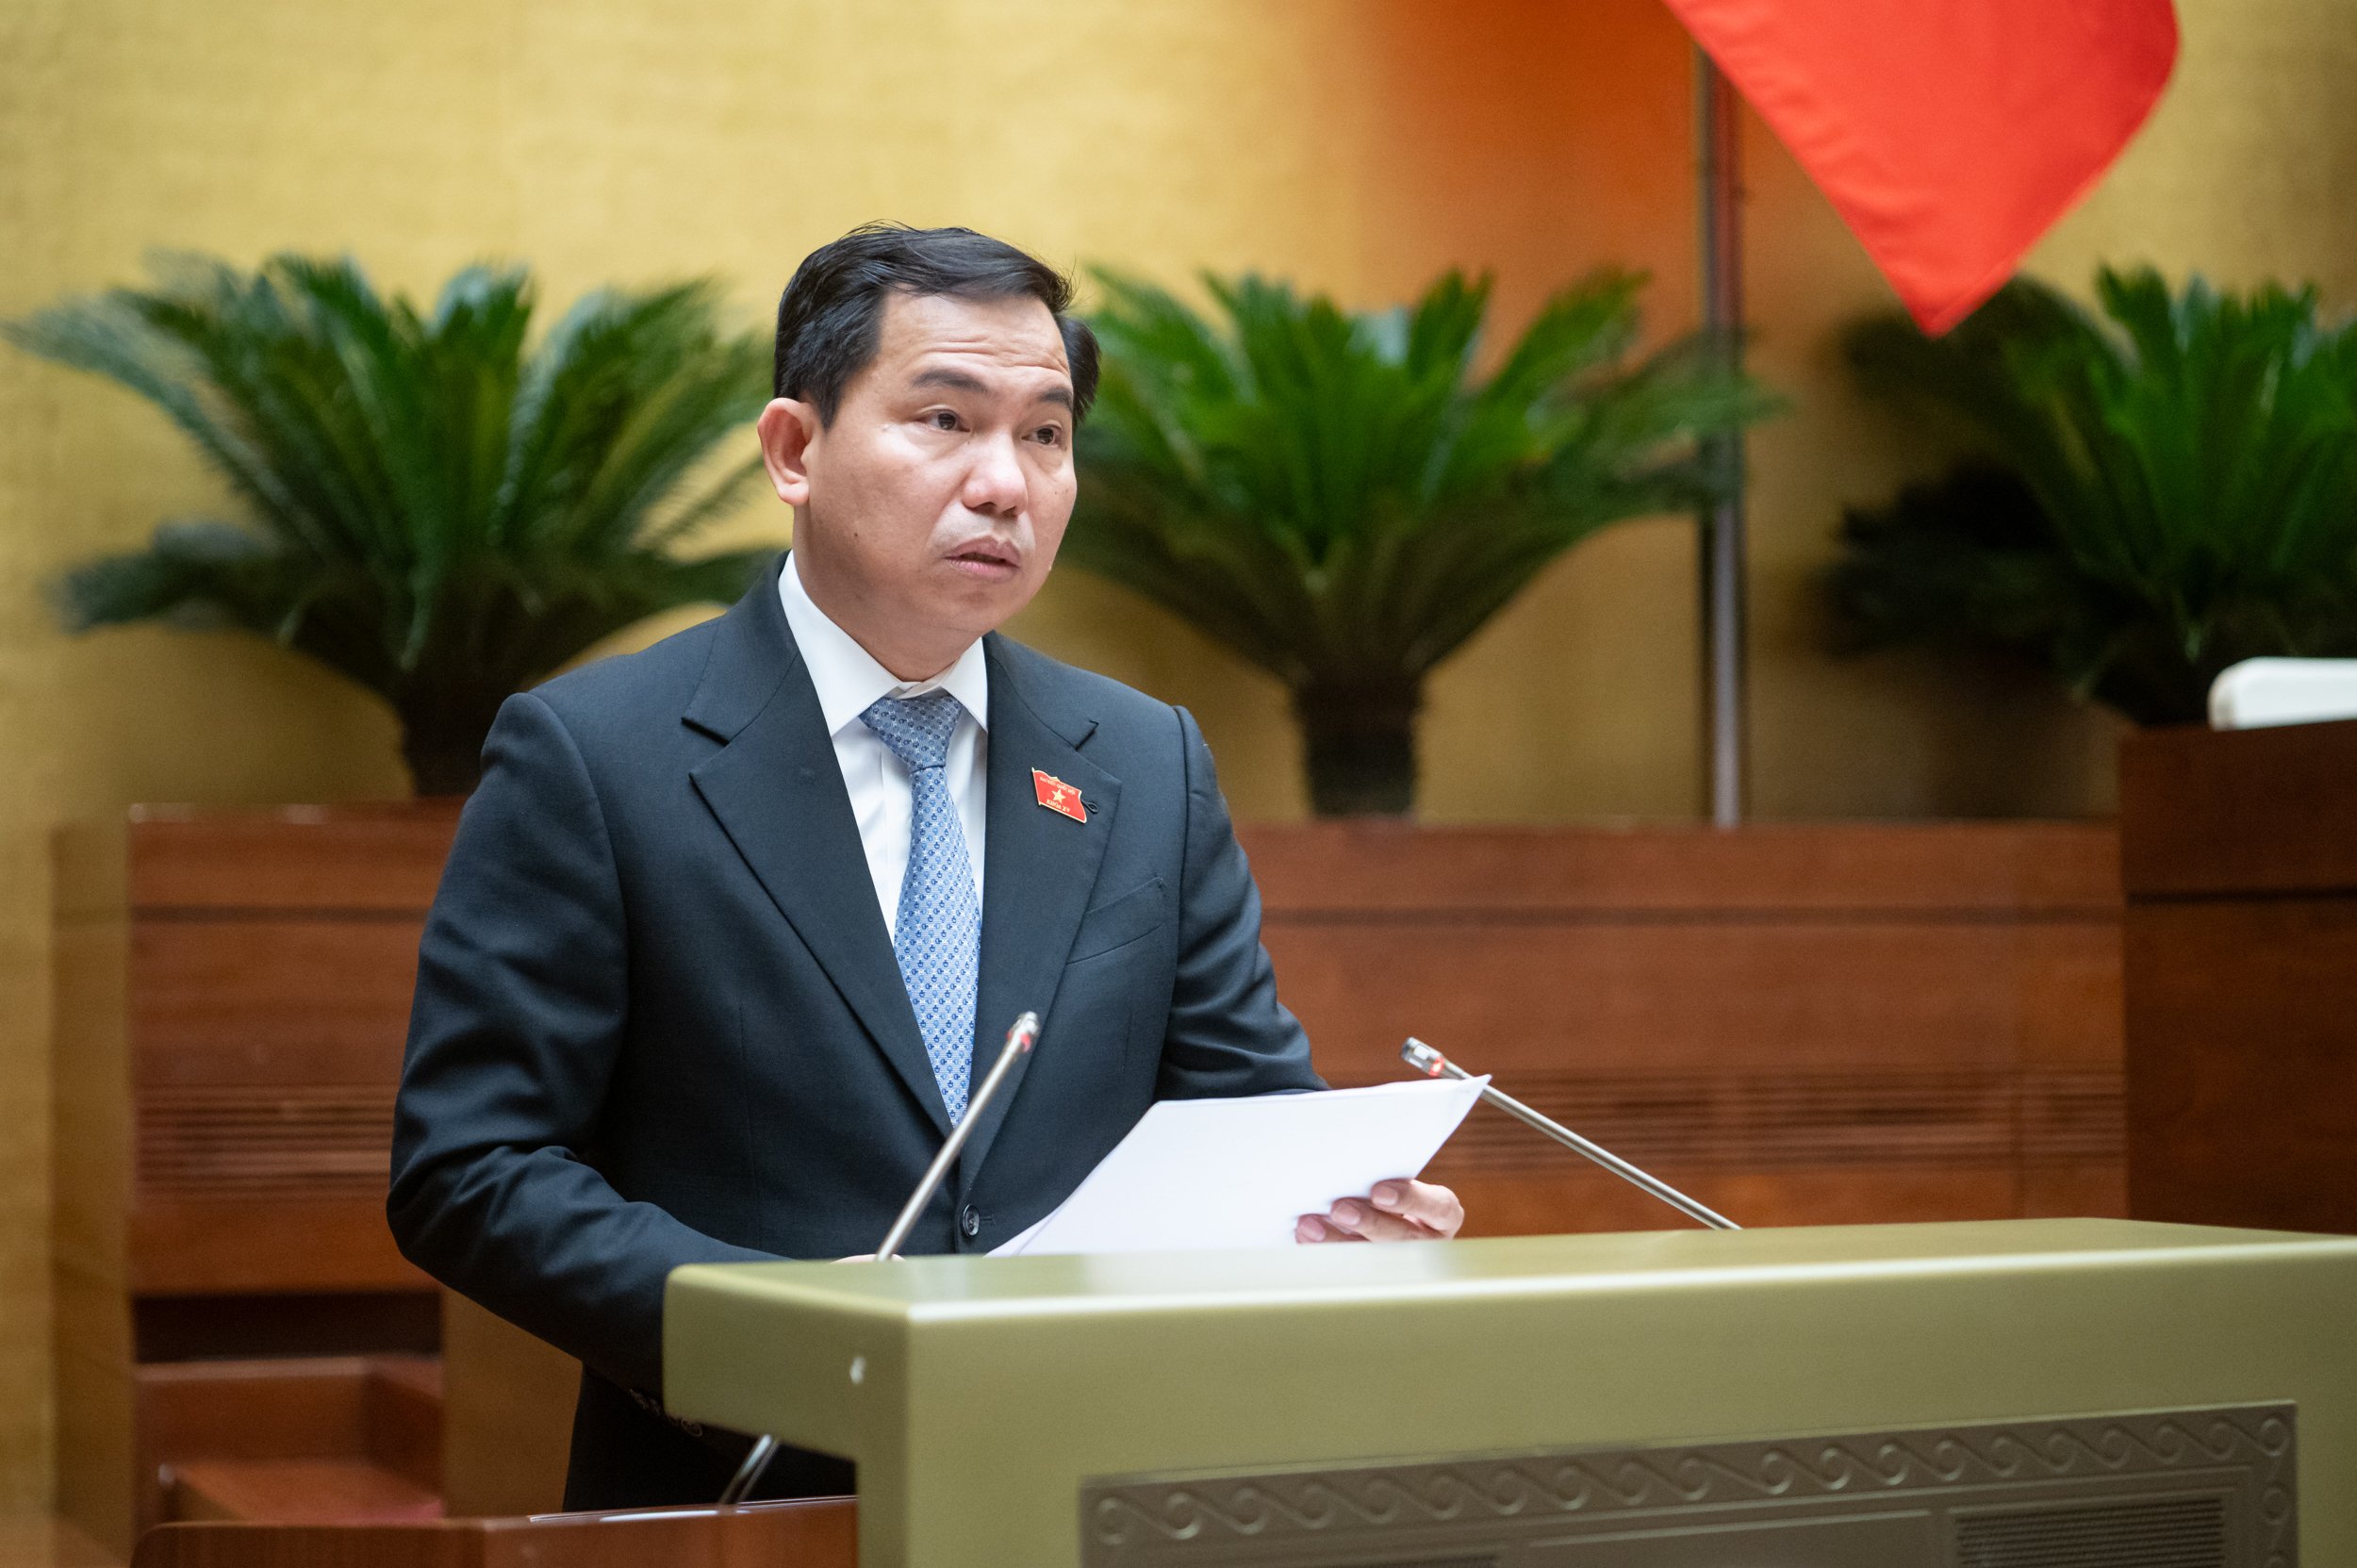
Chủ nhiệm Ủy ban Tài chính, Ngân sách Lê Quang Mạnh
Về bổ sung quy định không thu thuế GTGT đối với một số loại hàng hoá nhập khẩu: Dự thảo Luật bổ sung quy định quà biếu, quà tặng, tài sản di chuyển, hàng biên mậu trong định mức miễn thuế nhập khẩu theo pháp luật về thuế xuất khẩu, thuế nhập khẩu thuộc đối tượng không chịu thuế GTGT. Mặc dù không được quy định trong Luật song trên thực tế, việc miễn thuế GTGT gắn với miễn thuế nhập khẩu hiện cũng được thực hiện đối với hàng hoá nhập khẩu có giá trị nhỏ dưới 1 triệu đồng gửi qua chuyển phát nhanh (theo Quyết định số 78/2010/QĐ-TTg). Với sự bùng nổ của thương mại điện tử xuyên biên giới, lượng giao dịch hàng hóa có giá trị nhỏ xuyên biên giới đã tăng gấp nhiều lần trong thời gian qua.
Tại Việt Nam, hàng ngày có trung bình 4-5 triệu đơn hàng giá trị nhỏ được vận chuyển từ Trung Quốc về Việt Nam qua các sàn Shopee, Lazada, Tiki, TikTok,… Nhiều nước đã bỏ quy định miễn thuế GTGT đối với hàng hóa nhập khẩu có giá trị nhỏ để bảo vệ nguồn thu, tạo môi trường kinh doanh bình đẳng giữa hàng sản xuất trong nước và nhập khẩu.
Chủ nhiệm Ủy ban TCNS Lê Quang Mạnh đề nghị Chính phủ có chính sách phù hợp để mở rộng và bao quát các nguồn thu trong bối cảnh hạn chế về ngân sách hiện nay, giải trình cơ sở pháp lý của Quyết định số 78/2010/QĐ-TTg đối với nội dung nêu trên.
Bảo đảm công bằng với các doanh nghiệp trong nước và tránh thất thu thuế
Về đối tượng áp dụng thuế suất 0%: Dự thảo Luật bổ sung “công trình xây dựng, lắp đặt ở nước ngoài, trong khu phi thuế quan” và “hàng hoá cung cấp cho khách hàng nước ngoài khác theo quy định của Chính phủ” là hàng hoá xuất khẩu được áp dụng thuế suất 0%. Đa số ý kiến cho rằng, “công trình xây dựng, lắp đặt” khó có thể xem là “hàng hoá xuất khẩu”, ngoại trừ thiết bị, máy móc, nguyên vật liệu sử dụng để xây dựng các công trình này khi được vận chuyển từ Việt Nam sang nước ngoài thì mặc nhiên đã là hàng hoá xuất khẩu được hưởng thuế suất 0%; các dịch vụ đi kèm được xử lý theo cơ chế của dịch vụ xuất khẩu. Vì vậy, đề nghị bỏ nội dung này và giải trình cụ thể về “hàng hoá cung cấp cho khách hàng nước ngoài khác theo quy định của Chính phủ” để làm rõ về tính phù hợp, trong trường hợp cần thiết cần quy định rõ trong Luật, không giao Chính phủ quy định.
Chủ nhiệm Ủy ban TCNS Lê Quang Mạnh cho biết, dự thảo Luật quy định “hàng hoá xuất khẩu gồm: Hàng hoá được tiêu dùng ở ngoài Việt Nam, trong khu phi thuế quan”. Khu phi thuế quan được hưởng các ưu đãi miễn thuế xuất khẩu, thuế nhập khẩu và thuế GTGT 0% theo quy định hiện hành bao gồm: các kho bảo thuế, khu bảo thuế, kho ngoại quan và các doanh nghiệp chế xuất, khu chế xuất. Các hàng hoá được lưu giữ trong các kho/khu này về cơ bản là hàng hoá “trung chuyển”, sẽ được chuyển ra nước ngoài hoặc nhập khẩu vào Việt Nam. Các đối tượng là “hàng hoá được tiêu dùng” trong các khu này trong mọi trường hợp sẽ không được xuất khẩu ra khỏi Việt Nam, việc áp dụng thuế suất 0% đối với số hàng hoá được tiêu dùng tại các khu này là không phù hợp nguyên tắc thuế suất 0% chỉ được áp dụng với hàng xuất khẩu.
Nghị định số 35/2022/NĐ-CP quy định doanh nghiệp chế xuất hiện cũng được xuất bán vào thị trường trong nước, giống như các doanh nghiệp trong nước có sản xuất xuất khẩu. Theo nguyên tắc của thuế GTGT, hàng hoá được hưởng thuế suất 0% chỉ khi thực tế được xuất khẩu; hàng hoá được tiêu dùng trong khu phi thuế quan và cuối cùng không xuất khẩu thì không được hưởng thuế suất 0%.
Thay mặt Ủy ban TCNS, Chủ nhiệm Ủy ban Lê Quang Mạnh cho rằng, việc quy định toàn bộ hàng hoá tiêu dùng/ bán vào/ cung ứng cho các khu chế xuất, các doanh nghiệp chế xuất được hưởng thuế suất 0% như đối với xuất khẩu là chưa phù hợp đối với phần hàng hoá được sản xuất để bán vào thị trường nội địa và tạo ra sự phân biệt đối xử so với các doanh nghiệp trong nước có sản xuất xuất khẩu. Ủy ban TCNS đề nghị Chính phủ làm rõ về tính hợp lý của quy định cho phép các doanh nghiệp chế xuất được áp dụng cơ chế thuế suất 0% trong khi đồng thời được bán hàng vào nội địa; báo cáo cụ thể về thực trạng quản lý thu thuế đối với các doanh nghiệp này,… để có cơ sở thiết kế chính sách phù hợp, bảo đảm công bằng với các doanh nghiệp trong nước và tránh thất thu thuế.
Về dịch vụ xuất khẩu được áp dụng thuế suất 0%: Dự thảo Luật liệt kê các loại hình dịch vụ xuất khẩu được áp dụng thuế suất 0%. Đa số ý kiến nhất trí với hướng sửa đổi này, thể hiện rõ các ngành dịch vụ đang được xuất khẩu trên thực tế của Việt Nam, tạo sự rõ ràng, thuận lợi trong thực hiện, hạn chế các trường hợp lợi dụng chính sách và phù hợp với thông lệ của nhiều nước. Hiện một số công ty tư vấn thuế, doanh nghiệp cho rằng, việc giới hạn các dịch vụ được hưởng thuế suất 0% sẽ ảnh hưởng tới các doanh nghiệp đang hoạt động tại các khu phi thuế quan và một số loại hình dịch vụ mà các doanh nghiệp Việt Nam có thể tham gia vào chuỗi cung ứng toàn cầu như dịch vụ thanh toán, marketing, trung tâm hỗ trợ bán hàng, logistics,… Ủy ban TCNS đề nghị Cơ quan soạn thảo trên cơ sở ý kiến của các doanh nghiệp, làm rõ những loại hình dịch vụ của doanh nghiệp trong nước có thể đáp ứng yêu cầu là được cung cấp/ thực hiện và tiêu dùng tại nước ngoài để có thể được xem là dịch vụ xuất khẩu, bảo đảm sự nhất quán về bản chất và nguyên tắc áp dụng thuế suất 0% đối với dịch vụ xuất khẩu.
Về sản phẩm cung cấp trên các nền tảng số: Dự thảo Luật quy định “sản phẩm cung cấp trên nền tảng số theo quy định của Chính phủ” không thuộc đối tượng áp dụng thuế suất 0%. Với xu thế toàn cầu hóa hiện nay, lượng hàng hoá được các doanh nghiệp Việt Nam xuất khẩu ra nước ngoài trên cơ sở nền tảng số sẽ tăng trưởng theo thời gian, trở thành xu hướng bán hàng phổ biến, cần được khuyến khích và áp dụng thuế suất 0%. Ủy ban TCNS đề nghị Chính phủ nghiên cứu, điều chỉnh quy định về điều kiện khấu trừ thuế đầu vào đối với các trường hợp này một cách phù hợp.
Về việc bổ sung đối tượng áp dụng thuế suất 5%: Dự thảo Luật chuyển phân bón, tàu khai thác thủy sản tại vùng khơi, vùng biển, các loại máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp từ diện không chịu thuế sang nhóm hàng hóa áp dụng mức thuế suất 5%. Trong Ủy ban TCNS có 2 luồng ý kiến: (i) Một luồng ý kiến đồng tình với nội dung của dự thảo Luật để giải quyết vướng mắc, bất cập kéo dài của chính sách thuế GTGT hiện hành đối với các ngành sản xuất trong nước về các hàng hóa này; (ii) Một luồng ý kiến không tán thành với đề xuất của Chính phủ và cho rằng, việc áp dụng thuế suất 5% sẽ làm tăng chi phí đầu vào của sản xuất nông nghiệp, tăng giá thành sản phẩm, giảm tính cạnh tranh của sản phẩm nông nghiệp trong nước. Ủy ban TCNS đề nghị Chính phủ đánh giá kỹ và báo cáo đầy đủ hơn về tác động của việc sửa đổi chính sách này, từ góc độ tác động đối với các ngành sản xuất trong nước cũng như từ góc độ tác động đối với người nông dân.
Về định hướng tăng mức thuế suất phổ thông 10%: Mức thuế suất phổ thông 10% tại Việt Nam hiện nay là thấp hơn so với các nước trong khu vực và trên thế giới, cho thấy Việt Nam có dư địa để tăng thuế suất thuế GTGT, đặc biệt trong bối cảnh cần mở rộng cơ sở thu. Hiện một số nước trong khu vực ASEAN đã và đang tăng thuế suất GTGT như một giải pháp nhằm nâng cao hiệu quả thu ngân sách từ sau đại dịch. Chiến lược cải cách hệ thống thuế đến năm 2030 cũng đã xác định định hướng “nghiên cứu tăng thuế suất thuế GTGT theo lộ trình”. Ủy ban TCNS đề nghị Chính phủ đánh giá tác động đối với một số phương án tăng thuế suất theo lộ trình để cân nhắc khả năng quy định lộ trình tăng thuế suất trong dự án Luật một cách phù hợp, sau khi nền kinh tế đã được phục hồi, có thể vào cuối giai đoạn 5 năm 2026-2030.
Về phương pháp tính thuế: Dự thảo Luật quy định đối tượng áp dụng phương pháp tính trực tiếp bao gồm “tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam có doanh thu phát sinh tại Việt Nam chưa thực hiện đầy đủ chế độ kế toán, hoá đơn, chứng từ”. Ủy ban TCNS đề nghị Chính phủ làm rõ định hướng về chính sách thu (bao gồm cả thuế GTGT, thuế TNDN) và chính sách quản lý thu đối với các nhà cung cấp nước ngoài vì nội dung dự thảo Luật là không phù hợp nếu được áp dụng cho các nhà cung cấp nước ngoài bán hàng hoá, dịch vụ cho người tiêu dùng Việt Nam qua các sàn thương mại điện tử và nền tảng số. Quy định theo hướng này tạo ra sự bất bình đẳng cho các nhà cung cấp trong nước, làm mất nguồn thu ngân sách, chưa phù hợp với thông lệ quốc tế về thuế GTGT đối với các giao dịch số và là phương pháp tính thuế không thích hợp để áp dụng đối với các trường hợp không phát sinh thuế GTGT đầu vào tại Việt Nam.
Chủ nhiệm Ủy ban TCNS Lê Quang Mạnh cho biết, Ủy ban đề nghị Chính phủ cân nhắc kinh nghiệm các nước để áp dụng mức thuế suất GTGT thông thường (10%) theo đúng nguyên tắc của Luật Thuế GTGT, không áp dụng phương pháp tính trực tiếp để bảo vệ nguồn thu và tránh việc đối xử bất lợi cho các nhà cung cấp trong nước.
Bên cạnh các nội dung nêu trên, còn một số vấn đề khác đã được thể hiện tại Báo cáo thẩm tra đầy đủ với 8 nhóm vấn đề lớn, Uỷ ban TCNS trân trọng báo cáo và đề nghị các vị ĐBQH tập trung thảo luận, cho ý kiến về các nội dung nêu trên cũng như những vấn đề khác mà đại biểu quan tâm trong quá trình thảo luận tại Tổ và Hội trường của Kỳ họp thứ 7, Quốc hội khóa XV.
Bích Lan - Nghĩa Đức
Nguồn: Cổng thông tin điện tử Quốc hội Việt Nam