Tóm tắt: Dự thảo Luật Đất đai (sửa đổi)[1] (dự thảo Luật) đang xem xét bỏ công chứng bắt buộc đối với một số giao dịch về quyền sử dụng đất, đặt ra yêu cầu hài hòa giữa cải cách thủ tục hành chính với bảo vệ quyền tài sản, phòng ngừa tranh chấp và bảo đảm an toàn pháp lý cho thị trường quyền sử dụng đất. Trên cơ sở phương pháp phân tích pháp lý, kinh tế học pháp luật, pháp luật so sánh và thực tiễn xét xử, nghiên cứu làm rõ sự cần thiết phải công chứng đối với quyền sử dụng đất - một loại tài sản và hàng hóa đặc biệt, có giá trị lớn, cần được nhìn nhận như chi phí phòng ngừa rủi ro, thay vì chỉ là chi phí thủ tục. Từ đó, nghiên cứu đề xuất duy trì công chứng bắt buộc đối với các giao dịch có rủi ro pháp lý cao hoặc liên quan đến chủ thể cần được bảo vệ đặc biệt; đối với giao dịch có rủi ro thấp hơn, có thể mở rộng quyền lựa chọn công chứng hoặc cơ chế xác thực khác khi hạ tầng dữ liệu, hệ thống đăng ký và cơ chế trách nhiệm thay thế bảo đảm đáp ứng yêu cầu an toàn pháp lý.
Từ khóa: công chứng bắt buộc; quyền sử dụng đất; an toàn pháp lý; phòng ngừa tranh chấp; quyền tài sản; giao dịch đất đai.
Nhận bài: 22/7/2026 Hoàn thành biên tập: 11/8/2026 Duyệt đăng: 14/8/2026
MANDATORY NOTARIZATION FOR LAND USE RIGHT TRANSACTIONS IN THE DRAFT LAND LAW (AMENDED): A PERSPECTIVE ON ENSURING LEGAL CERTAINTY
Abstract: The draft Land Law (amended) is considering the removal of mandatory notarization for certain land use right transactions, necessitating a balance between administrative procedure reform, the protection of property rights, dispute prevention, and the assurance of legal certainty in the land use rights market. Drawing on legal analysis, law economics, comparative law, and judicial practice, this study clarifies the necessity of notarization for land use rights-a special, high-value asset and commodity-arguing that it should be viewed as a risk-mitigation cost rather than merely an administrative expense. Consequently, the study proposes maintaining mandatory notarization for transactions involving high legal risk or parties requiring special protection; for lower-risk transactions, options for notarization or alternative authentication mechanisms could be expanded, provided that data infrastructure, registration system, and liability mechanism are robust enough to ensure legal certainty.
Keywords: Mandatory notarization; land use rights; legal certainty; dispute prevention; property rights; land transactions.
Article received: 22/7/2026 Editing completed: 11/8/2026 Approvedfor publication: 14/8/2026
Đặt vấn đề
Cải cách thể chế, cải cách thủ tục hành chính và chuyển đổi số là yêu cầu quan trọng trong quá trình hoàn thiện pháp luật đất đai ở Việt Nam. Việc đơn giản hóa thủ tục, rút ngắn thời gian giao dịch, giảm chi phí tuân thủ và khai thác hiệu quả cơ sở dữ liệu đất đai là những mục tiêu chính đáng. Tuy nhiên, đối với giao dịch về quyền sử dụng đất (QSDĐ), việc giảm thủ tục cần được xem xét trong mối quan hệ giữa chi phí phòng ngừa và chi phí khắc phục hậu quả.
Nghị quyết số 21-NQ/TW[2] xác định đất đai là “tài nguyên đặc biệt của quốc gia, không gian sinh tồn và phát triển”, đồng thời, khẳng định QSDĐ là một loại tài sản và hàng hóa đặc biệt, được pháp luật bảo hộ. Nghị quyết yêu cầu chuyển mạnh từ tư duy quản lý hành chính sang quản trị hiện đại, công khai, minh bạch, dựa trên dữ liệu số, đồng thời, nhấn mạnh yêu cầu không buông lỏng quản lý, không để gia tăng bất bình đẳng hoặc ảnh hưởng đến quyền, lợi ích hợp pháp, chính đáng của Nhân dân. Nghị quyết cũng định hướng xây dựng hệ thống thông tin quốc gia về đất đai kết nối với cơ sở dữ liệu dân cư, quy hoạch, thuế, công chứng, ngân hàng, bất động sản, đồng thời, thực hiện đăng ký bắt buộc về QSDĐ và mọi biến động đất đai. Định hướng này cho thấy, chuyển đổi số trong lĩnh vực đất đai không phải là sự lựa chọn giữa “công chứng” và “công nghệ”, mà hướng tới cơ chế tích hợp, trong đó, công chứng, đăng ký và dữ liệu số được kết nối, bổ trợ lẫn nhau.
Trong khi đó, dự thảo Luật đặt ra hướng tiếp cận linh hoạt hơn đối với công chứng giao dịch về QSDĐ. Vấn đề đặt ra, nếu bỏ công chứng bắt buộc, thiết chế nào sẽ thay thế các chức năng phòng ngừa rủi ro mà công chứng hiện đang thực hiện. Vấn đề này càng đáng lưu ý khi QSDĐ là tài sản quan trọng, các giao dịch liên quan đến QSDĐ có giá trị lớn đối với cá nhân, gia đình. Đối với nhiều gia đình, thửa đất hoặc căn nhà không chỉ là tài sản đầu tư, mà còn là nơi ở, nguồn sinh kế, kết quả tích lũy và giá trị tinh thần của nhiều thế hệ. Giao dịch bị vô hiệu, không đúng ý chí nên các bên có thể làm mất, đình trệ khả năng khai thác, chuyển dịch tài sản trong thời gian dài, không chỉ ảnh hưởng đến cá nhân, gia đình, mà còn tiềm ẩn gây bất ổn xã hội. Bên cạnh đó, giao dịch về QSDĐ diễn ra trong môi trường có sự bất cân xứng về thông tin, hiểu biết pháp luật và năng lực thương lượng. Một bên có thể ít am hiểu pháp luật, trong khi bên kia có kinh nghiệm giao dịch, đội ngũ tư vấn hoặc khả năng tiếp cận thông tin tốt hơn. Vì vậy, tự do hợp đồng cần được đặt trong mối quan hệ với yêu cầu bảo vệ quyền, lợi ích hợp pháp của các bên, đặc biệt là chủ thể có vị thế yếu hơn.
Trên cơ sở đó, nghiên cứu làm rõ một số vấn đề liên quan đến hoạt động của công chứng bắt buộc đối với giao dịch về QSDĐ; phân tích các lập luận về khả năng thay thế công chứng bằng đăng ký, dữ liệu số hoặc cơ chế hậu kiểm; trên cơ sở kinh nghiệm quốc tế và phân tích chi phí, lợi ích, đề xuất mô hình phân loại: duy trì công chứng bắt buộc đối với giao dịch có độ rủi ro cao, đồng thời, mở rộng cơ chế linh hoạt đối với giao dịch có độ rủi ro thấp khi các thiết chế thay thế đã đủ khả năng bảo đảm an toàn pháp lý.
1. Một số vấn đề về hoạt động công chứng đối với các giao dịch về quyền sử dụng đất
Công chứng các giao dịch về QSDĐ là một trong những cơ chế quan trọng nhằm bảo đảm an toàn pháp lý cho giao dịch và hạn chế tranh chấp. Tuy nhiên, trong bối cảnh hoàn thiện pháp luật về công chứng hiện nay, việc xác định phạm vi giao dịch về QSDĐ cần công chứng bắt buộc đặt ra nhiều vấn đề cần được xem xét. Trên cơ sở đó, cần làm rõ vai trò của công chứng cũng như chi phí công chứng và chi phí xã hội của cơ chế này.
1.1. Ý nghĩa, vai trò củahoạt động công chứng đối với các giao dịch về quyền sử dụng đất
Khác với nhiều loại tài sản thông thường, QSDĐ chịu sự điều chỉnh đồng thời của pháp luật đất đai, dân sự, hôn nhân và gia đình, công chứng, đăng ký và trong nhiều trường hợp còn liên quan đến pháp luật doanh nghiệp, đầu tư, tín dụng. Nghị quyết số 21-NQ/TW xác định QSDĐ là “một loại tài sản và hàng hóa đặc biệt nhưng không phải là quyền sở hữu”, đồng thời, khẳng định QSDĐ và tài sản gắn liền với đất được pháp luật bảo hộ.
Về phương diện kinh tế học, việc xác lập và bảo vệ rõ ràng quyền tài sản có ý nghĩa đặc biệt quan trọng đối với đầu tư, khả năng sử dụng đất làm tài sản bảo đảm và hiệu quả giao dịch. Nghiên cứu cho thấy, mức độ bảo đảm của quyền đối với đất có thể tạo động lực đầu tư dài hạn, tăng khả năng sử dụng đất làm tài sản bảo đảm và nâng cao lợi ích kinh tế từ giao dịch[3].
Do đó, an toàn pháp lý của giao dịch về QSDĐ không chỉ có ý nghĩa đối với bên chuyển nhượng và bên nhận chuyển nhượng, mà còn liên quan đến người nhận chuyển quyền tiếp theo, ngân hàng, chủ nợ, thành viên gia đình, người thừa kế và tính ổn định của thị trường.
Như vậy, hoạt động công chứng đối với các giao dịch về QSDĐ đóng vai trò cốt lõi trong việc bảo đảm an toàn pháp lý, bảo vệ quyền lợi hợp pháp cho các bên tham gia và ổn định thị trường bất động sản nói riêng và các quan hệ giao dịch dân sự, kinh tế nói chung. Vai trò này được thể hiện qua ba khía cạnh trọng tâm sau:
Thứ nhất, công chứng là thiết chế phòng ngừa, không chỉ là thủ tục xác nhận.
Công chứng không chỉ thực hiện chức năng xác nhận chữ ký, mà còn đóng vai trò quan trọng trong bảo đảm an toàn pháp lý và phòng ngừa tranh chấp. Điều 3 Luật Công chứng năm 2024, sửa đổi, bổ sung năm 2026 (Luật Công chứng năm 2024) xác định giao dịch phải công chứng là giao dịch quan trọng, đòi hỏi điều kiện tham gia giao dịch chặt chẽ và mức độ an toàn pháp lý cao. Đồng thời, chức năng xã hội của công chứng viên là cung cấp dịch vụ công do Nhà nước ủy nhiệm nhằm bảo đảm an toàn pháp lý, phòng ngừa tranh chấp và bảo vệ quyền, lợi ích hợp pháp của cá nhân, tổ chức (Điều 4). Văn bản công chứng có giá trị chứng cứ theo quy định của pháp luật (Điều 6).
Các quy định này tạo cơ sở pháp lý để xem công chứng là thiết chế tiền kiểm đối với giao dịch. Trước khi giao dịch phát sinh hậu quả pháp lý, công chứng viên có thể kiểm tra hồ sơ, xác định chủ thể, xem xét quyền định đoạt, đối chiếu nội dung giao dịch với quy định pháp luật, giải thích quyền và nghĩa vụ, nhận diện dấu hiệu bất thường và xác nhận ý chí của người tham gia giao dịch.
Trong mô hình công chứng Latin, chức năng công chứng được đặt trong khuôn khổ “công lý phòng ngừa” (preventive justice), hướng đến bảo đảm an toàn pháp lý và hạn chế tranh chấp trước khi phát sinh. Liên minh Công chứng viên Quốc tế (UINL) xác định công chứng là thiết chế góp phần bảo đảm an toàn pháp lý và công lý phòng ngừa. Hướng dẫn kỹ thuật FAO UINL về quản trị có trách nhiệm đối với QSDĐ nhấn mạnh vai trò của công chứng viên với tư cách những người hành nghề pháp lý công độc lập trong tư vấn, bảo vệ quyền đối với đất đai và hỗ trợ việc tạo lập, thay đổi, chuyển dịch các quyền này từ giai đoạn tiền tranh chấp[4].
Công chứng và đăng ký đất đai thực hiện những chức năng khác nhau nhưng có tính bổ trợ: công chứng kiểm soát giao dịch ở phương diện pháp lý và ý chí của chủ thể; đăng ký ghi nhận, công khai tình trạng pháp lý của quyền. Vì vậy, việc cho rằng thiết chế đăng ký đất đai có thể đương nhiên thay thế thiết chế công chứng là không có cơ sở mà có thể làm gia tăng rủi ro pháp lý và tranh chấp.
Thứ hai, công chứng góp phần khắc phục bất cân xứng thông tin.
Trong giao dịch về QSDĐ, một bên có thể không biết hoặc không đủ khả năng để nhận diện các vấn đề quan trọng như: tài sản có thuộc quyền sở hữu hoặc quyền sử dụng chung hay không; người ký kết có quyền định đoạt hay không; người đại diện có vượt quá phạm vi đại diện hay không; tài sản có liên quan đến quyền của vợ hoặc chồng hay không; có người thừa kế hoặc đồng chủ thể khác có quyền đối với tài sản hay không; giao dịch có dấu hiệu giả tạo hay không; người ký kết có thực sự tự nguyện hay đang bị ép buộc; giấy tờ có dấu hiệu giả mạo hoặc thông tin có mâu thuẫn hay không.
Bất cân xứng thông tin là một trong những lý do quan trọng để pháp luật không hoàn toàn dựa vào cơ chế tự điều chỉnh của thị trường trong việc điều chỉnh các giao dịch. Trong trường hợp này, công chứng viên đóng vai trò trung gian pháp lý độc lập để hỗ trợ, giúp các bên bảo đảm an toàn pháp lý trong giao dịch. Vì vậy, giá trị của hoạt động công chứng không chỉ thể hiện ở việc tạo lập văn bản có hình thức đặc biệt, mà còn ở quá trình tương tác trực tiếp với người yêu cầu công chứng, nhất là đối với người cao tuổi, người hạn chế về nhận thức, người ít hiểu biết pháp luật hoặc người giao dịch thông qua đại diện. Chức năng này của công chứng có ý nghĩa đặc biệt quan trọng trong bảo đảm an toàn pháp lý cho giao dịch.
Thứ ba, công chứng là cơ chế bảo vệ người yếu thế.
Một trong những vấn đề cần được xem xét trong lựa chọn chính sách hiện nay là bảo vệ người yếu thế như một tiêu chí khi xác định phạm vi các giao dịch phải công chứng bắt buộc.
Quyền tự do hợp đồng là nguyên tắc nền tảng của pháp luật dân sự, nhưng không phải là quyền tuyệt đối. Điều 3 Bộ luật Dân sự năm 2015 quy định nguyên tắc tự do, tự nguyện cam kết, thỏa thuận, đồng thời, việc thực hiện quyền dân sự phải bảo đảm không xâm phạm lợi ích quốc gia, dân tộc, lợi ích công cộng và quyền, lợi ích hợp pháp của người khác. Đặc biệt, khi giao dịch liên quan đến người cao tuổi, người có khó khăn trong nhận thức, người bị hạn chế năng lực hành vi dân sự, người đại diện hoặc giao dịch có yếu tố nước ngoài, nguy cơ bất cân xứng thông tin và lạm dụng càng lớn.
Do đó, một chính sách chỉ dựa trên tiêu chí “giá trị giao dịch” là chưa đủ, vì có những giao dịch giá trị không quá lớn nhưng rủi ro đối với chủ thể rất cao; ngược lại, có giao dịch giá trị lớn nhưng được xác lập giữa các chủ thể chuyên nghiệp, có hệ thống kiểm soát rủi ro tốt thì mức độ rủi ro sẽ giảm xuống. Vì vậy, chính sách về công chứng bắt buộc cần kết hợp giữa rủi ro của đối tượng giao dịch và rủi ro xuất phát từ đặc điểm của chủ thể giao dịch.
1.2. Chi phí công chứng và chi phí xã hội
Đánh giá việc duy trì công chứng bắt buộc không thể chỉ dựa trên chi phí trực tiếp mà người dân phải bỏ ra để thực hiện giao dịch, mà cần xem xét tổng thể các loại chi phí, nhất là chi phí phòng ngừa và các chi phí, tổn thất xã hội có thể phát sinh khi giao dịch không được kiểm soát đầy đủ ngay từ đầu. Trên cơ sở đó, cần phân tích chi phí công chứng trong tương quan với giá trị giao dịch, chi phí phát sinh khi xảy ra tranh chấp và các hệ quả kinh tế - xã hội có thể phát sinh khi rủi ro pháp lý xảy ra.
Thứ nhất, hiệu quả hoạt động công chứng không chỉ đánh giá bằng chi phí trực tiếp.
Một trong những lập luận đáng chú ý để bỏ công chứng bắt buộc là giảm chi phí giao dịch. Lập luận này có cơ sở nếu chỉ xem xét khoản chi phí trực tiếp mà người dân phải bỏ ra. Tuy nhiên, dưới góc độ kinh tế học pháp luật, chi phí của một thiết chế cần được đánh giá trong tổng thể chi phí xã hội. Khi đánh giá một cơ chế pháp lý, cần tính đến cả chi phí phòng ngừa và tổn thất do sự kiện bất lợi xảy ra[5]. Theo đó, việc lựa chọn phương án điều chỉnh của pháp luật cần xem xét đồng thời chi phí phòng ngừa, chi phí trách nhiệm và chi phí thực thi[6]. Áp dụng vào giao dịch về QSDĐ, có thể mô hình hóa đơn giản:
Tổng chi phí xã hội = Chi phí phòng ngừa + Xác suất tranh chấp × Chi phí hậu quả
Trong đó: chi phí phòng ngừa gồm phí công chứng, thời gian, chi phí xác minh; chi phí hậu quả gồm chi phí luật sư, tố tụng, định giá, giám định, thi hành án, chi phí tài chính và chi phí cơ hội bị mất do tài sản bị “đóng băng”.
Vì vậy, việc giảm một khoản chi phí giao dịch, chẳng hạn, 02 - 05 triệu đồng, chưa đủ để kết luận tổng chi phí xã hội sẽ giảm nếu giao dịch đó làm gia tăng xác suất xảy ra tranh chấp.
Thứ hai, phí công chứng tương đối nhỏ so với tổng giá trị giao dịch cần công chứng.
Theo Thông tư số 257/2016/TT-BTC[7], phí công chứng hợp đồng, giao dịch được tính theo giá trị tài sản hoặc giá trị hợp đồng theo các mức lũy tiến. Chẳng hạn, với giao dịch trị giá 03 tỷ đồng, mức phí theo biểu hiện hành là khoảng: 1.000.000 đồng + 0,06% × 02 tỷ đồng = 2.200.000 đồng. Với giao dịch 05 tỷ đồng, mức phí tương ứng khoảng: 2.200.000 đồng + 0,05% × 02 tỷ đồng = 3.200.000 đồng.
Như vậy, đối với tài sản trị giá từ 03 - 05 tỷ đồng, phí công chứng chỉ chiếm khoảng 0,044% - 0,064% giá trị giao dịch. Đây là tỷ lệ rất nhỏ so với giá trị tài sản được bảo vệ.
Điều này không có nghĩa mọi khoản phí công chứng đều thấp đối với mọi người dân. Tuy nhiên, khi đánh giá chính sách, cần đặt khoản chi phí này bên cạnh giá trị tài sản và rủi ro có thể phát sinh, ảnh hưởng đến quyền, lợi ích hợp pháp của người dân.
Thứ ba, mô hình ước tính chi phí khi giao dịch không được phòng ngừa.
Do không có đủ cơ sở khoa học để xác định một tỷ lệ duy nhất về xác suất tranh chấp đối với giao dịch không được công chứng, nghiên cứu không sử dụng một tỷ lệ tranh chấp giả định như một “số liệu thực tế”, mà xây dựng mô hình giả định.
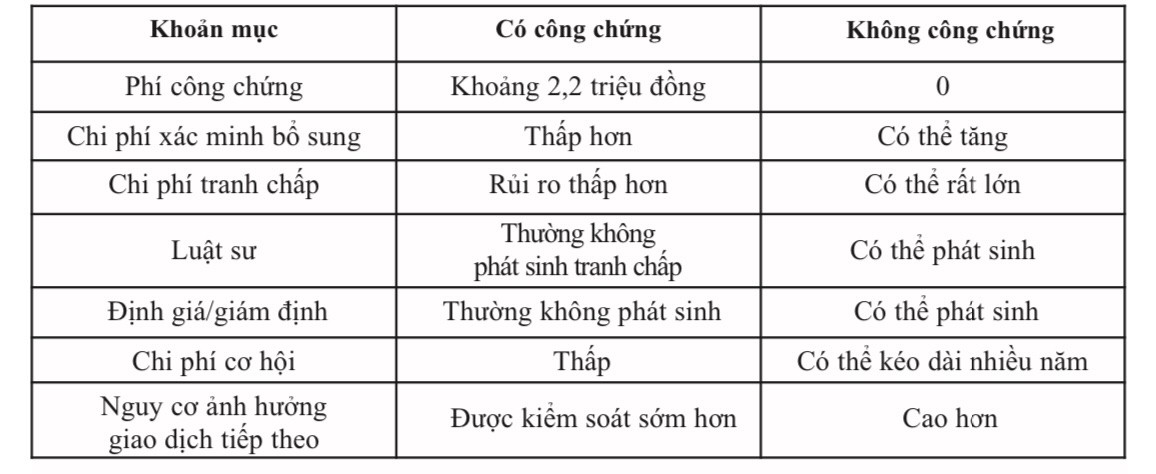
Giả định một giao dịch trị giá 03 tỷ đồng, các khoản chi phí có thể phát sinh trong hai phương án được khái quát như sau:
Nếu giả định thận trọng, tổng chi phí trực tiếp và gián tiếp của một tranh chấp chỉ ở mức 100 triệu đồng, chưa tính tổn thất tài sản, chi phí cơ hội bị mất và tổn thất tinh thần, thì về mặt kỳ vọng, chỉ cần xác suất tranh chấp tăng thêm khoảng: 2,2 triệu/100 triệu = 2,2% là phần chi phí kỳ vọng của tranh chấp đã tương đương phí công chứng.
Nếu chi phí thực tế của một tranh chấp lên tới 300 triệu đồng thì ngưỡng tương đương chỉ khoảng 0,73%.
Đây không phải là ước tính tỷ lệ tranh chấp thực tế mà là phân tích điểm hòa vốn. Giá trị của mô hình này cho thấy, khi chi phí hậu quả đủ lớn, chỉ một mức gia tăng tương đối nhỏ về xác suất tranh chấp cũng có thể làm mất toàn bộ khoản chi phí “tiết kiệm được” từ việc bỏ công chứng.
Cách tiếp cận này phù hợp với nguyên tắc phân tích tác động chính sách (Regulatory Impact Assessment - RIA) được Tổ chức Hợp tác và Phát triển Kinh tế (OECD) khuyến nghị: việc lựa chọn một phương án chính sách không nên chỉ dựa trên chi phí trực tiếp của phương án đó, mà cần xác định và so sánh các phương án khả thi, đánh giá cả lợi ích, chi phí trực tiếp và gián tiếp, cũng như các hệ quả kinh tế - xã hội và tác động phân phối của từng phương án[8].
Thứ tư, chi phí tranh chấp không chỉ là án phí.
Chi phí của một tranh chấp đất đai gồm nhiều loại: chi phí tố tụng; chi phí luật sư và tư vấn pháp lý; chi phí định giá, đo đạc, giám định, thu thập chứng cứ; chi phí tài chính (khi đã bỏ vốn ra nhưng không thể khai thác hoặc thế chấp); chi phí cơ hội bị mất (tài sản không thể chuyển dịch bình thường trong thời gian tranh chấp); chi phí xã hội (khi cơ quan tư pháp phải dành nguồn lực để giải quyết một tranh chấp đáng lẽ có thể được phòng ngừa từ giai đoạn giao kết).
Cơ sở dữ liệu công bố bản án, quyết định của Tòa án nhân dân cho thấy, tranh chấp về chuyển nhượng QSDĐ tiếp tục xuất hiện với nhiều dạng phức tạp, như tranh chấp hợp đồng chuyển nhượng, hợp đồng ủy quyền che giấu giao dịch vay, yêu cầu hủy hợp đồng, hủy đăng ký biến động, tranh chấp với ngân hàng và người thứ ba. Chẳng hạn, Bản án số 813/2025/DS-PT của Tòa án nhân dân Thành phố Hồ Chí Minh liên quan đến hợp đồng ủy quyền được xác định nhằm che giấu giao dịch vay và hợp đồng chuyển nhượng, sau đó, bị tuyên vô hiệu; vụ án đồng thời liên quan đến quyền lợi của người thứ ba[9]. Các vụ việc tương tự tiếp tục xuất hiện trong năm 2025 như Bản án số 310/2025/DS-PT của Tòa án nhân dân Thành phố Hồ Chí Minh[10], Bản án số 427/2025/DS-PT của Tòa án nhân dân tỉnh Cà Mau[11] và nhiều vụ án khác về tranh chấp hợp đồng chuyển nhượng QSDĐ.
Cơ sở dữ liệu công khai của Tòa án chưa cho phép suy ra một tỷ lệ thống kê quốc gia về số giao dịch không công chứng dẫn đến tranh chấp. Tuy nhiên, các vụ án trên cho thấy, tranh chấp QSDĐ có tính chất phức tạp, thường kéo theo nhiều quan hệ pháp lý và người thứ ba.
Đặc biệt, theo Nghị quyết số 02/NQ-CP[12], chi phí giải quyết tranh chấp phát sinh từ giao dịch hợp đồng ở Việt Nam thường chiếm khoảng 30% tổng giá trị hợp đồng. Theo Doing Business 2019, chi phí giải quyết tranh chấp tại Việt Nam chiếm khoảng 29% tổng giá trị tranh chấp, trong khi thời gian giải quyết thường kéo dài khoảng 400 ngày. Thực tiễn cho thấy, một số vụ án còn kéo dài hơn rất nhiều qua nhiều vòng tố tụng, làm gia tăng đáng kể chi phí và thời gian giải quyết tranh chấp[13].
2. Đánh giá các quan điểm về việc bỏ hay không bỏ công chứng bắt buộc
Việc bỏ công chứng bắt buộc thường được đặt trên các lập luận về giảm chi phí giao dịch, tận dụng dữ liệu số, chuyển từ tiền kiểm sang hậu kiểm và đề cao tự do hợp đồng. Tuy nhiên, các lập luận này cần được xem xét trong mối quan hệ với chức năng phòng ngừa của công chứng, mức độ bất cân xứng thông tin và khả năng thực tế của các thiết chế thay thế. Trên cơ sở đó, nghiên cứu phân tích những giới hạn của cách tiếp cận dựa trên việc giảm thủ tục và tự do giao dịch.
2.1. Giảm chi phí giao dịch không phải là cơ sở để bỏ công chứng
Nếu chỉ xét chi phí trực tiếp, việc bỏ công chứng có thể làm giảm chi phí giao dịch.
Tuy nhiên, nếu xem xét tổng chi phí xã hội, kết luận này là chưa chính xác như đã phân tích ở trên, vì thế, không thể được mặc nhiên khẳng định. Chính sách bỏ công chứng bắt buộc chỉ có thể được coi là hiệu quả khi chứng minh được chi phí tiết kiệm từ việc bỏ công chứng lớn hơn chi phí kỳ vọng gia tăng do tranh chấp, gian lận và không an toàn về mặt pháp lý.
Khi xây dựng phương pháp đánh giá tác động quy định, OECD cũng yêu cầu xem xét các phương án thay thế và hệ quả của từng phương án, thay vì chỉ xem xét một khoản chi phí hành chính riêng lẻ[14].
2.2. Chuyển đổi số không thể thay thế công chứng
Cơ sở dữ liệu đất đai có thể cung cấp nhiều thông tin quan trọng tạo điều kiện thuận lợi cho các chủ thể có liên quan như chủ thể có quyền, diện tích thửa đất, tình trạng đăng ký, các hạn chế đối với quyền và lịch sử biến động đăng ký. Tuy nhiên, dữ liệu không tự trả lời được đầy đủ các vấn đề liên quan đến ý chí và hành vi của con người.
Cơ sở dữ liệu không thể tự xác định đầy đủ một người cao tuổi có đang chịu sức ép từ con cháu hay không, người ký có hiểu hậu quả pháp lý của giao dịch hay không, người đại diện có thực sự hành động vì lợi ích của người được đại diện hay không hoặc hợp đồng có che giấu một giao dịch khác hay không.
Do đó, dữ liệu số là hạ tầng kiểm soát, còn công chứng là thiết chế đánh giá giá trị pháp lý hồ sơ, tài liệu và ý chí của chủ thể. Nghị quyết số 21-NQ/TW cũng thể hiện cách tiếp cận này khi yêu cầu kết nối dữ liệu đất đai với công chứng, thay vì coi công chứng là thiết chế phải loại bỏ khi số hóa.
2.3. Hậu kiểm không phải là cơ chế thay thế miễn phí cho tiền kiểm
Có quan điểm cho rằng, Nhà nước có thể chuyển từ kiểm soát (ex ante) sang trách nhiệm (ex post): giao dịch được xác lập tự do, nếu có gian dối hoặc vi phạm thì Tòa án sẽ giải quyết. Tuy nhiên, hậu kiểm chỉ có thể khắc phục một phần hậu quả của giao dịch. Một giao dịch về QSDĐ vô hiệu có thể kéo theo nhiều hệ quả pháp lý phát sinh như quan hệ giữa người chuyển nhượng, người nhận chuyển nhượng, người chuyển nhượng tiếp theo, ngân hàng nhận thế chấp, người thừa kế và thành viên trong gia đình. Khi đó, việc “khôi phục lại tình trạng ban đầu” không đồng nghĩa với việc khôi phục đầy đủ trạng thái kinh tế ban đầu. Một ngôi nhà đã được xây dựng, một thửa đất đã được chia, tách, một khoản tiền đã được đầu tư, một khoản vay đã được giải ngân hoặc một tài sản đã được sử dụng làm tài sản bảo đảm không phải lúc nào cũng có thể được đưa trở lại trạng thái như trước giao dịch chỉ bằng một phán quyết của Tòa án.
Vì vậy, hậu kiểm không phải là cơ chế thay thế miễn phí cho tiền kiểm và càng không phải để bảo đảm an toàn pháp lý cho các bên giao dịch cũng như các bên khác có liên quan. Chính vì vậy, cần phải có một tầng bảo vệ khác trong hệ thống bảo đảm an toàn pháp lý cho giao dịch.
2.4. Tự do hợp đồng không đồng nghĩa với tự do chịu rủi ro bất cân xứng
Có quan điểm cho rằng, người có đầy đủ năng lực hành vi nên được quyền tự quyết định việc công chứng có ưu điểm ở chỗ đề cao quyền tự do hợp đồng. Tuy nhiên, cách tiếp cận này chưa tính đầy đủ đến tình trạng bất cân xứng thông tin trong giao dịch. Trong thực tiễn, khả năng “tự quyết” không đồng nghĩa với khả năng “tự đánh giá rủi ro”. Một người có thể hoàn toàn có năng lực hành vi nhưng không biết tài sản là tài sản chung hay tài sản riêng; người ký kết có quyền định đoạt tài sản hay không; giao dịch có ảnh hưởng đến quyền, lợi ích hợp pháp của người thứ ba hay không; văn bản ủy quyền có bị vượt quá phạm vi hay không; giao dịch có dấu hiệu giả tạo hay không.
Vì vậy, công chứng bắt buộc không phải là sự phủ nhận quyền tự do hợp đồng, mà là cơ chế hỗ trợ nhằm bảo đảm quyền tự do hợp đồng được thực hiện trên nền tảng thông tin và ý chí có chất lượng hơn.
3. Kinh nghiệm quốc tế
Kinh nghiệm quốc tế cho thấy, việc bảo đảm an toàn pháp lý cho giao dịch về QSDĐ không phụ thuộc vào việc có hay không có công chứng bắt buộc, mà phụ thuộc vào tổng thể cấu trúc các thiết chế phòng ngừa, xác thực, đăng ký và bảo đảm trách nhiệm. Vì vậy, việc nghiên cứu, tiếp thu có chọn lọc mô hình công chứng Latin, mô hình thông luật (Common Law) cần được đặt trong tương quan với các thiết chế thay thế, điều kiện vận hành cụ thể, nhất là phù hợp với thực tiễn của Việt Nam.
3.1. Mô hình Latin và chức năng phòng ngừa
Trong mô hình công chứng Latin, công chứng viên là chủ thể pháp lý công độc lập, thực hiện chức năng xác thực và phòng ngừa[15].
Liên minh Công chứng Quốc tế (UINL) xác định công chứng như một thiết chế của “tính chắc chắn pháp lý” (legal certainty) và “công lý phòng ngừa” (preventive justice)[16].
Hướng dẫn FAO-UINL về quản trị QSDĐ nhấn mạnh vai trò của công chứng viên trong bảo vệ quyền về đất đai ngay từ giai đoạn hình thành, thay đổi và chuyển dịch quyền[17].
Hiện, cách tiếp cận của Việt Nam cũng theo hướng này, khi Luật Công chứng năm 2024 xác định chức năng xã hội của công chứng viên là bảo đảm an toàn pháp lý và phòng ngừa tranh chấp.
3.2. Mô hình Common Law không bỏ tiền kiểm
Kinh nghiệm của các quốc gia Common Law thường dựa trên sự kết hợp giữa hoạt động của luật sư, tra cứu quyền (title search), bảo hiểm bất động sản (title insurance), đăng ký đất đai (land registry), trách nhiệm nghề nghiệp của luật sư, tổ chức pháp lý, cơ chế bồi thường, cấp độ tin cậy của hệ thống đăng ký. Do đó, việc cho rằng một quốc gia không áp dụng công chứng bắt buộc thì Việt Nam cũng không cần công chứng là cách tiếp cận chưa đầy đủ.
Nghiên cứu của Amin và Haidar, công bố năm 2008 trên cơ sở mẫu 121 quốc gia cho thấy, chi phí đăng ký tài sản tại các nước Common Law thấp hơn khoảng 22% so với mức trung bình thế giới trong mẫu nghiên cứu. Kết quả này chủ yếu được giải thích bởi sự khác biệt về các khoản chi phí ngoài công chứng[18]. Đặc biệt, phiên bản công bố trên Empirical Economics năm 2012, với cùng quy mô mẫu, ghi nhận mức chênh lệch khoảng 26% và tiếp tục cho rằng, sự khác biệt chủ yếu xuất phát từ các khoản chi phí ngoài công chứng[19]. Vì vậy, các kết quả này không thể được sử dụng để suy luận việc không áp dụng công chứng bắt buộc tự thân làm cho giao dịch bất động sản rẻ hơn 22% hoặc 26%. Chi phí của một hệ thống giao dịch còn phụ thuộc vào cấu trúc đăng ký quyền, chi phí luật sư và chuyển nhượng, thuế, phí đăng ký, cơ chế bảo hiểm quyền sở hữu và các thiết chế bảo đảm khác. Nói cách khác, chi phí của một hệ thống giao dịch không thể kết luận dựa trên yếu tố duy nhất là công chứng.
Có thể khẳng định, nhìn từ kinh nghiệm quốc tế, việc loại bỏ công chứng bắt buộc chỉ có thể được xem xét khi các thiết chế thay thế đủ khả năng xác thực giao dịch, bảo đảm đăng ký quyền và xác định rõ trách nhiệm, cơ chế bồi thường, qua đó duy trì mức độ an toàn pháp lý cần thiết cho giao dịch về QSDĐ.
4. Định hướng hoàn thiện dự thảo Luật Đất đai (sửa đổi)
Trên cơ sở phân tích chức năng phòng ngừa của công chứng, chi phí xã hội khi phát sinh tranh chấp và kinh nghiệm quốc tế, việc hoàn thiện dự thảo Luật cần hướng tới sự cân bằng giữa yêu cầu đơn giản hóa thủ tục và bảo đảm an toàn pháp lý cho giao dịch. Theo đó, thay vì duy trì hoặc bãi bỏ công chứng bắt buộc một cách đồng loạt, chính sách nên được thiết kế theo mức độ rủi ro của giao dịch và đặc điểm của chủ thể, đồng thời, tạo dư địa cho việc áp dụng các cơ chế xác thực thay thế khi đáp ứng đầy đủ các điều kiện bảo đảm cần thiết.
4.1. Phân loại giao dịch về quyền sử dụng đất theo mức độ rủi ro
Trên cơ sở phân loại giao dịch theo mức độ rủi ro, nghiên cứu đề xuất chính sách như sau:
(i) Đối với nhóm giao dịch rủi ro cao: duy trì công chứng bắt buộc.
(ii) Đối với nhóm giao dịch rủi ro trung bình: có thể lựa chọn công chứng hoặc cơ chế xác thực khác nếu đáp ứng điều kiện.
(iii) Đối với nhóm giao dịch rủi ro thấp: ưu tiên số hóa và đơn giản hóa.
Cách tiếp cận này phù hợp với yêu cầu quản trị hiện đại theo Nghị quyết số 21-NQ/TW, theo đó, việc đơn giản hóa thủ tục phải gắn với yêu cầu không buông lỏng quản lý; khơi thông nguồn lực nhưng không làm gia tăng bất bình đẳng hoặc ảnh hưởng đến quyền, lợi ích hợp pháp của Nhân dân.
4.2. Phạm vi giao dịch về quyền sử dụng đất cần duy trì công chứng bắt buộc
Cần tiếp tục duy trì công chứng bắt buộc đối với những giao dịch quan trọng, đòi hỏi điều kiện tham gia giao dịch và mức độ an toàn pháp lý cao. Cụ thể:
(i) Chuyển nhượng QSDĐ: là giao dịch trực tiếp làm thay đổi chủ thể có QSDĐ, thường có giá trị rất lớn và tạo ra chuỗi giao dịch tiếp theo.
(ii) Tặng cho QSDĐ: dễ phát sinh vấn đề về ý chí, quan hệ gia đình, điều kiện tặng cho và tranh chấp sau khi người tặng cho qua đời.
(iii) Thế chấp QSDĐ: là giao dịch liên quan trực tiếp đến thị trường tín dụng, có thể tạo rủi ro cho ngân hàng, người thứ ba, ảnh hưởng lớn đến ổn định và sự phát triển kinh tế - xã hội của đất nước.
(iv) Góp vốn bằng QSDĐ: có thể làm thay đổi quyền và lợi ích kinh tế của nhiều chủ thể, liên quan đồng thời đến pháp luật đất đai, doanh nghiệp và đầu tư.
(v) Phân chia di sản là QSDĐ: là nhóm giao dịch có nguy cơ tranh chấp cao do liên quan đến xác định người thừa kế, di sản, quyền của người thừa kế và lịch sử tài sản.
(vi) Phân chia, xác định tài sản chung, riêng của vợ chồng.
(vii) Giao dịch có người cao tuổi hoặc người thuộc nhóm cần bảo vệ đặc biệt.
(viii) Giao dịch do người đại diện xác lập trong trường hợp pháp luật yêu cầu đại diện.
(ix) Giao dịch có yếu tố nước ngoài.
Phạm vi các giao dịch về QSDĐ phải công chứng có thể được rà soát định kỳ khi hệ thống đăng ký, cơ sở dữ liệu và các cơ chế trách nhiệm thay thế đạt mức độ tin cậy cần thiết.
4.3. Kiến nghị sửa đổi, bổ sung Điều 27 dự thảo Luật
Để thể chế hóa cách tiếp cận trên, có thể nghiên cứu bổ sung khoản 10 vào Điều 27 dự thảo Luật như sau:
“10. Việc công chứng, chứng thực hợp đồng, văn bản thực hiện các quyền của người sử dụng đất được thực hiện như sau:
a) Các giao dịch sau đây phải được công chứng hoặc chứng thực: chuyển nhượng quyền sử dụng đất; tặng cho quyền sử dụng đất; thế chấp quyền sử dụng đất; góp vốn bằng quyền sử dụng đất; phân chia di sản là quyền sử dụng đất hoặc quyền sử dụng đất và tài sản gắn liền với đất; giao dịch liên quan đến quyền sử dụng đất là tài sản chung của vợ chồng mà theo quy định của pháp luật về hôn nhân và gia đình phải có sự thỏa thuận hoặc tham gia của cả vợ và chồng; giao dịch có người cao tuổi hoặc người thuộc trường hợp cần được bảo vệ theo quy định của pháp luật; giao dịch do người đại diện xác lập trong trường hợp pháp luật yêu cầu phải có đại diện; giao dịch có yếu tố nước ngoài; giao dịch khác mà luật quy định phải công chứng hoặc chứng thực.
b) Đối với giao dịch về quyền sử dụng đất không thuộc điểm a khoản này, các bên được lựa chọn công chứng, chứng thực hoặc hình thức giao dịch khác theo quy định của pháp luật.
c) Chính phủ quy định lộ trình, điều kiện và tiêu chí để áp dụng phương thức xác thực điện tử hoặc cơ chế thay thế công chứng, chứng thực đối với các giao dịch quy định tại điểm b khoản này trên cơ sở bảo đảm an toàn pháp lý, xác thực chủ thể, xác thực ý chí, kiểm soát quyền định đoạt và đăng ký đầy đủ biến động quyền sử dụng đất”.
Nội dung đề xuất trên được xây dựng trên các cơ sở sau:
Thứ nhất, việc quy định trực tiếp tại Điều 27 sẽ bảo đảm tính minh bạch và thuận lợi trong áp dụng pháp luật, giúp người sử dụng đất có thể xác định ngay trong Luật Đất đai năm 2024 (sửa đổi) những trường hợp giao dịch bắt buộc phải công chứng, chứng thực, qua đó, hạn chế tình trạng phải tra cứu và đối chiếu nhiều văn bản pháp luật khác nhau.
Thứ hai, việc quy định “giao dịch về QSDĐ phải công chứng, chứng thực” bảo đảm sự linh hoạt về thiết chế thực hiện, phù hợp với quan điểm của Đảng về xây dựng, hoàn thiện pháp luật đáp ứng yêu cầu phát triển đất nước trong bối cảnh hiện nay.
Thứ ba, việc phân nhóm dựa trên mức độ rủi ro của giao dịch và đặc điểm của chủ thể, thay vì áp dụng một cách cơ học cho mọi giao dịch.
Thứ tư, tạo cơ chế mở cho việc thích ứng với sự phát triển của khoa học, công nghệ. Khi cơ sở dữ liệu đất đai, hệ thống định danh điện tử, cơ chế đăng ký giao dịch, trách nhiệm bồi thường và các thiết chế bảo hiểm hoặc cơ chế bảo đảm khác đạt mức độ tin cậy cần thiết, phạm vi công chứng bắt buộc có thể được thu hẹp.
Điều này có ý nghĩa quan trọng, bởi cải cách pháp luật không nên “đóng cửa” với công nghệ, nhưng cũng không nên lấy công nghệ làm lý do để loại bỏ một thiết chế bảo vệ pháp lý trước khi có thiết chế thay thế.
Kết luận
Việc có tiếp tục duy trì công chứng bắt buộc đối với các giao dịch về QSDĐ hay không là vấn đề cần được xem xét trên cơ sở đánh giá toàn diện giữa yêu cầu cải cách thủ tục hành chính với mục tiêu bảo đảm an toàn pháp lý cho giao dịch và bảo vệ quyền tài sản. Trên cơ sở phân tích chức năng, vai trò của công chứng, so sánh, đánh giá các quan điểm đề xuất bỏ hay tiếp tục duy trì công chứng bắt buộc và tham khảo kinh nghiệm quốc tế cho thấy, chính sách phù hợp đối với Việt Nam hiện nay không phải là bỏ hoặc duy trì công chứng bắt buộc một cách đồng loạt, mà là hoàn thiện pháp luật theo hướng quản trị rủi ro, phân loại giao dịch để xác định phạm vi công chứng bắt buộc, đồng thời, đẩy mạnh chuyển đổi số và từng bước hoàn thiện các điều kiện để điều chỉnh chính sách trong tương lai. Cách tiếp cận này vừa góp phần bảo đảm an toàn pháp lý cho các giao dịch về QSDĐ, vừa đáp ứng yêu cầu cải cách thể chế và phát triển thị trường bất động sản theo hướng hiện đại, minh bạch và bền vững.
TS. CCV. Hoàng Mạnh Thắng
Trưởng Phòng công chứng số 2 Thành phố Hồ Chí Minh
TS. Phạm Thị Thúy Hồng
Trưởng Khoa Đào tạo Công chứng viên và các chức danh khác, Học viện Tư pháp
Ảnh: Internet
[1]. Dự thảo Luật Đất đai (sửa đổi) - dự thảo số 01 ngày 20/7/2026 (xem tại: https://mae.gov.vn/van-ban du-thao-2271.htm?).
[2]. Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương Đảng khóa XIV về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan.
[3]. Timothy Besley (1995), Property Rights and Investment Incentives: Theory and Evidence from Ghana, Journal of Political Economy, Vol. 103, No. 5, 1995, pp.903-937, DOI: 10.1086/262008.
[4]. FAO & UINL (2022), Responsible Governance of Tenure and Preventive Justice - A Guide for Notaries and Other Practitioners in the Preventive Administration of Justice, Governance of Tenure Technical Guide No. 13, Rome, 2022, DOI: 10.4060/cb8251en.
[5]. Guido Calabresi (1970), The Costs of Accidents: A Legal and Economic Analysis, Yale University Press, New Haven.
[6]. Steven Shavell (1987), Economic Analysis of Accident Law, Harvard University Press, Cambridge, MA.
[7]. Thông tư số 257/2016/TT-BTC ngày 11/11/2016 của Bộ trưởng Bộ Tài chính quy định mức thu, chế độ thu, nộp, quản lý, sử dụng phí công chứng; phí chứng thực; phí thẩm định tiêu chuẩn, điều kiện hành nghề công chứng; phí thẩm định điều kiện hoạt động Văn phòng công chứng; lệ phí cấp thẻ công chứng viên (được sửa đổi, bổ sung bởi Thông tư số 111/2017/TT-BTC ngày 20/10/2017).
[8]. OECD (2020), Regulatory Impact Assessment, OECD Best Practice Principles for Regulatory Policy, OECD Publishing, Paris, DOI: 10.1787/7a9638cb-en.
[9]. Xem tại: https://congbobanan.toaan.gov.vn/2ta1871388t1cvn/chi-tiet-ban-an.
[10]. Xem tại: https://congbobanan.toaan.gov.vn/2ta1893727t1cvn/chi-tiet-ban-an.
[11]. Xem tại: https://congbobanan.toaan.gov.vn/2ta1977716t1cvn/chi-tiet-ban-an.
[12]. Nghị quyết số 02/NQ-CP ngày 01/01/2019 của Chính phủ về tiếp tục thực hiện những nhiệm vụ, giải pháp chủ yếu cải thiện môi trường kinh doanh, nâng cao năng lực cạnh tranh quốc gia năm 2019 và định hướng đến năm 2021.
[13]. World Bank Group (2019), Doing Business 2019: Training for Reform, https://archive.doingbusiness.org/en/reports/global-reports/doing-business-2019; Trương Thế Côn (2019), Chuyển nhượng dự án đầu tư theo pháp luật Việt Nam, Luận án Tiến sĩ, Khoa Luật, Đại học Quốc gia Hà Nội, tr.133-134.
[14]. OECD (2020), tlđd.
[15]. International Union of Notaries (UINL), Deontology and Rules of Organization for Notariats, Title I, Articles 3-4.
[16]. International Union of Notaries (UINL), Mission.
[17]. FAO & UINL (2022), tlđd.
[18]. Mohammad Amin & Jamal Ibrahim Haidar (2008), The Cost of Registering Property: Does Legal Origin Matter?, World Bank, Working Paper No. 46565, October 2008.
[19]. Mohammad Amin & Jamal Haidar (2012), The Cost of Registering Property: Does Legal Origin Matter?, Empirical Economics, Vol. 42, No. 3, 2012, pp.1035-1050, DOI: 10.1007/s00181-011-0479-7.
TÀI LIỆU THAM KHẢO
1. FAO & UINL (2022), Responsible Governance of Tenure and Preventive Justice - A Guide for Notaries and Other Practitioners in the Preventive Administration of Justice, Governance of Tenure Technical Guide No. 13, Rome, 2022, DOI: 10.4060/cb8251en.
2. Guido Calabresi (1970), The Costs of Accidents: A Legal and Economic Analysis, Yale University Press, New Haven.
3. International Union of Notaries (UINL) (2005), Fundamental Principles of the Latin-type Notarial System.
4. International Union of Notaries (UINL) (2025), International Code of Notariat.
5. International Union of Notaries (UINL), Deontology and Rules of Organization for Notariats.
6. International Union of Notaries (UINL), Mission.
7. Mohammad Amin & Jamal Haidar (2012), The Cost of Registering Property: Does Legal Origin Matter?, Empirical Economics, Vol. 42, No. 3, 2012, DOI: 10.1007/s00181-011-0479-7.
8. Mohammad Amin & Jamal Ibrahim Haidar (2008), The Cost of Registering Property: Does Legal Origin Matter?, World Bank, Working Paper No. 46565, October 2008.
9. OECD (2020), Regulatory Impact Assessment, OECD Best Practice Principles for Regulatory Policy, OECD Publishing, Paris, DOI: 10.1787/7a9638cb-en.
10. Steven Shavell (1987), Economic Analysis of Accident Law, Harvard University Press, Cambridge, MA.
11. Tòa án nhân dân Thành phố Hồ Chí Minh (2025), Bản án số 310/2025/DS-PT ngày 02/4/2025 về tranh chấp hợp đồng chuyển nhượng quyền sử dụng đất.
12. Tòa án nhân dân Thành phố Hồ Chí Minh (2025), Bản án số 813/2025/DS-PT ngày 28/7/2025 về tranh chấp hợp đồng ủy quyền, hợp đồng chuyển nhượng quyền sử dụng đất và đòi lại tài sản.
13. Tòa án nhân dân tỉnh Cà Mau (2025), Bản án số 427/2025/DS-PT ngày 24/9/2025 về tranh chấp hợp đồng chuyển nhượng quyền sử dụng đất và vay tài sản.
14. Timothy Besley (1995), Property Rights and Investment Incentives: Theory and Evidence from Ghana, Journal of Political Economy, Vol. 103, No. 5, 1995.
(Nguồn: Tạp chí Dân chủ và Pháp luật số Kỳ 2 (458) tháng 8/2026)