Thứ năm 01/10/2026 16:04
Email: danchuphapluat@moj.gov.vn
Hotline: 024.627.397.37 - 024.62.739.735

Tăng sức cạnh tranh cho doanh nghiệp trong nước từ quy định áp thuế 5% với phân bón

Đây là một trong những điểm mới quan trọng của Luật Thuế giá trị gia tăng số 48/2024/QH15 vừa được Quốc hội khóa XV thông qua tại kỳ họp thứ 8, được cộng đồng doanh nghiệp quan tâm, mong đợi.

Bất cập khi phân bón không thuộc đối tượng chịu thuế

Ngày 26/11/2014, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của các luật về thuế số 71/2014/QH13. Theo đó, Điều 3 Luật này đã bổ sung khoản 3a vào sau khoản 3 Điều 5 Luật Thuế giá trị gia tăng năm 2008 với quy định phân bón không thuộc đối tượng chịu thuế. Tuy nhiên, thực tiễn thi hành quy định này cho thấy đã phát sinh những bất cập, hạn chế cần được xem xét, đánh giá lại. Cụ thể:

- Việc quy định mặt hàng phân bón không thuộc đối tượng chịu thuế giá trị gia tăng nên doanh nghiệp sản xuất phân bón trong nước không được kê khai khấu trừ thuế đầu vào của hàng hóa, dịch vụ (bao gồm cả hoạt động đầu tư, mua sắm tài sản cố định phục vụ cho hoạt động sản xuất phân bón) mà phải tính vào chi phí sản phẩm làm cho giá thành sản xuất phân bón trong nước tăng cao và lợi nhuận giảm.

- Trong khi đó, đối với phân bón nhập khẩu được hưởng lợi do được chuyển sang không chịu thuế nhưng vẫn được hoàn toàn bộ thuế giá trị gia tăng đầu vào. Điều này đã gây bất lợi lớn cho các doanh nghiệp sản xuất phân bón trong nước, nhất là trong bối cảnh xu thế cung vượt cầu trên thị trường phân bón thế giới giai đoạn 2015 - 2020 (trước thời điểm dịch Covid-19), giá phân bón trên thị trường thế giới giảm mạnh, làm giá thành phân bón sản xuất trong nước không cạnh tranh được với giá phân bón nhập khẩu, nên các doanh nghiệp trong nước đều tăng trưởng âm, một số đơn vị lỗ, có nguy cơ phá sản.

- Nếu còn tiếp tục quy định phân bón không thuộc đối tượng chịu thuế sẽ làm cho các doanh nghiệp sản xuất phân bón trong nước không cạnh tranh được với phân bón nhập khẩu, dẫn đến các doanh nghiệp sản xuất phân bón trong nước phải đóng cửa. Điều này làm cho Việt Nam phụ thuộc vào phân bón nhập khẩu, ảnh hưởng đến mục tiêu phát triển nền nông nghiệp bền vững và an ninh lương thực quốc gia, làm suy yếu năng lực sản xuất nông nghiệp, giảm tính cạnh tranh với các nước trong khu vực.

Chính vì vậy, cần phải có giải pháp khắc phục bất cập, giúp các doanh nghiệp sản xuất phân bón trong nước phát triển, không bị suy giảm, ngừng sản xuất như giai đoạn trước.

Áp thuế phân bón góp phần nâng cao năng lực cạnh tranh cho doanh nghiệp sản xuất phân bón trong nước

Nhằm khắc phục những bất cập, hạn chế nêu trên, thu hẹp đối tượng không chịu thuế, bảo đảm bình đẳng trong đối xử về thuế giữa ngành sản xuất phân bón với các ngành sản xuất khác trong nước, Luật Thuế giá trị gia tăng số 48/2024/QH15 đã sửa đổi quy định hiện hành theo hướng đưa phân bón vào đối tượng chịu thuế với mức thuế suất 5%. Áp dụng quy định này, doanh nghiệp sản xuất phân bón sẽ được khấu trừ thuế giá trị gia tăng đầu vào. Điều này làm giảm áp lực cho doanh nghiệp khi đầu tư, tạo thêm nguồn lực, động lực để ổn định, mở rộng sản xuất, kinh doanh. Bên cạnh đó, quy định này còn tạo điều kiện để doanh nghiệp sản xuất phân bón trong nước cạnh tranh với doanh nghiệp nước ngoài. Bởi lẽ, giá sản phẩm phân bón nhập khẩu sẽ tăng lên do phải chịu thuế giá trị gia tăng 5%, trong khi đó, vì được khấu trừ thuế giá trị gia tăng đầu vào nên giá thành sản xuất phân bón trong nước sẽ được giảm xuống, góp phần tăng lợi nhuận cho doanh nghiệp.

Đồng thời, quy định đưa mặt hàng phân bón vào đối tượng chịu thuế với thuế suất 5% được đánh giá sẽ hỗ trợ phục hồi sản xuất phân bón trong nước, về dài hạn, sẽ góp phần xây dựng nền công nghiệp sản xuất phân bón trong nước phát triển bền vững, ổn định nguồn cung, không phụ thuộc vào phân bón nhập khẩu, làm cơ sở cho việc hạ giá thành mặt hàng này, qua đó kích thích sản xuất nông nghiệp phát triển bền vững.

Băn khoăn tác động ảnh hưởng tới nông dân

Phân bón là loại vật tư nông nghiệp quan trọng số một trong sản xuất nông nghiệp của nước ta, chiếm tỷ trọng cao nhất trong giá thành của trồng trọt, trong khi ngành trồng trọt hiện nay đang chiếm từ 64% đến 68% tổng giá trị sản xuất của toàn ngành nông nghiệp. Điều này cho thấy sự tác động rất lớn của chính sách liên quan đến phân bón, trong đó có chính sách thuế đối với sự phát triển nông nghiệp của đất nước. Chính vì vậy, chính sách này cần phải được phân tích, đánh giá thấu đáo, kỹ lưỡng.

Bên cạnh những đánh giá tác động tích cực khi quy định phân bón thuộc đối tượng chịu thuế 5%, cũng có quan điểm còn “băn khoăn”, “lo ngại” điều này sẽ làm giá thành phân bón tăng cao gây ảnh hưởng bất lợi cho nông dân. Ngoài ra, cũng có ý kiến cho rằng để bảo đảm lợi ích cho cả doanh nghiệp (được khấu trừ thuế) và người dân (không phải chịu mức giá có thuế) thì nên đưa phân bón thuộc đối tượng chịu thuế nhưng với mức thuế suất là 0%. Để làm rõ vấn đề này cần được nhìn nhận, xem xét qua một số đánh giá tác động như sau:

Thứ nhất, về giá thành mặt hàng phân bón:

Khi chịu thuế giá trị gia tăng với mức 5%, người nông dân sẽ mua sản phẩm phân bón với giá thành bao gồm cả thuế 5%. Tuy nhiên, doanh nghiệp sản xuất phân bón sẽ được khấu trừ thuế giá trị gia tăng đầu vào (thông thường là 10%), khi đó, giá thành sản xuất sẽ được giảm xuống, lợi nhuận tăng lên và đây là cơ sở để doanh nghiệp giảm giá sản phẩm hàng hóa, thực hiện khuyến mãi, hậu mãi. Về lâu dài, khi sản xuất phân bón trong nước phát triển, nguồn cung sẽ tăng lên cũng là yếu tố tác động trở lại làm giảm giá thành của sản phẩm. Do đó, nếu chỉ xét trên phương diện thuế thì không thể khẳng định khi áp thuế giá trị gia tăng 5%, giá sản phẩm sẽ tăng cao so với việc không phải chịu thuế, thậm chí giá còn có thể được giảm xuống. Đồng thời, nếu có tăng thì cũng chủ yếu là tăng giá phân bón nhập khẩu nhưng khi đó thì doanh nghiệp trong nước lại được lợi và người nông dân cũng sẽ được hưởng lợi nếu lựa chọn dùng hàng Việt Nam.

Tuy nhiên, cũng có ý kiến nghi ngại dù được khấu trừ thuế nhưng điều gì có thể bảo đảm doanh nghiệp sẽ giảm giá thành sản phẩm hàng hóa? Có thể thấy, thị trường phân bón vốn đang cạnh tranh rất khốc liệt nên khi có điều kiện giảm giá bán thì doanh nghiệp sẽ phải hạ giá để đẩy mạnh việc bán hàng, tiêu thụ sản phẩm. Đây là nguyên tắc cơ bản nhất trên thị trường mang tính cạnh tranh. Điều này đã được chứng minh trong suốt thời gian qua khi Nhà nước giảm thuế giá trị gia tăng từ 10% xuống 8%, các doanh nghiệp đều giảm giá tương ứng với khoản giảm 2% thuế đó, vì nếu không giảm giá sẽ không bán được hàng[1].

Thứ hai, việc áp dụng thuế giá trị gia tăng 5% đối với mặt hàng phân bón là mức phù hợp, không nên áp dụng mức 0%, bởi lẽ, Ủy ban Kinh tế của Quốc hội đã đánh giá tác động giữa 02 phương án là áp dụng mức thuế 0% và 5% với phân bón cho thấy: với kịch bản thuế suất 0%, theo dự báo, ngân sách nhà nước sẽ giảm thu 1.500 tỷ đồng, còn nếu áp thuế 5%, Nhà nước tăng thu 4.200 tỷ đồng[2]. Điều này có thể thấy, khi áp dụng với mức thuế suất 0%, ngân sách nhà nước bị thiệt hại khá lớn. Khi đó, ngân sách nhà nước phải chi để thực hiện hoàn thuế giá trị gia tăng đầu vào cho doanh nghiệp sản xuất trong nước, trong khi đó lại không có nguồn thu thuế giá trị gia tăng từ cả phân bón sản xuất trong nước và phân bón nhập khẩu.

Từ những phân tích, đánh giá như vậy có thể thấy, quy định áp dụng thuế đối với mặt hàng phân bón 5% là phương án phù hợp có lợi không chỉ cho Nhà nước, cho doanh nghiệp mà còn có lợi cho cả người nông dân. Hy vọng rằng, các quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15 nói chung và quy định về áp thuế phân bón 5% nói riêng sẽ thực sự phát huy hiệu quả tích cực trong thực tiễn.

Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực thi hành từ ngày 01/7/2025, trừ trường hợp quy định về mức doanh thu của hộ, cá nhân sản xuất, kinh doanh thuộc đối tượng không chịu thuế tại khoản 25 Điều 5 và Điều 17 có hiệu lực thi hành từ ngày 01/01/2026.

Uyên Nhi


[1] Tham khảo nguồn: https://tapchitoaan.vn/vi-sao-khi-ap-thue-gtgt-5-lai-tao-dieu-kien-giam-gia-phan-bon12453.html?gidzl=YDXgVOa76Lk8mcfxYHmONOF3RNYV61SAcCLXUPeP5mtDbsGYcqb40vsJCo6MIKLNbfKq8pCowq8NYmiGNm.

[2] Theo ý kiến phát biểu của ông Phan Đức Hiếu, Ủy viên Thường trực Ủy ban Kinh tế của Quốc hội, nguồn: https://nhandan.vn/ap-muc-thue-vat-0-hay-5-doi-voi-phan-bon-can-phai-can-nhac-that-ky-post819436.html.

Bài liên quan

Tin bài có thể bạn quan tâm

Chăm lo sức khỏe và bảo đảm an sinh cho người dân Thủ đô

Chăm lo sức khỏe và bảo đảm an sinh cho người dân Thủ đô

Với định hướng xây dựng Thủ đô phát triển hiện đại, văn minh, có chất lượng sống ngày càng cao, Luật Thủ đô năm 2026 đã dành 01 điều riêng quy định về những cơ chế, chính sách trong lĩnh vực y tế và an sinh xã hội (Điều 17). Với các quy định tại Điều 17 của Luật đã tạo cơ sở pháp lý để Hà Nội chủ động hơn trong việc tổ chức các dịch vụ chăm sóc sức khỏe, hỗ trợ người dân và từng bước hoàn thiện mạng lưới an sinh xã hội theo hướng toàn diện, bền vững.
Cơ chế thí điểm chính sách mới: Không gian để Hà Nội kiểm nghiệm và hoàn thiện pháp luật

Cơ chế thí điểm chính sách mới: Không gian để Hà Nội kiểm nghiệm và hoàn thiện pháp luật

Luật Thủ đô năm 2026 dành một cơ chế riêng cho Hà Nội trong việc thí điểm các cơ chế, chính sách mới, qua đó tạo thêm không gian để thành phố chủ động xử lý những vấn đề phát sinh từ thực tiễn. Tuy nhiên, quyền thí điểm không phải là quyền "làm khác" không giới hạn, mà được đặt trong khuôn khổ pháp lý với những yêu cầu cụ thể về phạm vi, thời gian, đánh giá tác động, kiểm soát rủi ro và trách nhiệm của cơ quan thực hiện.
Phổ biến, giáo dục pháp luật là trách nhiệm của cả hệ thống chính trị

Phổ biến, giáo dục pháp luật là trách nhiệm của cả hệ thống chính trị

Luật Phổ biến, giáo dục pháp luật năm 2026 được ban hành với nhiều điểm mới nhằm khắc phục những khó khăn, vướng mắc của Luật hiện hành; đổi mới hoạt động phổ biến, giáo dục pháp luật theo hướng lấy người dân, doanh nghiệp làm trung tâm; bảo đảm quyền tiếp cận pháp luật, quyền tham gia góp ý, phản ánh, kiến nghị về chính sách, pháp luật; tăng cường ứng dụng công nghệ thông tin, chuyển đổi số, trí tuệ nhân tạo; đồng thời góp phần xây dựng văn hóa thượng tôn pháp luật và hoàn thiện Nhà nước pháp quyền xã hội chủ nghĩa Việt Nam.
Chiến lược quốc gia về khởi nghiệp sáng tạo trong kỷ nguyên số

Chiến lược quốc gia về khởi nghiệp sáng tạo trong kỷ nguyên số

Chủ trương khởi nghiệp sáng tạo tại Việt Nam được Đảng và Nhà nước nhận thức, định hướng trong sự phát triển mạnh mẽ của cuộc Cách mạng công nghiệp lần thứ tư khi nền sản xuất toàn cầu có sự kết hợp của các công nghệ hiện đại như trí tuệ nhân tạo, Internet of Things (IoT), robot tự động, dữ liệu lớn và nhiều công nghệ tiên tiến khác. Để thúc đẩy, tạo động lực cho cá nhân, tổ chức phát huy đam mê khởi nghiệp sáng tạo, tối đa hóa năng lực, nguồn lực, cống hiến trí tuệ cho sự phát triển chung của đất nước, góp phần thúc đẩy sự phát triển kinh tế- xã hội, Đảng và Nhà nước Việt Nam đã từng bước đề ra chủ trương, chính sách pháp luật, chiến lược lâu dài nhằm kiến tạo hệ sinh thái khởi nghiệp sáng tạo. Từ định hướng chiến lược tại Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân, đến việc thể chế hóa chủ trương của Đảng trong Luật Khoa học, Công nghệ và đổi mới sáng tạo năm 2025 và Chính phủ cụ thể hóa thông qua Nghị quyết số 86/NQ-CP ban hành Chiến lược quốc gia về khởi nghiệp sáng tạo. Những chủ trương, chính sách đã góp phần thúc đẩy khởi nghiệp sáng tạo trong hệ thống kinh tế tư nhân trở thành một động lực phát triển quan trọng của đất nước trong kỷ nguyên số.
Xây dựng hành lang pháp lý đột phá thúc đẩy phát triển đô thị và khu kinh tế đặc biệt

Xây dựng hành lang pháp lý đột phá thúc đẩy phát triển đô thị và khu kinh tế đặc biệt

Tại Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI đã thông qua Luật Phát triển đô thị số 18/2026/QH16, Luật có hiệu lực thi hành kể từ ngày 01/10/2026. Luật được kết cấu gồm 05 chương, 66 điều quy định các cơ chế, chính sách nhằm tạo lập hành lang pháp lý ổn định, đồng bộ, đột phá và khả thi để thúc đẩy phát triển Thành phố Hồ Chí Minh, phát triển đô thị đặc biệt khác, thành phố khác và khu kinh tế đặc biệt; bảo đảm cơ sở pháp lý cho việc áp dụng các cơ chế, chính sách đặc thù, vượt trội phù hợp với điều kiện, yêu cầu phát triển và năng lực thực thi của từng địa phương; qua đó khai thác hiệu quả tiềm năng, lợi thế, tạo không gian phát triển mới, thu hút nguồn lực đầu tư chất lượng cao và hình thành các động lực tăng trưởng mới.
Luật Hòa giải ở cơ sở năm 2026: Bổ sung nhiều quy định mới tháo gỡ vướng mắc trong thực tiễn thi hành

Luật Hòa giải ở cơ sở năm 2026: Bổ sung nhiều quy định mới tháo gỡ vướng mắc trong thực tiễn thi hành

Trên cơ sở kế thừa những quy định của Luật Hòa giải ở cơ sở năm 2013 đã được thực tiễn chứng minh là phù hợp, Luật Hòa giải ở cơ sở năm 2026 đồng thời bổ sung nhiều quy định để tháo gỡ những vướng mắc, bất cập, đẩy mạnh phân cấp, phân quyền, tạo cơ sở pháp lý đầy đủ, đồng bộ cho công tác hòa giải ở cơ sở.
Chứng cứ điện tử trong giải quyết tranh chấp hợp đồng tại ngân hàng

Chứng cứ điện tử trong giải quyết tranh chấp hợp đồng tại ngân hàng

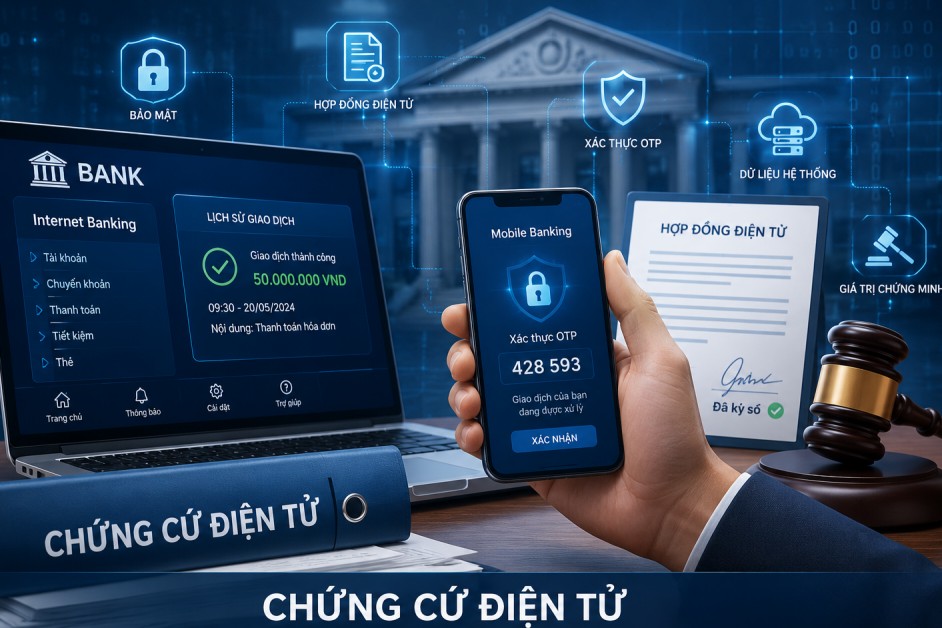
Chuyển đổi số trong hoạt động ngân hàng đã làm thay đổi căn bản phương thức xác lập và thực hiện các hợp đồng, giao dịch. Nhiều giao dịch được thực hiện hoàn toàn trên môi trường điện tử thông qua Internet Banking, Mobile Banking, eKYC, chữ ký điện tử, xác thực OTP và các hệ thống ngân hàng lõi (Core Banking). Khi phát sinh tranh chấp, chứng cứ không chỉ là hồ sơ giấy mà còn là dữ liệu điện tử được lưu giữ trên các hệ thống thông tin của ngân hàng và của khách hàng. Mặc dù Bộ luật Tố tụng dân sự năm 2015, sửa đổi, bổ sung năm 2025 (Bộ luật Tố tụng dân sự năm 2015) và Luật Giao dịch điện tử năm 2023 đã thiết lập cơ sở pháp lý quan trọng cho việc thừa nhận dữ liệu điện tử là nguồn chứng cứ. Tuy nhiên, việc xác định giá trị chứng minh của loại chứng cứ này vẫn còn nhiều khoảng trống cần tiếp tục hoàn thiện.
Bước đổi mới trong quản lý ngân sách đáp ứng yêu cầu chính quyền địa phương hai cấp

Bước đổi mới trong quản lý ngân sách đáp ứng yêu cầu chính quyền địa phương hai cấp

Ngày 25/6/2025, Quốc hội khóa XV đã thông qua Luật Ngân sách nhà nước năm 2025 (Luật số 89/2025/QH15) đánh dấu bước quan trọng trong tư duy lập pháp, quản lý của Nhà nước đối với hệ thống ngân sách nhà nước, đáp ứng yêu cầu tổ chức mô hình chính quyền địa phương hai cấp trên phạm vi toàn quốc. Bài viết đề cập nội dung của Luật Ngân sách nhà nước năm 2025 gắn với việc tổ chức mô hình tổ chức chính quyền địa phương hai cấp, làm rõ những kết quả từ việc sửa đổi Luật phù hợp với thực tiễn phát triển kinh tế - xã hội, tổ chức bộ máy hành chính hiện nay.
THỂ CHẾ HÓA TĂNG TRƯỞNG XANH VÀ BÀI TOÁN AN NINH NĂNG LƯỢNG QUỐC GIA: ĐỘT PHÁ CƠ CHẾ, HÀNH ĐỘNG CHIẾN LƯỢC

THỂ CHẾ HÓA TĂNG TRƯỞNG XANH VÀ BÀI TOÁN AN NINH NĂNG LƯỢNG QUỐC GIA: ĐỘT PHÁ CƠ CHẾ, HÀNH ĐỘNG CHIẾN LƯỢC

Trong cấu trúc an ninh phi truyền thống hiện đại, an ninh năng lượng đóng vai trò là “mạch máu” sống còn, quyết định sức bền kinh tế và vị thế quốc gia. Bước vào giai đoạn 2026 - 2030, trước yêu cầu bứt phá tăng trưởng GDP ở mức hai con số gắn liền với cam kết lịch sử phát thải ròng bằng 0 vào năm 2050, Việt Nam đứng trước bài toán vừa bảo đảm vững chắc an ninh năng lượng trước biến động địa chính trị toàn cầu, vừa chủ động chuyển dịch năng lượng xanh theo chủ trương, đường lối của Đảng, chính sách và pháp luật của Nhà nước.
Yêu cầu đồng bộ dữ liệu trong cải cách thủ tục hành chính

Yêu cầu đồng bộ dữ liệu trong cải cách thủ tục hành chính

Theo Báo cáo số 732/BC-BTP ngày 28/8/2026 của Bộ Tư pháp, cải cách thủ tục hành chính tiếp tục được đẩy mạnh gắn với chuyển đổi số, phân cấp, phân quyền và nâng cao chất lượng phục vụ người dân, doanh nghiệp. Kết quả thực hiện trong tháng 8/2026 cho thấy nhiều chuyển biến tích cực, đồng thời đặt ra yêu cầu tiếp tục đồng bộ dữ liệu, hoàn thiện quy trình và nâng cao hiệu quả phối hợp trong cải cách thủ tục hành chính.
Cải cách thủ tục hành chính dựa trên dữ liệu hướng tới đổi mới phương thức vận hành

Cải cách thủ tục hành chính dựa trên dữ liệu hướng tới đổi mới phương thức vận hành

Theo Báo cáo số 732/BC-BTP ngày 28/8/2026 của Bộ Tư pháp về tình hình, kết quả cải cách thủ tục hành chính (TTHC) tháng 8 và nhiệm vụ trọng tâm tháng 9/2026, cải cách TTHC đang chuyển sang một giai đoạn mới, trong đó dữ liệu và công nghệ số ngày càng giữ vai trò quan trọng trong quản trị và tổ chức thực hiện. Việc khai thác, kết nối, chia sẻ dữ liệu để tái cấu trúc quy trình, cắt giảm, đơn giản hóa thủ tục đang từng bước làm thay đổi phương thức quản lý, hướng tới nền hành chính hiện đại, hiệu quả, phục vụ tốt hơn người dân và doanh nghiệp.
Bảo vệ nền tảng tư tưởng của Đảng trong chuyển đổi số

Bảo vệ nền tảng tư tưởng của Đảng trong chuyển đổi số

Bài viết phân tích yêu cầu tái cấu trúc phương thức bảo vệ nền tảng tư tưởng của Đảng trong điều kiện tiếp tục tinh gọn tổ chức bộ máy và đẩy mạnh chuyển đổi số quốc gia. Từ cách tiếp cận hệ thống, bài viết làm rõ sự dịch chuyển từ bảo vệ bằng tuyên truyền tuyến tính sang bảo vệ bằng năng lực thể chế hóa, năng lực quản trị và hiệu quả tổ chức thực hiện; đồng thời phân tích vai trò của Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị (Nghị quyết số 66-NQ/TW) và Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị (Nghị quyết số 57-NQ/TW) như hai trục lớn của quá trình tái cấu trúc này. Trên cơ sở đó, bài viết khảo sát thực tiễn thi hành án dân sự, qua đó cho thấy “gọn hơn về tổ chức, mạnh hơn về quản trị” không chỉ là yêu cầu cải cách hành chính, mà còn là một phương thức củng cố niềm tin của Nhân dân vào hệ thống chính trị.
Luật Thủ đô năm 2026 - Động lực mới đưa Hà Nội trở thành trung tâm giáo dục, đào tạo chất lượng cao

Luật Thủ đô năm 2026 - Động lực mới đưa Hà Nội trở thành trung tâm giáo dục, đào tạo chất lượng cao

Luật Thủ đô số 02/2026/QH16 được Quốc hội khóa XVI thông qua ngày 23/4/2026, có hiệu lực thi hành từ ngày 01/7/2026, thay thế Luật Thủ đô số 39/2024/QH15. Với 09 chương, 36 điều, Luật Thủ đô năm 2026 tiếp tục thể chế hóa chủ trương xây dựng Thủ đô Hà Nội trở thành trung tâm chính trị, hành chính quốc gia, trung tâm lớn về kinh tế, văn hóa, khoa học, giáo dục, đào tạo và đổi mới sáng tạo; đồng thời tạo dựng một không gian pháp lý mới với mức độ phân quyền, phân cấp và trao quyền mạnh mẽ hơn cho Thành phố.
THÚC ĐẨY CHUYỂN DỊCH VÀ SỬ DỤNG NĂNG LƯỢNG TIẾT KIỆM, TẠO ĐỘNG LỰC TĂNG TRƯỞNG XANH, BỀN VỮNG

THÚC ĐẨY CHUYỂN DỊCH VÀ SỬ DỤNG NĂNG LƯỢNG TIẾT KIỆM, TẠO ĐỘNG LỰC TĂNG TRƯỞNG XANH, BỀN VỮNG

Sử dụng năng lượng tiết kiệm và hiệu quả không chỉ là giảm bớt hóa đơn tiền điện, mà còn trở thành “chìa khóa” bảo đảm an ninh năng lượng quốc gia, bảo vệ môi trường và hướng tới tăng trưởng xanh. Đứng trước những biến động phức tạp của chuỗi cung ứng toàn cầu, sự ra đời của các văn bản chỉ đạo chiến lược như Chỉ thị số 09/CT-TTg, Chỉ thị số 10/CT-TTg và Công điện số 27/CĐ-TTg từ Chính phủ đang tạo ra những bước ngoặt lớn. Cuộc cách mạng này đòi hỏi sự đồng bộ từ hoàn thiện hành lang pháp lý, đổi mới công nghệ, đến sự thay đổi tư duy và hành động của mỗi người dân, doanh nghiệp.
“DU LỊCH NET ZERO” - BẢO TỒN GIÁ TRỊ VĂN HÓA, KIẾN TẠO HÀNH TRÌNH XANH (KỲ 2)

“DU LỊCH NET ZERO” - BẢO TỒN GIÁ TRỊ VĂN HÓA, KIẾN TẠO HÀNH TRÌNH XANH (KỲ 2)

Du lịch xanh, du lịch bền vững đã trở thành xu hướng phổ biến tại Việt Nam, nhưng để tiến tới mục tiêu "du lịch Net Zero", ngành Du lịch cần có nhiều thay đổi theo chiều sâu: từ việc xây dựng những sản phẩm xanh sang xây dựng những doanh nghiệp lữ hành thực sự bền vững. Đây là cả một quá trình bởi phát triển "du lịch Net Zero" không chỉ liên quan đến môi trường mà còn đòi hỏi sự thay đổi đồng bộ về mô hình kinh doanh, sản phẩm, công nghệ, nhân lực, quan hệ với cộng đồng và cách thức ứng xử với các giá trị văn hóa.

Theo dõi chúng tôi trên: